La apuesta de GoPro por $285M en infraestructura de IA es una señal, no un contrapunto
GoPro se fusiona con un fabricante de transceptores ópticos en un acuerdo de $285 millones que liquida su deuda y reposiciona a la empresa de cámaras en el corazón del auge de la IA. El movimiento se suma a una creciente ola de empresas tecnológicas con abundante capital que giran hacia la infraestructura de IA, pero la trayectoria al respecto es mixta.
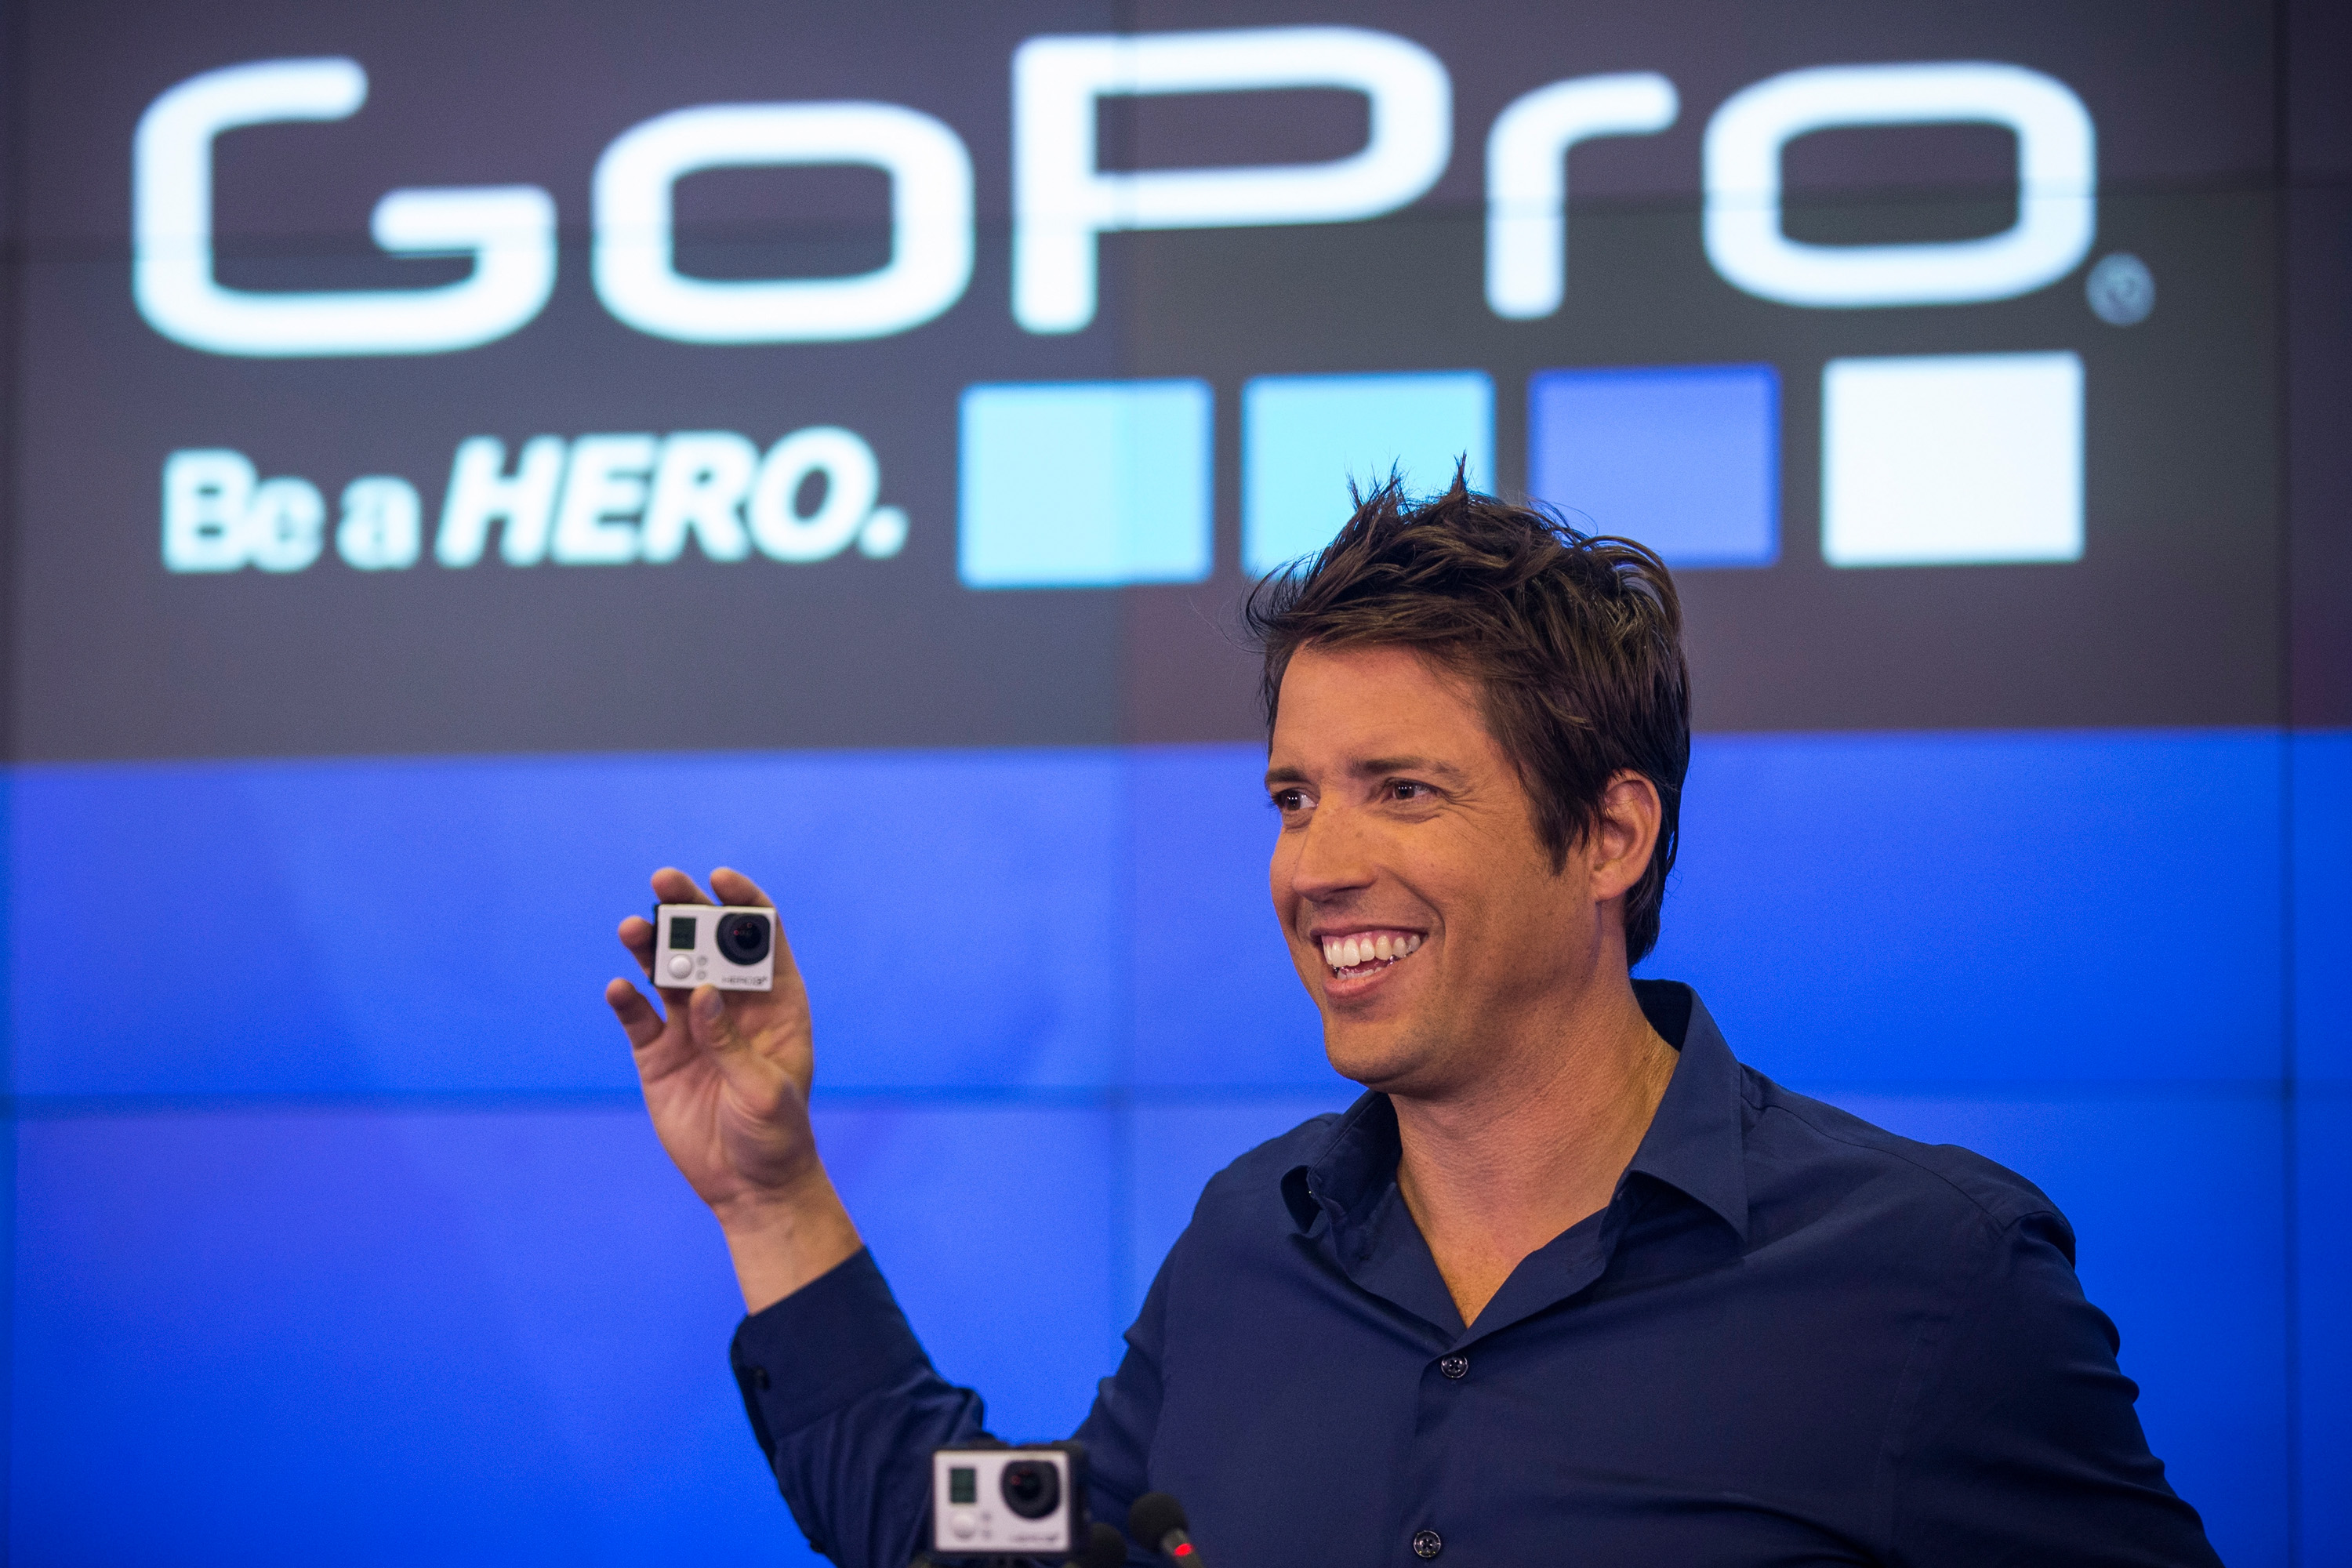
Una compañía de cámaras se convierte en apuesta de IA
GoPro no nació con la intención de transformarse en una empresa de infraestructura de inteligencia artificial. Forjó su nombre en cámaras de acción sumergibles que capturaban a surfistas, esquiadores y aficionados a los deportes extremos desde 2009. Pero el 1 de septiembre, la compañía anunció una fusión por $285 millones con Starman Optical, una firma privada bajo Starman Holdings que fabrica transceptores ópticos, el hardware que convierte datos eléctricos en señales de luz para redes de fibra de alta velocidad.
La operación representa un giro completo. Los accionistas de GoPro recibirán $1.14 por acción y conservarán aproximadamente el 10 por ciento de la nueva entidad combinada. Su deuda de unos $92 millones se liquidará por completo. El fundador y director general, Nicholas Woodman, declaró que la compañía se expandiría hacia la infraestructura de IA, la óptica de seguridad nacional, la robótica y la aeroespacial. Las líneas de cámaras para consumidores seguirían recibiendo soporte. La cotización se mantiene.
El mercado reaccionó al instante. Las acciones, que cotizaban en $0.60 el 28 de agosto, se dispararon más de un 40 por ciento el día del anuncio.
La acción antes del repunte
Para entender por qué esto importa, hay que mirar los números antes de que estallara la noticia. GoPro salió a bolsa en 2014 a $24 por acción. Para finales de agosto de 2025, cotizaba en $0.60, una caída superior al 95 por ciento respecto a su precio de listado y más de un 55 por ciento durante lo que iba de año. La compañía había pasado años perdiendo relevancia en un mercado de cámaras para consumidores que se desplazaba hacia los teléfonos inteligentes. Su marca seguía siendo reconocible; su motor de ingresos, no.
Llegó entonces Mark Fischbach. Conocido por cientos de millones de suscriptores de YouTube como Markiplier, el creador de contenido de videojuegos y cineasta adquirió una participación del 8.5 por ciento en GoPro apenas dos días antes de anunciarse la fusión. En sus propias palabras, consideraba que la acción estaba infravalorada y quería impulsar a la compañía hacia un mayor éxito. Su largometraje debut, “Iron Lung”, había recaudado unos $50 millones en todo el mundo sobre un presupuesto de $3 millones a principios de ese mismo año. En menos de 48 horas desde que se hizo pública su participación, las acciones de GoPro habían saltado un 46 por ciento.
La jugada de Fischbach no fue una toma de control. Fue una señal: un inversionista de alto perfil veía potencial donde el mercado apenas veía nada. El anuncio de la fusión convirtió esa señal en un rally. Lo notable del timing de Fischbach fue menos el tamaño de la participación y más la implicación: una figura de la economía de creadores con profunda credibilidad en internet había apostado su capital por una compañía que Wall Street había prácticamente descartado. Ese tipo de atención desde fuera de las finanzas tradicionales es cada vez más común, y posee su propia fuerza gravitacional. Los inversores minoristas que siguieron los movimientos de Fischbach probablemente amplificaron la presión comprador más allá de lo que los fundamentos por sí solos habrían justificado.
Las redes ópticas son la capa oculta de la IA
La lógica estratégica detrás del giro no es tan especulativa como parece. Los centros de datos de IA están limitados por el ancho de banda. Mover terabytes de datos de entrenamiento entre GPUs requiere algo más que chips más rápidos: necesita interconexiones ópticas capaces de transportar esos datos a la velocidad de la luz a través de fibra. Los transceptores ópticos son un cuello de botella crítico en el ecosistema de infraestructura de IA.
El negocio de Starman Optical se sitúa exactamente en ese punto. GoPro aporta experiencia en diseño óptico, conocimiento en sensores de imagen y un vehículo cotizado en bolsa con una marca reconocible. Juntas, forman una compañía combinada posicionada para suministrar la capa de hardware que necesitan los proveedores de nube para IA.
Woodman enmarcó la visión ampliada de forma amplia —defensa, gobierno, robótica, aeroespacial—, pero la tesis central es más estrecha y más defendible: la demanda de infraestructura de IA va por delante de la oferta, y las compañías con capacidades ópticas están en demanda. El efecto secundario de esta dinámica ya es visible: los proveedores de transceptores ópticos registran plazos de entrega más largos y precios en ascenso mientras los hiperscalers compiten por capacidad. Cualquier quien pueda poner la producción en marcha más rápido que la competencia tiene una ventana real.
También existe un segundo efecto menos obvio. Los contratos de defensa y gobierno en óptica suelen venir con ciclos de venta más largos y márgenes más altos que el hardware para consumo, pero también requieren certificaciones y niveles de autorización de seguridad que crean fosos duraderos una vez establecidos. Si GoPro logra navegar por ese camino, la base de ingresos se vuelve mucho menos cíclica de lo que nunca lo fue el negocio de cámaras de acción.
Un patrón que vale la pena observar
GoPro no es la primera tecnología en dificultades que apuesta su futuro por la infraestructura de IA. CoreWeave, fundada en 2017 como empresa de minería de criptomonedas, giró hacia la infraestructura de nube y GPUs antes de su salida a bolsa en 2025, que hizo billonarios a sus fundadores. El mercado premió el viraje.
Allbirds es un contrapunto de advertencia. La compañía de zapatillas anunció su giro hacia infraestructura de IA en abril, cambió su nombre a Smartbird en junio y vio su acción dispararse con la noticia. Sin embargo, desde enero, las acciones han caído cerca del 42 por ciento. El mercado inicialmente premió la ambición; luego castigó la brecha entre el anuncio y la ejecución.
La diferencia entre CoreWeave y Allbirds puede reducirse a un factor: si la compañía ya posee la tecnología hacia la cual está girando. CoreWeave tenía infraestructura de alquiler de GPUs antes de autodenominarse plataforma de IA. Allbirds tenía zapatos y una marca, ninguno de los cuales se traduce directamente a infraestructura de IA. GoPro se sitúa en algún punto intermedio: tiene ADN de ingeniería óptica, pero aún no ha demostrado que pueda fabricar productos de transceptores ópticos a escala.
Lo que distingue a GoPro de Allbirds es la profundidad de ese ADN. El diseño de sensores ópticos, la ingeniería de lentes y la fabricación de precisión no son conceptos abstractos: son las mismas disciplinas fundamentales que sustentan la producción de transceptores. La brecha entre diseñar un módulo de cámara y diseñar un transceptor óptico es real, pero es transponible con los contrataciones adecuadas y la adquisición correcta. Allbirds no tenía ningún puente de ese tipo. Esa es la variable clave que los inversionistas estarán vigilando.
Qué sigue
La pregunta inmediata es si el mercado sostendrá su entusiasmo. Un salto único del 40 por ciento desde una base de $0.60 es dramático, pero también significa que la acción aún cotiza muy por debajo de sus niveles previos al anuncio en términos retrogados. El precio de oferta de $1.14 por acción establece un piso que es casi el doble del cierre del 28 de agosto, pero la verdadera prueba llega cuando se cierre la fusión y la compañía combinada comience a generar ingresos por transceptores ópticos en lugar de cámaras para consumidores.
Dos métricas importarán más en el primer trimestre posterior al cierre. Primero, si GoPro puede convertir su herencia óptica en productos de transceptores que los grandes proveedores de nube realmente compren. Segundo, si la deuda de $92 millones cancelada es suficiente para dar a la nueva compañía margen de inversión sin regresar de inmediato al apalancamiento.
Hay una tercera métrica que merece atención: el ritmo al que Starman Optical pueda escalar la producción. El mercado de transceptores ópticos no adolece de demanda, pero tampoco le faltan competidores. Compañías como Coherent, Lumentum e Innolight ya dominan segmentos de este espacio. GoPro-Starman necesitará esculpir un nicho defendible en lugar de competir directamente contra los actuales que cuentan con bolsillos más profundos y relaciones más largas con los hiperscalers.
Por ahora, el giro tiene un efecto innegable: ha convertido una compañía que el mercado había prácticamente descartado en una historia de nuevo. Si esa historia tiene un final duradero aún está por verse, pero el hecho de que un fabricante de cámaras de acción ahora se discuta junto a los arquitectos de la expansión de la IA es en sí mismo una señal que vale la pena rastrear. La compañía de cámaras no se convirtió en una apuesta de IA porque la marca necesitara un refrescamiento. Se convirtió en una porque la capa de infraestructura que sustenta cada avance de IA funciona con luz, y GoPro ahora posee un fragmento de esa capa.