Grandes tecnológicas de EE. UU. invierten 2.000 millones en Corea mientras las negociaciones arancelarias se estancan
Cuatro empresas tecnológicas de EE. UU. comprometen 2.000 millones de dólares en Corea del Sur en sectores de semiconductores, materiales avanzados y energía eólica marina, incluso cuando las negociaciones arancelarias entre ambos gobiernos siguen estancadas. Las cadenas de suministro se mueven más rápido que la política comercial.
Las inversiones superan a la diplomacia
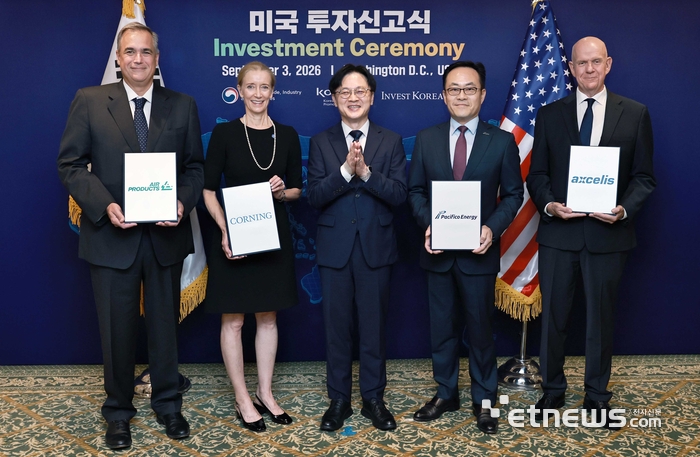
Mientras las negociaciones arancelarias entre Estados Unidos y Corea tropiezan en Washington, cuatro empresas tecnológicas estadounidenses se han comprometido en silencio a invertir 2000 millones de dólares en inversión directa en Corea del Sur. El anuncio, realizado en una ceremonia de declaración de Inversión Extranjera Directa el 3 de septiembre en la capital estadounidense, señala algo importante: la realineación de las cadenas de suministro estratégicas está siendo impulsada por la estrategia corporativa, no por la política comercial.
Los cuatro inversores —Air Products, Axcelis Technologies, Corning y Pacifico Energy— representan tres sectores distintos: materiales y equipos para semiconductores, materiales para pantallas avanzadas y energía eólica marina offshore. Su huella combinada transformará la forma en que estas industrias se concentran en Corea del Sur, y lo hará en gran medida de manera independiente a cualquier marco (o falta del mismo) que emerja de las conversaciones comerciales bilaterales.
Pyeongtaek se convierte en un segundo corazón silicón
La mayor concentración de inversión cae en Pyeongtaek, donde Samsung Electronics está construyendo su base de producción de semiconductores de próxima generación. Esto no es una coincidencia. Pyeongtaek ya alberga las plantas de fabricación más avanzadas de Samsung, y la llegada de proveedores estadounidenses dedicados la convierte en un ecosistema integral —no solo un lugar donde se procesan obleas, sino donde los gases, equipos y materiales que hacen posible la fabricación moderna de chips se producen dentro de un radio de 30 minutos.
Air Products está construyendo el proyecto más significativo de sus operaciones en Corea hasta la fecha. La compañía construirá infraestructura dedicada de suministro de gases para los nodos avanzados de Samsung, incluidos gases de proceso de ultra alta pureza, gases raros para el grabado fino e instalaciones de producción de hidrógeno en el sitio. Para una instalación como la Giga Fab de Samsung, la pureza del gas no es un lujo: es la diferencia entre el rendimiento y el desecho. La decisión de Air Products de ubicar esta infraestructura en Pyeongtaek en lugar de depender de importaciones o centros regionales distantes lo dice todo sobre cuán seriamente estas empresas se comprometen con el corredor de semiconductores de Corea del Sur.
Axcelis está haciendo algo estructuralmente diferente. Desde 2021, Pyeongtaek ha sido el único sitio de fabricación de implantadores de iones de la compañía fuera de Estados Unidos. Los implantadores de iones están entre las piezas más intensivas en capital de los equipos de línea frontal de semiconductores, y Axcelis ahora está ampliando la capacidad de producción allí mientras agrega funciones de investigación y desarrollo, prototipado y capacitación de técnicos. El lenguaje del gobierno coreano es expansivo: quieren posicionar a Corea del Sur como un centro de innovación y exportación tecnológica de Asia-Pacífico. Esa ambición es concreta cuando tu única base de fabricación no estadounidense para una herramienta de proceso crítica está ubicada en una ciudad de 500.000 habitantes a una hora del aeropuerto de Incheon.
Corning convierte medio siglo en un salto de capacidad
Corning entró en Corea del Sur en 1973. Cinco décadas de inversión continua podrían sonar incrementales, pero la compañía ahora está acelerando su gasto de capital en Asan, introduciendo equipo de proceso de nueva generación para materiales móviles y de semiconductores. Lo que hace destacable el movimiento de Corning no es la cantidad de dólares, sino la dirección. La compañía está apostando a que la fabricación coreana será el epicentro de su próxima ola de producción de sustratos avanzados y vidrio de cobertura, no solo una extensión rentable de sus operaciones existentes.
El proyecto eólico que cambia los cálculos energéticos
El proyecto de eólica marina fija de 3,2 GW de Pacifico Energy cerca de Jindo es el extraño en este grupo —no porque sea menos significativo, sino porque revela toda la lógica del clúster de inversiones. La eólica marina de fondo fijo es un animal diferente de las instalaciones flotantes que han dominado los debates energéticos coreanos. Jindo se encuentra entre 44 y 78 kilómetros de la costa en aguas aptas para turbinas de fondo fijo, y el proyecto está diseñado explícitamente para suministrar electricidad limpia a centros de datos de IA y otras industrias avanzadas intensivas en energía.
Aquí es donde se desmorona la narrativa de que esta es solo una historia de semiconductores. Corea del Sur tiene una restricción energética bien conocida: su red eléctrica no fue diseñada para los perfiles de carga de enormes plantas de semiconductores o centros de datos de IA. El proyecto de Pacifico aborda esa brecha directamente. Si el parque eólico entra en operación según lo planificado, proporciona una fuente de energía limpia dedicada que podría desbloquear capacidad adicional de semiconductores y computación que de otro modo estaría bloqueada por la congestión de la red o los requisitos de cumplimiento de carbono.
Lo que esto significa más allá de los titulares
La temporalidad de estos anuncios lleva un mensaje. La declaración de inversión ocurrió en Washington, no en Seúl, y contó con la presencia del ministro de Industria, Kim Jeong-gwan, y del presidente de KOTRA, Kang Kyung-seong, junto con los directores ejecutivos de las cuatro empresas. Esa elección de ubicación es deliberada: posiciona estos acuerdos como parte de una alianza industrial entre Estados Unidos y Corea que trasciende la mesa de negociación comercial.
Para el gobierno coreano, estos compromisos son un despegue para sus tres mega proyectos, que han enfrentado vientos en contra por la incertidumbre sobre la política arancelaria de Estados Unidos y el entorno geopolítico más amplio. Las inversiones también refuerzan lo que algunos analistas han llamado el “modelo Pyeongtaek”: una estrategia de clúster donde los equipos, materiales y fabricación se co-localizan para reducir el tiempo del ciclo y aumentar la resiliencia de la cadena de suministro. En una era en la que la fabricación de chips se ve cada vez más a través del lente de la seguridad nacional, ese modelo tiene valor estratégico más allá de lo económico.
Para las compañías estadounidenses, la apuesta es que Corea del Sur seguirá siendo la ubicación preferida para la fabricación avanzada de semiconductores y energía limpia incluso mientras las preguntas arancelarias persisten. Sus compromisos de capital sugieren que creen que así será. Air Products, Axcelis y Corning han apostado fuerte a Samsung y al ecosistema más amplio de fábricas coreanas. Pacifico está apostando por la transición energética de Corea.
Las negociaciones arancelarias pendientes entre Washington y Seúl siguen siendo un riesgo de fondo. Pero el capital corporativo ya se ha movido. La pregunta ahora es si la política alcanzará el paso —o si estas inversiones seguirán estableciendo la agenda de manera independiente.