HBM4E: Samsung y SK Hynix luchan por la supremacía en memoria AI
Samsung y SK Hynix mantienen una rivalidad intensa en HBM4E durante el SEDEX 2026 en Seúl, donde Samsung lidera en muestras mientras SK Hynix apuesta por un giro hacia memoria flash que podría remodelar toda la cadena de suministro de chips de IA.
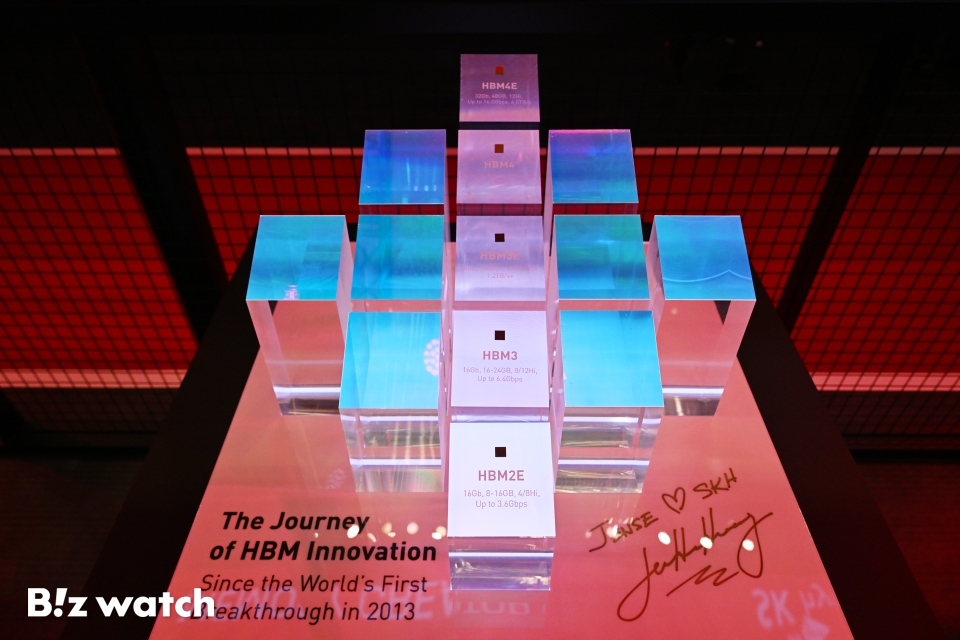
La guerra de la memoria detrás de cada chip de IA se ha vuelto mucho más aguda.
Samsung y SK Hynix llegaron la semana pasada al centro COEX de Seúl para el SEDEX 2026 y presentaron las dos visiones compitiendo por lo que vendrá después del HBM3E. Una ruta avanza por pura capacidad y ritmo; la otra, por una arquitectura completamente nueva. Ninguna puede permitirse perder.
Samsung tomó el escenario con su HBM4E como pieza central, exhibiendo una pila de 48 gigabytes y 12 capas construida sobre su nodo de proceso 1c para la DRAM y un dado de lógica de 4 nanómetros. La compañía afirma que envió las primeras muestras de esa configuración específica en mayo. Esa ventaja importa: las próximas arquitecturas de GPU de NVIDIA y el silicio personalizado de Google dependen de volúmenes de envío, no de prototipos, y quien controle la cadena de suministro gana influencia sobre toda la infraestructura de construcción de IA.
SK Hynix llegó con un mensaje distinto. Sí, tiene su propio HBM4E de 12 capas y 48 GB, que exhibió en la Computex de Taiwán en junio. Pero la verdadera señal de SK Hynix fue el HBF —High Bandwidth Flash—, una tecnología de memoria que apila NAND verticalmente en lugar de depender del modelo HBM tradicional basado en DRAM. El anuncio no fue sutil: la compañía tituló literalmente el tema de su stand como “RUN”, y su presidente de desarrollo, Ahn Hyun, dio la conferencia magistral sobre por qué la innovación en memoria debe ahora trascender el ancho de banda y adentrarse en la eficiencia energética y la novedad arquitectónica.
Quién gana cuando cambia el cuello de botella de la memoria.
La lectura convencional de esta rivalidad es sencilla: Samsung y SK Hynix pelean por los mismos clientes —NVIDIA, AMD, Intel, Google y el creciente grupo de diseñadores chinos de chips de IA que han quedado excluidos del silicio estadounidense más avanzado—. Los datos respaldan ese marco. Juntas, las dos empresas coreanas han sostenido aproximadamente tres cuartas partes del mercado global de HBM desde que el HBM3E llegó en volumen, y se proyecta que la generación HBM4E sea significativamente mayor en ingresos a pesar de un menor conteo de unidades, gracias a la complejidad adicional de las pilas de 12 capas y la integración de lógica de 4 nm.
Pero la tensión más interesante no es entre Samsung y SK Hynix. Es entre el paradigma HBM y el paradigma HBF. Si el HBF de SK Hynix resulta viable a escala —y no hay confirmaciones públicas de que lo esté—, podría socavar la misma arquitectura sobre la que Samsung apuesta sus ingresos a corto plazo. El HBM depende de costosos Through-Silicon Vias, nodos de proceso DRAM premium y copaquetizado que es difícil y sensible en rendimiento. El HBF, que apila NAND directamente, troca ancho de banda puro por menor costo y mejor eficiencia energética por transacción. Para cargas de trabajo de data center tan limitadas por energía como por ancho de banda, ese intercambio podría ser exactamente lo que el mercado necesita a continuación.
NVIDIA lo sabe. Se espera que sus plataformas Blackwell de próxima generación y las posteriores Rubin vayan más allá de las envolventes térmicas y de energía que el HBM3E puede servir cómodamente. Si el HBF puede entregar una fracción significativa del ancho de banda del HBM4E a una fracción del costo, NVIDIA podría encontrarse calificando ambas rutas en lugar de anclar su cadena de suministro a una sola arquitectura. Eso fracturaría la ventaja compartida de SK Hynix y Samsung sobre clientes que actualmente no tienen a dónde más acudir.
El ángulo chino del que nadie habla lo suficiente.
El impulso semiconductor de China ha sido el efecto secundario más obvio de cada ciclo de HBM. Las controles de exportación de Washington han bloqueado sistemáticamente el acceso chino a los aceleradores de IA más avanzados, lo que significa que Beijing ha redoblado su apuesta por alternativas domésticas —la línea Ascend de Huawei, Cambricon, Biren y otras—. Esos chips están hambrientos de memoria. Necesitan HBM o algo cercano, y no pueden comprarlo legalmente de Samsung o SK Hynix bajo las actuales restricciones estadounidenses.
Esa restricción está forzando a los diseñadores chinos hacia soluciones de memoria de menor nivel o hacia alianzas con foundries y productores de memoria chinos que van aún años por detrás. Los primeros envíos de muestras de HBM4E de Samsung pueden parecer buenas noticias para la compañía, pero también resaltan cuán atrás se ha quedado China en la tier de memoria que más importa para el entrenamiento de IA de frontera. Si el HBF de SK Hynix resulta más barato y fácil de producir, podría acelerar un efecto de segundo orden: los fabricantes chinos de chips podrían encontrar más fácil construir alrededor de una arquitectura de memoria menos restringida que una cerrada tras los requisitos de empaquetado más sofisticados.
Qué pasa a continuación.
El SEDEX 2026 se está rebrandeando como K-CHIPS EXPO a partir del próximo año, un movimiento que señala que la Asociación de la Industria Semiconductor de Corea quiere destacar en el escenario global. Esa ambición está bien fundada. El evento de tres días reunió a 300 compañías en 888 stands —la edición más grande en la historia del show— y cubrió todo, desde memoria y empaquetado hasta materiales y equipos. Se está convirtiendo en el punto de encuentro anual de facto para la cadena de suministro de silicio de IA fuera de Taipéi y San Francisco.
El verdadero cronograma a vigilar no es el del programa de la exhibición. Son los ciclos de calificación. Samsung dice que envió muestras de HBM4E en mayo. Eso es temprano, pero el envío de muestras no es lo mismo que la calificación de producción en volumen, que para un cliente como NVIDIA típicamente toma de seis a nueve meses de validación. La revelación de SK Hynix en la Computex de junio lo coloca ligeramente atrás en timing pero adelante en narrativa, porque la historia del HBF es un juego más largo.
Si Samsung alcanza volumen primero, bloquea a los clientes dominantes por una generación. Si el HBF de SK Hynix gana tracción incluso parcialmente, introduce una incertidumbre estructural que podría fragmentar el panorama de proveedores de memoria justo cuando la demanda esté a punto de crecer. Cualquiera de los dos escenarios beneficia a los clientes —Google, NVIDIA, Microsoft— que ahora tienen al menos dos rutas alternativas creíbles en lugar de un único cuello de botella.
La guerra semiconductor en Corea ya no se trata solo de quién puede construir el transistor más pequeño. Se trata de quién define cómo se verá realmente el próximo chip de IA.