HBM4E决战:三星与SK海力士争夺AI存储霸权
在首尔SEDEX 2026展会上,三星与SK海力士围绕HBM4E展开激烈较量:三星以样品领先,SK海力士则押注HBF闪存转型,或将重塑AI芯片供应链格局。
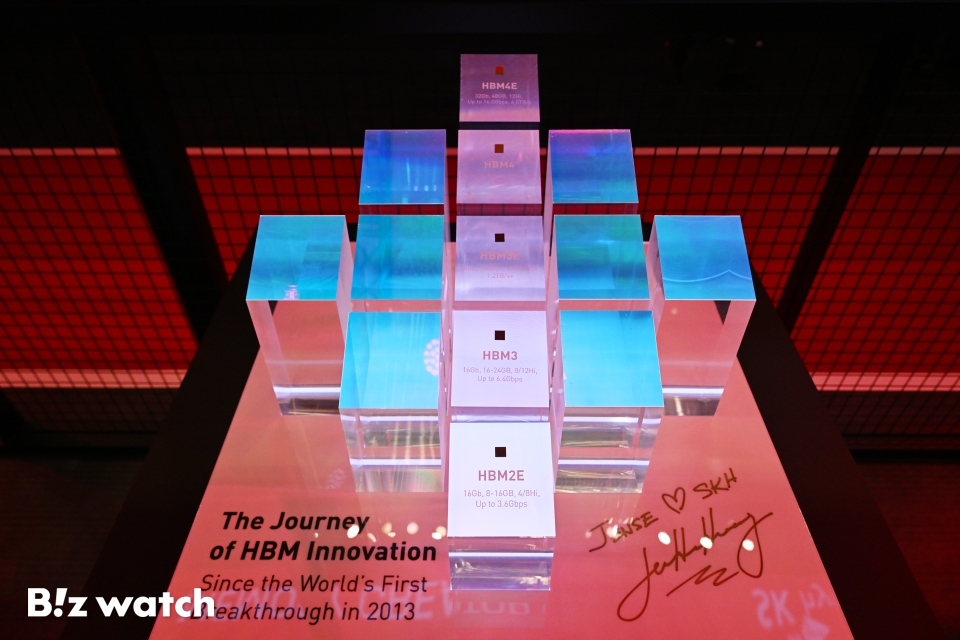
每一颗AI芯片背后的"存储战争"骤然升级
上周,三星和SK海力士走进首尔COEX中心参加SEDEX 2026,展示了HBM3E之后两条截然不同的技术路线。一条靠规模和速度碾压,另一条靠全新的架构突围。两者都输不起。
三星以HBM4E作为主角登台,展示了一款48GB、12层堆叠的产品,DRAM部分采用其1c工艺节点,逻辑介电质采用4纳米制程。该公司宣称已于今年5月交付首批样品。这一先发优势意义重大——英伟达下一代GPU架构和谷歌自研硅片的竞争力取决于批量出货能力,而非实验室原型,谁能打通交付管线,谁就能在整个AI基建布局中掌握话语权。
SK海力士则带来了一个不同的信号。当然,他们也有自己的12层48GB HBM4E——今年6月台北电脑展上就已亮相。但SK海力士真正想传递的信息是HBF(High Bandwidth Flash,高带宽闪存)——一种将NAND垂直堆叠、而非沿用传统DRAM基HBM模式的存储技术。这一宣示毫不含蓄:公司直接将展位主题命名为"RUN",开发总裁安铉发表主旨演讲,阐述内存创新必须超越带宽,迈向能效与架构革新并重的新阶段。
存储瓶颈转移时,谁会胜出
对这个 rivalry 的通俗解读很简单:三星和SK海力士争夺的是同一批客户——英伟达、AMD、英特尔、谷歌,以及一批被排除在最新美制高端硅片之外、快速崛起的中国AI芯片设计公司。数据也支持这一判断。自HBM3E量产以来,两家韩国厂商合计占据了全球HBM市场约四分之三的份额;而HBM4E世代虽然单元出货量可能更小,但因12层堆叠和4纳米逻辑集成带来的复杂度提升,预期营收规模将显著扩大。
但更有意思的张力并非存在于三星与SK海力士之间,而在于HBM范式与HBF范式之间。如果SK海力士的HBF被证明可以在大规模生产中站稳脚跟——目前尚无公开确认——它可能直接动摇三星押注短期收入的架构根基。HBM依赖昂贵的硅通孔、高端DRAM工艺节点以及难度大、良率敏感的封装方案;而HBF直接堆叠NAND,以原始带宽为代价换取更低的成本和每事务更好的能效。对于既受带宽约束、也同样受功耗约束的数据中心负载而言,这一取舍或许正是市场下一个需要的答案。
英伟达深谙此道。其下一代Blackwell级及后续Rubin平台预计将突破HBM3E能够从容应对的热设计和功耗边界。如果HBF能以零头的成本交付HBM4E带宽的相当比例,英伟达可能发现自己在同时认证两条路径,而非将供应链锚定在单一架构上。这将瓦解SK海力士和三星在当前没有其他选择的情况下对客户形成的共守优势。
一个没人充分讨论的中国因素
中国半导体的突围始终是每一轮HBM周期最显而易见的副作用。华盛顿的出口管制系统地阻断了中方获取最先进AI加速器的渠道,这意味着北京已加倍押注国产替代——华为昇腾线、寒武纪、壁仞以及更多玩家。这些芯片严重缺存。它们需要HBM或类HBM解决方案,而在当前美国限制下,它们无法合法从三星或SK海力士那里采购。
这一约束正迫使中国设计商转向次级存储方案,或与仍落后数年的中国晶圆代工厂和内存制造商建立合作。三星的HBM4E早期样品发货看似利好,但也凸显出中国在决定前沿AI训练上限的那个存储层级上已落后多远。如果SK海力士的HBF被证明成本更低、更容易量产,可能加速一个二级效应:中国芯片设计商或许更容易围绕一种受约束程度更低的存储架构进行设计,而非被最复杂的封装要求死死锁住。
下一步会怎样
SEDEX 2026明年将更名为K-CHIPS EXPO,这一动作释放的信号是韩国半导体工业协会希望在舞台上以更强姿态发声。这一雄心并非空穴来风。为期三天的展会吸引了300家公司、888个展位——是该展会历史上规模最大的一届——涵盖存储、封装、材料和设备全产业链。它正成为台北和旧金山之外、AI硅供应链的事实上年度的聚集点。
真正需要关注的timeline不是展会日程,而是认证周期。三星称已在5月交付HBM4E样品。这确实很早,但样品发货不等于量产认证——对于英伟达这样的客户,通常需要六到九个月的验证周期。SK海力士6月在台北电脑展上亮相,时间上略逊一筹,但在叙事层面却占了先机,因为HBF是一个更长期的棋局。
如果三星率先实现量产,它将锁定一代主流客户;如果SK海力士的HBF哪怕部分获得市场认可,就会引入一种结构性不确定性,在需求即将爆发之际可能颠覆存储供应商格局。无论哪种结果,都将惠及客户——谷歌、英伟达、微软——他们现在至少有了两条可信的替代路径,而非一个单点瓶颈。
韩国的半导体战争,已不再只是谁能让晶体管更小的竞赛。它是关于谁来定义下一颗AI芯片真实面貌的战争。