El asfixiante control de Hormuz: cómo el ataque de Irán al petróleo saudí podría redibujar los mercados globales de combustible
El petróleo Brent superó los 107 dólares tras los ataques iraníes contra infraestructuras saudíes y el transporte comercial en el estrecho de Hormuz. La disrupción amenaza con transformar los costes de combustible en Asia, el poder de negociación de la OPEP+ y las estrategias inflacionarias de los bancos centrales.
Las cifras ya se están moviendo
El crudo Brent superó los 107 dólares por barril el lunes por la mañana, hasta cerca de un 3 por ciento más que en la sesión anterior. El West Texas Intermediate, el indicador norteamericano, escalaba hacia los 103 dólares. El detonante era sencillo: los ataques iraníes contra infraestructura petrolera saudí y la escalada de ataques contra buques comerciales que transitan por el estrecho de Ormuz.
Pero el movimiento de precios cuenta solo la primera parte de la historia. La verdadera historia se despliega en los efectos de segundo orden: las formas en que una Ormuz interrumpida redefine quién paga qué por combustible en toda Asia, cómo la OPEP+ recalcula su apalancamiento y cómo los bancos centrales, que ya lidian con una inflación persistente, enfrentan ahora un costo de insumo que no pueden controlar.
Quién paga primero: refinerías asiáticas
El estrecho de Ormuz mueve aproximadamente 21 millones de barriles de petróleo por día, según estimaciones de la industria. Eso equivale a casi una quinta parte del consumo global de petróleo. Cuando los buques comerciales dejan de transitarlo con cualquier certeza, los suplementos de flete aparecen primero en los lugares que importan mucho y mantienen inventarios justos.
Corea del Sur, Japón e India son las víctimas inmediatas. Estas tres economías refinan volúmenes masivos de crudo y envían la mayor parte a través del estrecho en camino a casa. Una interrupción sostenida las obliga a tomar rutas más largas, encarece las primas de seguro y reduce la ventana entre el pedido de las cargamentos y su llegada. La penalización no es abstracta. Se refleja en el precio del diésel y del combustible de aviación en la bomba.
China tiene más almacenamiento y más rutas alternativas de suministro, pero incluso Pekín siente presión cuando Ormuz se cierra. El país es el mayor importador de petróleo del mundo, y sus refinerías están calibradas para un flujo constante de crudo del Medio Oriente. Desviar los envíos por el cabo de Buena Esperanza o abastecerse de grados más pesados y caros de otras cuencas encarece los márgenes en todos los frentes.
Trump dijo el fin de semana que los escasez global de diésel no era un problema del Medio Oriente sino uno ruso, dirigiendo la crítica contra Ucrania por los ataques a instalaciones petroleras rusas. La afirmación es estratégicamente útil para la política doméstica, pero no cambia la física de la oferta. El diésel es un producto refinado, y la capacidad de refinación está concentrada en Asia y Europa. Cuando el crudo que alimenta esas refinerías se vuelve escaso o costoso, el producto sigue el mismo camino.
OPEP+ recalibra
Los precios del petróleo por encima de 107 dólares cambian las cuentas para cada productor dentro del esquema de la OPEP+. El cártel y sus aliados han pasado años gestionando la oferta para mantener los precios en un rango que satisfaga a miembros con distintos puntos de equilibrio fiscal. Arabia Saudita necesita aproximadamente entre 85 y 90 dólares por barril para equilibrar su presupuesto en condiciones normales. Irán necesita mucho menos. Rusia necesita algo entre 55 y 65 dólares, dependiendo del descuento que acepte sobre su crudo Urals.
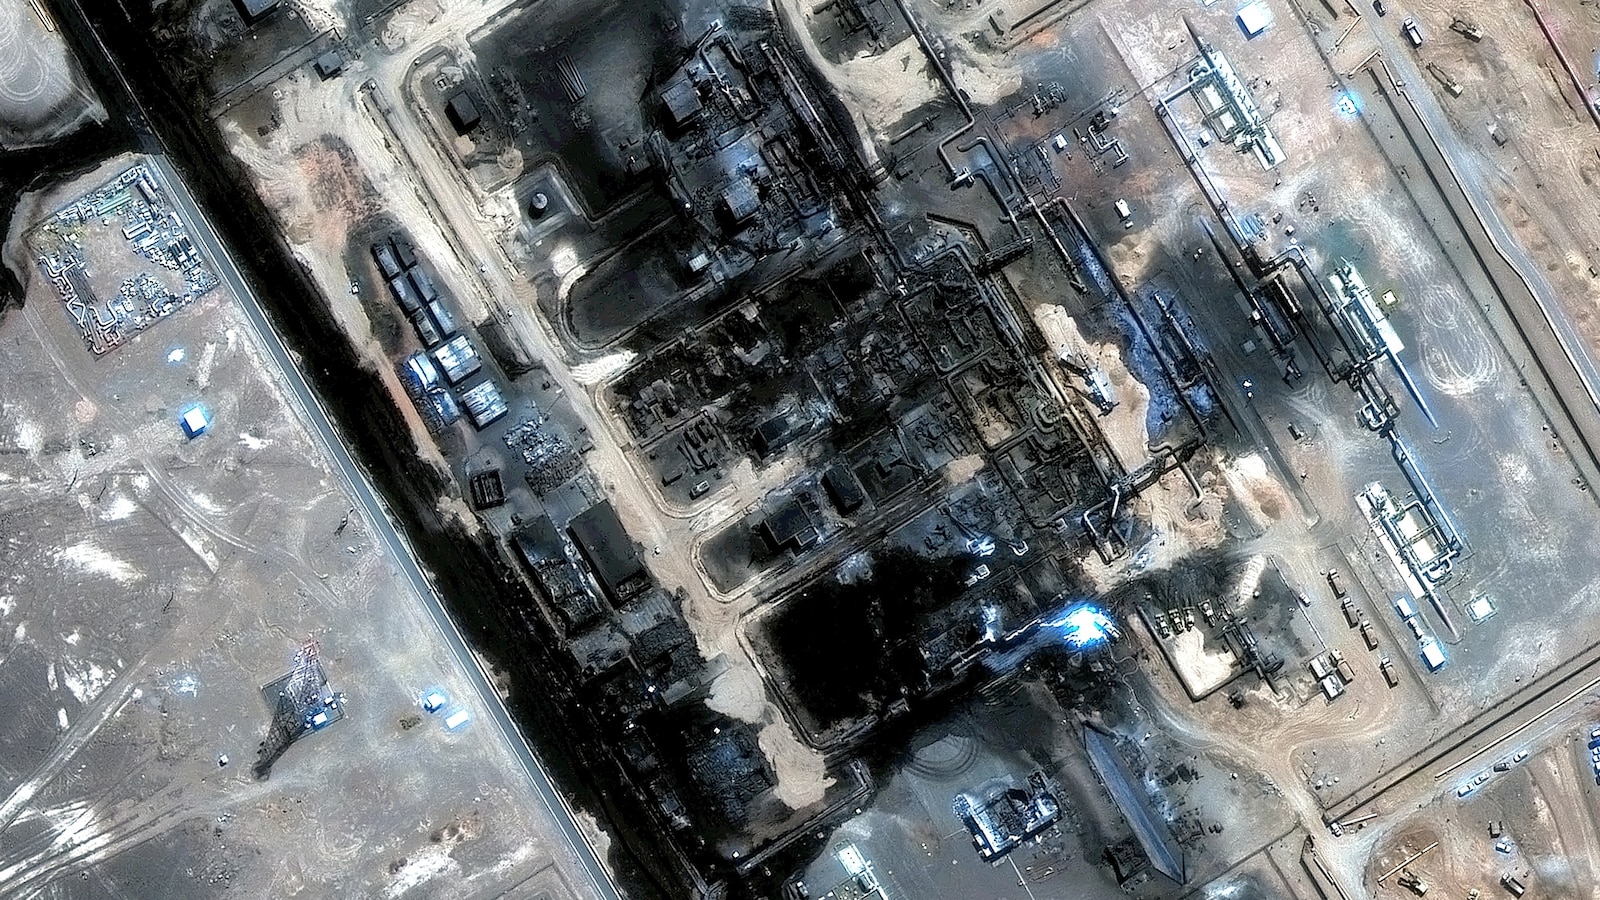
Cuando los precios se disparan sin que la producción de la OPEP+ aumente, la alianza enfrenta un problema de credibilidad. Los miembros argumentarán que el aumento es exógeno: causado por la guerra, no por sus propias decisiones de producción, y por lo tanto no deberían pedírseles que agreguen barriles. Ese argumento gana fuerza cuando la interrupción es tan visible como el ataque iraní a la estación de bombeo del oleoducto Este-Oeste cerca de al-Mesabaah, cuya explosión y el incendio posterior fueron confirmados por imágenes satelitales de Vantor el 13 de septiembre.
El oleoducto Este-Oeste de Arabia Saudita es una arteria estratégica. Mueve crudo desde los campos de producción del este hasta la costa del Mar Rojo, sorteando por completo el estrecho de Ormuz. Si ese oleoducto resulta dañado, Riad pierde una de sus pocas alternativas creíbles al estrecho. Esto es un golpe doble: reduce la capacidad de exportación y señala que incluso las rutas de circunvalación son vulnerables.
La reunión pospuesta en Salalah, Omán, entre representantes iraníes y regionales, estaba destinada a discutir los arreglos de envío a través del estrecho. Su cancelación dice algo sobre la temperatura en la habitación. Si nadie está dispuesto a reunirse, nadie está dispuesto a negociar un alto el fuego de facto para el comercio marítimo. Sin eso, la interrupción persistirá el tiempo suficiente como para reconfigurar las curvas forward y obligar a los compradores a pagar primas de riesgo más elevadas.
Los bancos centrales enfrentan un nuevo insumo
La Reserva Federal, el Banco Central Europeo y el Banco de Inglaterra entraron en este ciclo vigilando una inflación que se negaba a comportarse como预decían los modelos. Los precios de la energía eran una variable conocida, pero manejable: o eso asumían los policymakers. Una interrupción en Ormuz inyecta un shock que ningún modelo entrenado con datos de tiempos de paz puede capturar por completo.
Los precios más altos del petróleo se trasladan a los costos de transporte, que se reflejan en los precios de los alimentos, que a su vez alimentan las demandas salariales. La transmisión es más lenta que un aumento directo de impuestos, pero más amplia en alcance. Los banqueros centrales no pueden subir las tasas para combatir un repunte inflacionario impulsado por el petróleo sin profundizar un problema separado: el crecimiento más lento.
Trump sugirió el domingo que la guerra terminaría justo después de las elecciones intermedias y que los precios de la gasolina caerían rápidamente en cuanto ocurriera. Ese marco asume que los mercados creerán el cronograma y ajustarán los precios en consecuencia. La historia no es indulgente con los políticos que apuestan por correcciones rápidas de precios después de shocks de oferta. El embargo petrolero de 1973 terminó, pero los precios no regresaron a los niveles previos a la crisis de la noche a la mañana. La guerra del Golfo de 1990 mostró un patrón similar. Las interrupciones de suministro crean trayectorias de precios que sobreviven al propio conflicto.
Qué sucede después
Las próximas dos a cuatro semanas determinarán si este episodio se queda como un repunte agudo de precios o se convierte en una revaloración estructural del riesgo de suministro del Medio Oriente. Varias variables importan:
- Si Irán continúa atacando buques comerciales en el estrecho. Incluso los ataques intermitentes encarecen los seguros y frenan el throughput.
- Si Arabia Saudita puede reparar los daños del oleoducto Este-Oeste rápidamente. Cada día de capacidad reducida mantiene más crudo atrapado en el reino y aprieta aún más la oferta global.
- Si la OPEP+ responde aumentando el volumen. Si la alianza se mantiene firme, los precios se mantienen elevados. Si cede y abre los grifos, la reacción de precios puede suavizarse, pero la señal política se debilita.
- Si los canales diplomáticos reviven. La reunión de Salalah fue pospuesta, no abandonada. Omán ha jugado históricamente un rol de mediador silencioso. Si Muscat logra un entendimiento provisional sobre el envío, lo peor de la interrupción podría atenuarse sin un acuerdo político más amplio.
El mercado irá absorbiendo estos resultados de forma incremental. Por ahora, Brent por encima de 107 dólares es una advertencia, no un veredicto. La pregunta es si la advertencia se ignora o se actúa sobre ella.
El cálculo político
Los comentarios de Trump sobre culpar a Ucrania de la escasez de diésel y desestimar la reunión de Omán fueron consistentes con una estrategia política que separa el conflicto de las presiones sobre los costos domésticos. También insinuó que Estados Unidos eventualmente podría asegurar acceso al petróleo iraní, haciendo una comparación con Venezuela. El mensaje es claro: cualquiera sea el costo que la interrupción le Cobré al mundo, Estados Unidos puede sacar un acuerdo que le beneficie.
Ese marco puede resonar internamente. No cambia el hecho de que la economía global ya está valorizando una prima de riesgo más alta para el crudo del Medio Oriente. Los compradores asiáticos lo sienten primero. Las refinerías europeas lo sienten segundo. Los consumidores estadounidenses lo sienten al final, pero aún lo sienten, porque el dólar es la moneda de liquidación y los indicadores globales se mueven al unísono.
Los bancos centrales vigilarán los datos con atención. Si la inflación impulsada por la energía resulta persistente, las decisiones de tasas que ya estaban en duda se vuelven más difíciles de justificar. Las proyecciones de crecimiento que asumían costos estables de insumos energéticos requieren revisión. El costo de no hacer nada crece con cada semana que el estrecho permanezca disputado.
Los ataques contra la infraestructura saudí y el blancado del tráfico marítimo en Ormuz no son eventos militares aislados. Son eventos económicos con raíces geopolíticas. Los precios que se mueven hoy reflejan esa realidad. La pregunta para el resto del año es si los responsables de política los tratan como ruido de fondo o como una señal que vale la pena responder.