霍尔木兹海峡的钳制:伊朗袭击沙特石油如何重塑全球燃料市场
布伦特原油突破107美元/桶,伊朗袭击沙特基础设施及霍尔木兹海峡商业航运引发供应担忧。此次中断或重塑亚洲燃料成本、欧佩克+影响力与央行通胀策略。
数字已经异动
周一清晨,布伦特原油突破每桶107美元,较前一交易日上涨近3%。北美基准油价西德克萨斯中质原油(WTI)则攀升至103美元附近。触发因素一目了然:伊朗对沙特石油基础设施发动袭击,针对霍尔木兹海峡商船航行的攻击局势升级。
但价格走势只是故事的第一句。真正的剧情 unfolds 在次级效应之中——海峡受阻如何重塑亚洲各地的燃料支付格局,欧佩克+如何重新计算自身筹码,以及那些本就应对顽固通胀的央行如何面对一个无法掌控的新增投入成本。
谁最先买单:亚洲炼厂
据行业估算,霍尔木兹海峡每天处理约2100万桶石油。这几乎占全球石油消费量的五分之一。当商船无法再凭信心通过海峡时,运费溢价会首先出现在进口量巨大且库存薄弱的地区。
韩国、日本和印度是眼前的牺牲者。这三个经济体炼化大量原油,并几乎全部经由该海峡运回本土。持续中断迫使它们改走更远航线,推高保险费用,并收窄从订货到到港的窗口期。这个代价并非抽象概念——它直接反映在加油站里柴油和航空燃油的价格上。
中国拥有更多储备和替代供应路线,但即使北京在海峡收紧时也难以独善其身。作为全球最大石油进口国,中国的炼厂专为中东原油的稳定流向而设计。将船运绕道好望角或从其他产区采购更重、更贵的品级,将全面压缩利润空间。
特朗普周末表示,全球柴油短缺不是中东问题而是俄罗斯问题,批评乌克兰对俄罗斯石油设施的袭击。这一说法在国内政治上颇具策略价值,但改变不了供需的物理规律。柴油是炼制产品,而炼制能力集中在亚洲和欧洲。当为这些炼厂供油的原油变得稀缺或昂贵,产品价格随之走高。
欧佩克+重新校准
油价高于107美元会改变欧佩克+框架内每个生产国的算盘。该联盟及其盟友多年来一直在管理供应,试图将价格维持在一个让各成员满意的区间——尽管成员间的财政盈亏平衡点各不相同。沙特阿拉伯在正常情况下需要每桶约85至90美元来平衡预算。伊朗的需求远低于此。俄罗斯的需求则因阿尔斯原油折扣幅度而定,大约在55至65美元之间。
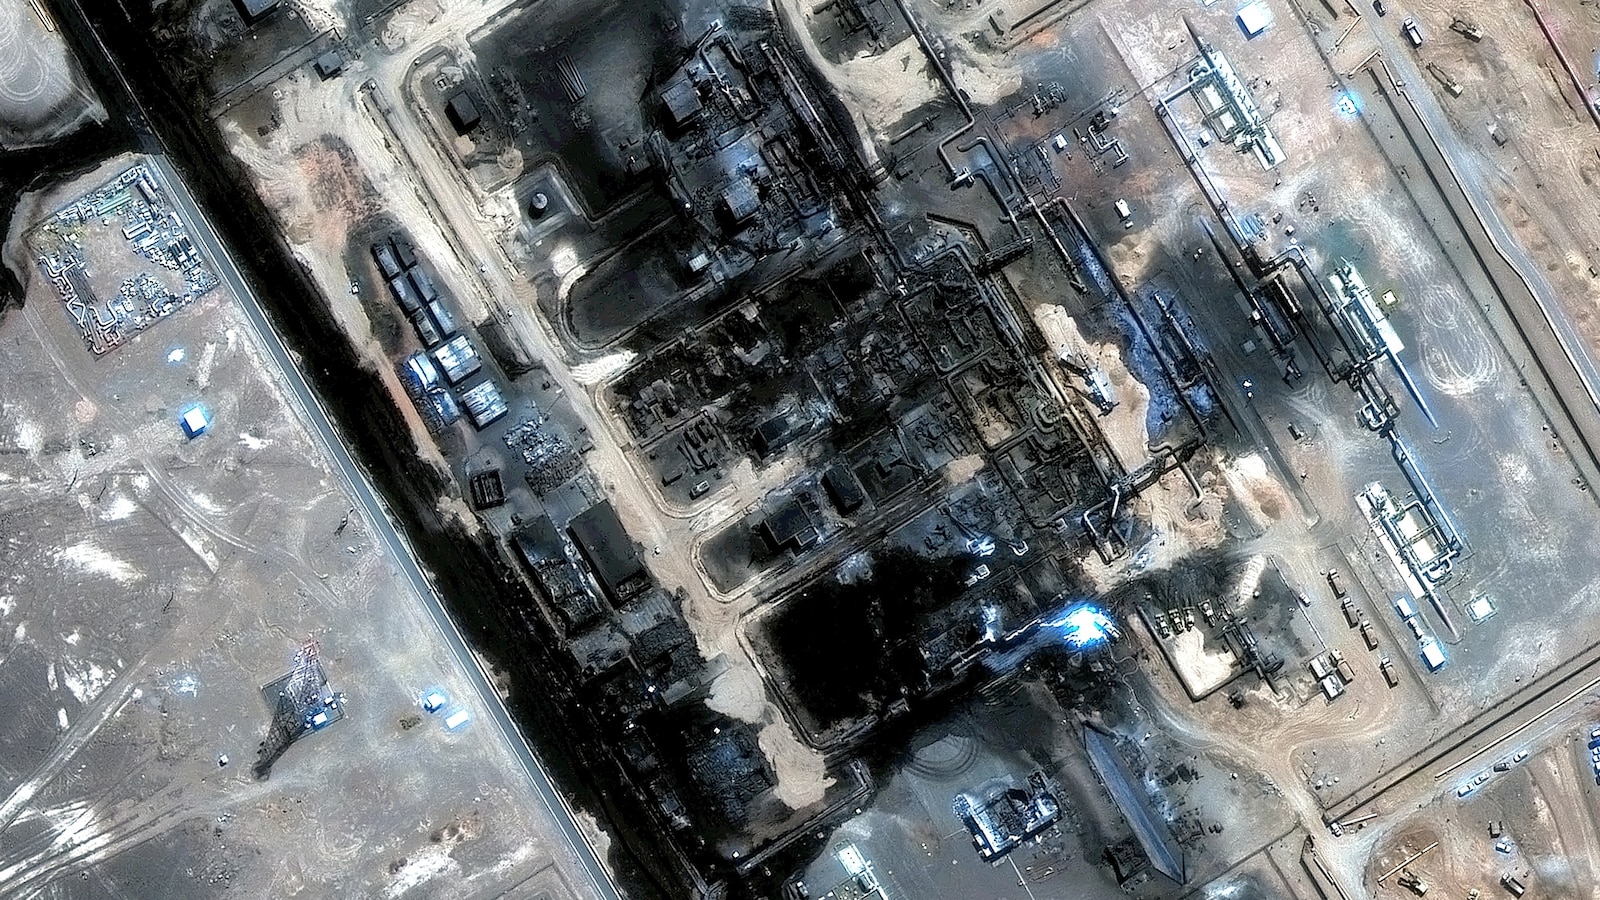
当油价飙升而欧佩克+产量并未增加时,联盟将面临信誉危机。成员国将主张此次上涨源于外部因素——由战争引发,而非他们的产量决策——因此不应被要求增产。这一论点在伊朗袭击东西管道米萨巴泵站时尤其有力,Vantor的卫星图像证实该泵站在9月13日遭到袭击并起火。
沙特的东西管道是战略动脉。它将东部油田的原油输送到红海沿岸,完全绕过霍尔木兹海峡。如果这条管道受损,利雅得就失去其少数可信的海峡替代方案之一。这是双重打击:既削减出口能力,又释放信号——即便绕行路线也处于脆弱状态。
原定在阿曼萨拉拉举行的伊朗与地区代表会议原本旨在讨论通过海峡的航运安排。会议的取消本身就说明了谈判氛围。如果无人愿意会晤,就无人愿意就商业航运达成事实上的停火。没有这样的协议,中断将持续足够长的时间,重塑远期曲线,并迫使买家支付更高的风险溢价。
央方面临新的投入成本
美联储、欧洲央行和英格兰银行在进入本轮周期时,都在观察那些拒绝按模型预测行事的通胀。能源价格曾是已知变量,但可控——政策制定者曾如此假设。霍尔木兹海峡的中断注入了一场任何基于和平时期数据训练出的模型都无法完全捕捉的冲击。
更高的油价推高运输成本,进而推高食品价格,再传导至工资诉求。其传导速度慢于直接增税,但影响范围更广。央行行长们无法为对抗油价驱动的通胀飙升而加息,否则只会加深另一个问题:增长放缓。
特朗普周日暗示,战争将在中期选举后立即结束,汽油价格届时将迅速回落。这种表述假设市场会相信时间线并相应调整价格。历史对赌注押注供给冲击后价格快速回调的政治家并不友善。1973年石油禁运结束,但价格并未一夜回到危机前水平。1990年海湾战争也呈现类似模式。供给中断创造的价格轨迹往往比冲突本身延续得更久。
接下来会发生什么
未来两到四周将决定这次事件是停留在剧烈的价格脉冲,还是转变为对中东供给风险的结构重估。以下几个变量至关重要:
- 伊朗是否继续 targeting 海峡内的商船。即使间歇性袭击也会推高保险成本并减缓吞吐量。
- 沙特能否快速修复东西管道的损害。每减少一天的产能,就有更多原油被困王国境内,全球供应因此更趋紧张。
- 欧佩克+是否通过增产回应。如果联盟坚持立场,价格将维持高位。如果让步开闸,价格反应可能缓和,但政治信号会弱化。
- 外交渠道是否复苏。萨拉拉会议只是推迟而非放弃。阿曼历来扮演低调调停者的角色。如果马斯喀特能促成一项航运临时谅解,最糟糕的中断局面或许能在更广泛政治和解到来之前缓解。
市场将逐步消化这些结果。目前而言,布伦特高于107美元是一个警告,而非判决。问题在于这个警告是被忽视还是被采取行动。
政治算账
特朗普指责乌克兰导致柴油短缺、轻视阿曼会议的说法,与一种将冲突与国内成本压力切割的政治策略一脉相承。他还暗示美国最终可能获得伊朗石油准入,并将其与委内瑞拉类比。信息很明确:无论这次中断让世界付出多大代价,美国都能从中榨取一笔有利可图的交易。
这种叙事在国内可能引起共鸣。但它无法改变全球经济正在为中东原油计入更高风险溢价的事实。亚洲买家最先感受到。欧洲炼厂其次。美国消费者最后感受到,但他们依然会感受到,因为美元是结算货币,全球基准价格同步波动。
央行将密切关注数据。如果能源驱动的通胀被证明具有持续性,原本就存疑的利率决策将更难合理化。那些假设能源投入成本稳定的增长预测需要修订。每当海峡再度陷入争议,无所作为的成本便随之攀升。
对沙特基础设施的袭击和对霍尔木兹航运的 targeting 并非孤立的军事行动。它们是具有地缘政治根源的经济事件。今日动动的价格反映的就是这一现实。今年余下时间里,政策制定者是将它们视为背景噪音还是值得回应的信号,才是关键所在。