Hormuz en llamas: por qué el último ataque del IRGC golpeará más duro a Asia
La Guardia Revolucionaria de Irán atacó un petrolero con bandera togolesa en el Estrecho de Hormuz, alegando que el buque navegaba bajo dirección estadounidense. Para Tokio y Seúl, las implicaciones van mucho más allá de lo que sugiere cualquier informe occidental.
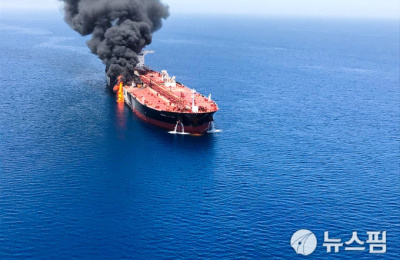
El fuego sobre el de Hormuz es solo el principio.
El Cuerpo de la Guardia Revolucionaria Islámica (GRPI) de Irán anunció el 18 de septiembre que su marina había atacado un petrolero bajo bandera togolesa que intentaba traversar el estrecho de Hormuz la noche anterior. El buque se incendió y detuvo su marcha. El organismo estatal iraní IRIB difundió el comunicado del GRPI: el barco había caído en la “provocación y el engaño estadounidenses”, y Irán no toleraría el paso de ningún “invasor” a través de la vía acuática que reclama como de su control.
Las redacciones occidentales se aferrarán a la narrativa de escalada: un petrolero quemado, retórica endurecida, precios del petróleo temblorosos. Lo que pasarán por alto es algo mucho más trascendente para quienes realmente pagan la cuenta: el estrecho de Hormuz no es un punto de estrangulamiento global en abstracto. Es una línea de vida cotidiana para las economías de Asia Oriental que no tienen una ruta alternativa realista para el volumen de crudo y GNL que deben transportar por él.
Asia bebe más del Hormuz de lo que cualquiera imagina.
Aproximadamente una quinta parte del consumo global de petróleo fluye por el estrecho cada día. Pero esa proporción no se distribuye uniformemente. Japón y Corea del Sur importan juntos unos 6,5 millones de barriles de crudo diario del Medio Oriente, casi todo transitando por Hormuz. La participación de China es mayor en términos absolutos, pero Pekín ha estado diversificando lentamente mediante oleoductos desde Rusia y Myanmar. Tokio y Seúl tienen muchas menos opciones.
Corea del Sur refina cerca de 2,4 millones de barriles diarios de crudo mediooriental en sus refinerías de Ulsan y Yanbu. Las exportaciones de productos refinados de Japón, una fuente significativa de superávit comercial, dependen de que esos mismos envíos lleguen a tiempo. Cuando Hormuz tose, Seúl y Tokio lo sienten primero en los surtidores y en los mercados de diésel al por mayor. Estados Unidos, que ahora produce más petróleo del que importa, lo siente como un incordio de precios.
La afirmación del GRPI de que ejerce “control total” sobre el estrecho no es retórica nueva. Las fuerzas iraníes ya habían hostigado a buques mercantes antes. Lo que hace diferente este incidente es la especificidad de la advertencia: un ataque real, no un abordaje ni una captura, y una declaración pública de que cualquier barco considerado agresor será destruido. Ese lenguaje incrementa el cálculo de probabilidades para los aseguradores de transporte, los charteristas y los fondos de cobertura que se posicionan de cara a la demanda invernal.
La prima de seguro cuenta la historia real.
El seguro de riesgo bélico para el corredor de Hormuz ya cotiza muy por encima de los niveles previos a 2022. Un solo ataque confirmado contra un petrolero eleva aún más esa prima y, lo que es más importante, introduce una disrupción. Las navieras no ajustan gradualmente sus itinerarios alrededor de Hormuz; desvían por el extremo de Omán, a través del golfo de Adén y el canal de Suez, sumando aproximadamente 1.000 millas náuticas y varios días a los tiempos de tránsito desde el golfo Pérsico hasta los puertos de Asia Oriental.
Para los cargamentos al contado de GNL y productos refinados que ya están en camino, las matemáticas son brutales. Un petrolero desviado que consume combustible adicional y absorbe costes de seguro más altos transfiere esos cargos a los compradores. En Corea, donde los márgenes de productos refinados son ajustados y la utilización de las refinerías depende de un suministro constante de materia prima del Medio Oriente, incluso una semana de disrupción puede comprimir los márgenes y forzar recortes. En Japón, donde los ajustes de capacidad de refinación se reflejan en toda la cadena de distribución, el efecto aparece en los precios al por mayor del diésel y del combustible de aviación en cuestión de días.
El momento político de Corea agrava el riesgo energético.
El ataque llegó en un momento incómodo para la administración del presidente Lee Jae-myung. Lee se prepara para una conferencia de prensa el 18 de septiembre, su primera desde que asumió el cargo, y el incidente de Hormuz ya surge como una pregunta que no puede esquivar. Corea del Sur está revisando una solicitud de Estados Unidos para desplegar fuerzas navales en el estrecho, una decisión sin respuesta cómoda. Desplegar buques señala solidaridad aliada y arriesga a que los barcos coreanos entren en las mismas aguas que el GRPI acaba de armaletizar. Negarse señala independencia y arriesga a enfurecer a Washington en un momento en que Seúl también negocia compromisos de inversión que la administración estadounidense trata como innegociables.
El índice de aprobación de Lee ha caído nueve semanas consecutivas hasta el 33,8 por ciento, según datos de Realmeter publicados el 14 de septiembre. La encuesta citó el debate sobre el despliegue en Hormuz, los fracasos en política inmobiliaria y la emigración de votantes progresistas y jóvenes como factores que arrastran su imagen. Una segunda instantánea de Gallup Corea, publicada el 17 de septiembre, situó a Lee en segundo lugar entre los políticos de confianza por primera vez desde 2021, con un 35,9 por ciento que confía en él y un 50,4 por ciento que no, una inversión de las cifras del año anterior: 51,2 por ciento de confianza y 34,1 por ciento de desconfianza.
La administración entró a esta semana con una agenda abarrotada: una investigación especial sobre acusaciones de enjuiciamientos políticamente motivados, debates constitucionales sobre los límites de mandato presidencial y seis rondas de medidas de política inmobiliaria que hasta ahora han fallado en revertir lo que los registros de la Korea Land & Housing Corporation muestran como 83 aumentos semanales consecutivos en los precios de los apartamentos de Seúl. Hormuz añade una dimensión de política exterior y seguridad económica a una crisis doméstica que ya giraba descontrolada.
Japón reaccionará más rápido, pero no necesariamente mejor.
El gobierno de Japón suele responder a las disrupciones en Hormuz con una mezcla de demarches diplomáticas, liberación de reservas estratégicas y coordinación discreta con compañías navieras para priorizar petroleros de GNL sobre portacontenedores de crudo. La diferencia con Corea del Sur es la escala: la capacidad de refinación de Japón es menor en relación con su consumo, pero sus reservas de emergencia de petróleo están entre las más profundas de la OCDE. Tokio puede absorber un shock más breve. Seúl no.
Ambos países enfrentan una vulnerabilidad estructural que ninguna conferencia de prensa ni nota diplomática resuelve: el golfo Pérsico representa aproximadamente el 85 por ciento del origen de las importaciones de crudo de Corea del Sur y cerca del 75 por ciento del de Japón. Ninguno ha construido un oleoducto desde el lado del Pacífico. Ninguno ha reemplazado el GNL mediooriental con suficiente oferta alternativa para aislar sus mercados. La pregunta para Tokio y Seúl no es si la disrupción de Hormuz volverá a ocurrir, sino si el próximo incidente cruzará de hostigamiento a cierre sostenido, y si sus economías pueden sobrevivir a un bloqueo de tres meses sin racionamiento.
Qué sigue.
La lectura inmediata del mercado será volatilidad en los precios del petróleo. El Brent probablemente pruebe rangos más altos mientras los operadores precian la probabilidad de incidentes repetidos. Los márgenes de productos refinados en Asia Oriental —particularmente las diferenciales de combustible de aviación y diésel frente al feedstock mediooriental— se ampliarán más rápido que el crudo mismo, porque el cuello de botella no es el petróleo sino la capacidad de transporte y la disponibilidad de seguros para moverlo.
Para Seúl, el riesgo más inmediato es político. La conferencia de prensa del 18 de septiembre obligará a Lee a abordar simultáneamente la pregunta del despliegue en Hormuz y el impasse inmobiliario. Si ofrece consuelos vagos sobre ambos frentes, el daño en las encuestas se acelera. Si toma una posición clara sobre Hormuz, ya sea comprometéndose con la solicitud estadounidense o rechazándola, gana un postureo de política exterior pero pierde margen de maniobra en el frente doméstico.
Para el sistema energético global, la enseñanza es sobria. El GRPI ha reiterado su disposición a usar la fuerza contra el transporte comercial en Hormuz y ha elegido como blanco —un buque bajo bandera togolesa— que envía un mensaje a todos los estados de pabellón con un registro conveniente y un interés comercial en la ruta. Es poco probable que el incidente cierre el estrecho de forma permanente. Pero establece un umbral más bajo para futuros ataques, y cada ataque eleva el piso de los seguros, encarece el transporte marítimo y cierra el margen para las economías de Asia Oriental que no pueden alejarse fácilmente del golfo Pérsico.
El fuego sobre Hormuz es una señal. Las cenizas caerán primero en Yokohama y Ulsan.