Cómo un ex sheriff y fotógrafo de guerra custodiará el alma de Berkshire
La nominación de Howard Buffett como presidente de Berkshire Hathaway tiene más que ver con la inmortalidad institucional que con la asignación de capital. Con Greg Abel ya adelantándose en negocios, el verdadero trabajo de Howard es mantener viva la forma Buffett — o decidir cuándo dejarla ir.
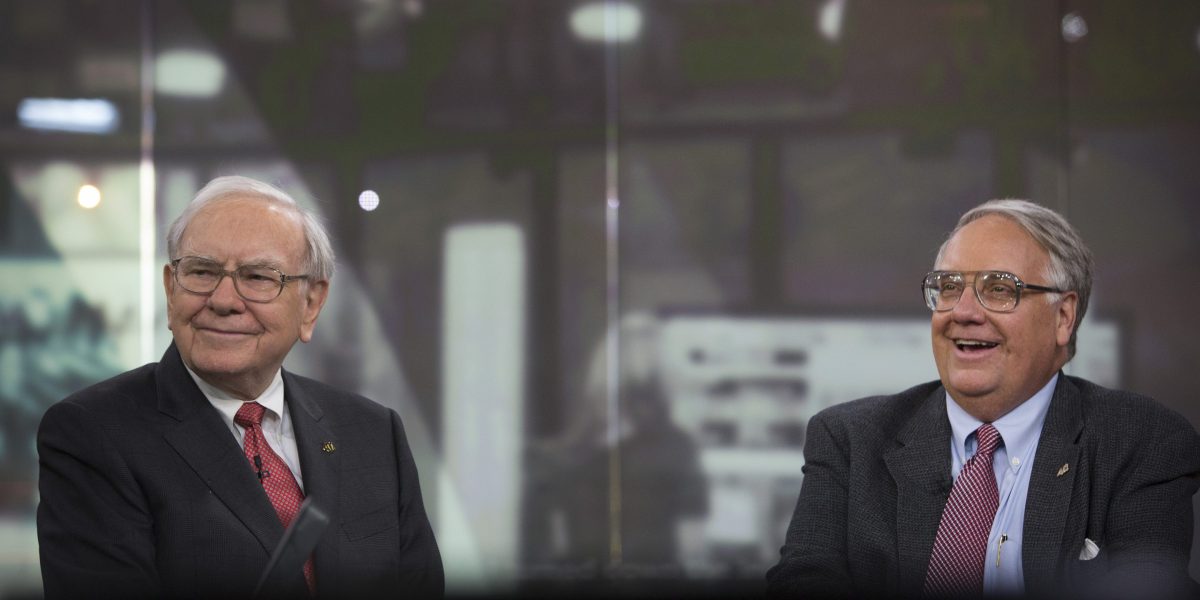
El sheriff de Omaha
Howard Graham Buffett ha pasado su vida operando muy lejos del mundo exclusivo de la inversión institucional. Cultiva miles de acres en Illinois, Arizona y Sudáfrica. Fue elegido sheriff de un condado del centro de Illinois, un cargo que, sí, implica aplicación real de la ley, y aún conserva el título de vicealcalde. Ha fotografiado guerras y vida silvestre en unos 130 países, produciendo libros y recibiendo honores diplomáticos de México, Colombia y Ruanda.
Y ahora es presidente de Berkshire Hathaway, el conglomerado de un billón de dólares que su fundador alguna vez describió como un “paraíso para los capitalistas”.
El nombramiento, anunciado esta semana por Warren Buffett, ha llamado la atención por su simple improbabilidad. Pero la verdadera historia no es lo que Howard Buffett hará en Berkshire. Es lo que su padre cree que sucederá cuando deje de hacerlo todo él mismo.
La cultura como puesto
La carta de Buffett que describe la transición fue inusualmente poética para un documento de gobierno corporativo. Escribió que Greg Abel, el director ejecutivo, dirigiría la compañía mientras Howard vigilaría su cultura y valores, calificándolos de más valiosos que cualquier cosa en el balance. Buffett fue más allá: sugirió que los accionistas debían pensar en Howard como una póliza que poseen y esperan nunca reclamar.
Traducción: esperamos que nunca lo necesiten.
Ese encuadre es revelador. En la mayoría de las sucesiones corporativas, el sucesor hereda tanto la estrategia como la ejecución. En Berkshire, los dos trabajos están deliberadamente separados. Abel, quien tomó el relevo como director ejecutivo en enero, ya ha invertido 10 000 millones de dólares en Alphabet y adquirido la constructora Taylor Morrison por 6 800 millones de dólares, con un valor empresarial total de 8 500 millones. Se está moviendo con rapidez, tomando decisiones que requieren un profundo conocimiento de los mercados de capitales, las estructuras de las operaciones y la dinámica sectorial. Es un operador profesional.
Howard Buffett no lo es. Ha pasado toda su carrera fuera de las finanzas. Su especialidad está en la agricultura de conservación, las zonas de conflicto y la gobernanza informal de las comunidades rurales. Eso lo convierte en la persona incorrecta para asignar capital. Puede hacerlo la persona adecuada para proteger la cultura que hace posible la asignación de capital en Berkshire desde el principio.
El problema de comprar y mantener
El enfoque de inversión de Berkshire es idiosincrático por diseño. La compañía compra negocios y los mantiene indefinidamente, otorgando a los gerentes operativos una autonomía enorme. Este modelo depende de un conjunto compartido de supuestos sobre la paciencia, la confianza y la primacía de la reputación de la holding sobre la ingeniería financiera a corto plazo. No es un modelo que se reproduzca automáticamente.
La actividad temprana de Abel sugiere que preservará la estructura mientras moderniza agresivamente la cartera. Ese es probablemente el instinto correcto. Un compuesto de un billón de dólares no puede seguir creciendo a un 15 % anual comprando float de seguros y fabricantes de mercado medio para siempre. Necesita exposición a acciones públicas, tecnología y sectores con mercados direccionables más grandes.
Pero el cambio conlleva riesgo institucional. Cada gran operación que cierra Abel pone a prueba si la nueva dirección trata a las subsidiarias de Berkshire como lo hizo Buffett: managers con manos libres, horizontes largos, tolerancia cero por el teatro de Wall Street. Si Abel empieza a tratar a Berkshire como una firma de capital privado convencional, la presencia de Howard Buffett como presidente debería ser el disyuntor.
Si eso funciona en la práctica sigue siendo una pregunta abierta. El poder de un presidente es en gran medida ceremonial a menos que la estructura del consejo le dé autoridad de veto sobre categorías específicas de decisiones. Buffett no ha aclarado qué puede bloquear Howard. Más importante aún, Howard nunca ha demostrado interés en controversias de gobierno corporativo o maniobras de sala de juntas. Es un granjero, un sheriff y un fotógrafo, no un luchador.
La cuestión de la filantropía
La fundación de Howard Buffett ha comprometido más de 1 000 millones de dólares en regiones donde la gobernanza es débil o ausente: Sudán, la República Democrática del Congo y otras zonas afectadas por conflictos. En una conversación de enero con sus hermanos Susie y Peter, argumentó con claridad que el financiamiento por sí solo no puede resolver la pobreza cuando el estado de derecho ha colapsado.
“Hay muchas cosas que puedes financiar y que no llegarán a nada”, dijo. “Si no abordas el tema real del estado de derecho, simplemente no puedes tener éxito”.
Esa observación se aplica igualmente a la sucesión de Berkshire. El dinero ha sido asignado: los 145 000 millones de dólares de la fortuna Buffett, aproximadamente 500 millones de dólares anuales distribuidos entre las fundaciones de los hijos. Pero distribuir riqueza no garantiza que la arquitectura institucional que Buffett construyó sobreviva a la transición intacta. La pregunta más difícil es qué sistemas, incentivos y normas reemplazarán a la autoridad personal que los mantenía unidos.
Quién gana, quién pierde
Los accionistas ganan si el rol de Howard Buffett mantiene a Berkshire disciplinada durante un período de transformación inevitable de la cartera. Abel necesita a alguien que pueda defender públicamente la ortodoxia cultural mientras él desmantela en silencio partes de la cartera que Buffett construyó durante décadas.
Los inversores institucionales pueden perder las posiciones concentradas y subvaloradas que Berkshire mantuvo bajo Buffett. Abel está claramente dispuesto a pagar precios de mercado por la exposición: Alphabet a 10 000 millones de dólares no es una venta de emergencia. El descuento del que disfrutaba Berkshire como comprador de última instancia se está erosionando.
El propio Howard Buffett ocupa una posición curiosa. Es, cabe decir, el miembro más experimentado políticamente de la familia Buffett —haber ejercido cargo electo y servido en aplicación de la ley—, sin embargo, nunca ha buscado aprovechar el nombre de Berkshire para influencia. Esa contención es exactamente por lo que su padre lo nombró.
Qué sucede después
Dentro de tres años, la prueba será visible. ¿Seguirá Berkshire comprando negocios sin exigir rendimientos inmediatos? ¿Seguirán sus gerentes operativos disfrutando de una autonomía inusual? ¿Seguirá la compañía resistiendo la presión por resultados trimestrales?
Abel será quien tome esas decisiones. Howard Buffett será quien defienda las respuestas. El sistema que Warren Buffett construyó depende de que ambos hombres hagan su trabajo, y de que Howard permanezca como el guardián que su padre diseñó que fuera, no como el operador que su currículum no sugiere que quiera convertirse.