Cómo los rivales coreanos del acero flanquearon los aranceles de EE. UU. con un solo movimiento audaz
Hyundai Steel y POSCO están construyendo una planta de acero conjunta de 6.000 millones de dólares en Luisiana para eludir los aranceles automotrices de EE. UU. La operación cierra la integración vertical de Hyundai en Norteamérica y obliga a Ford y GM a negociar con antiguos rivales que ahora son socios.
Una alianza rival que nadie vio venir
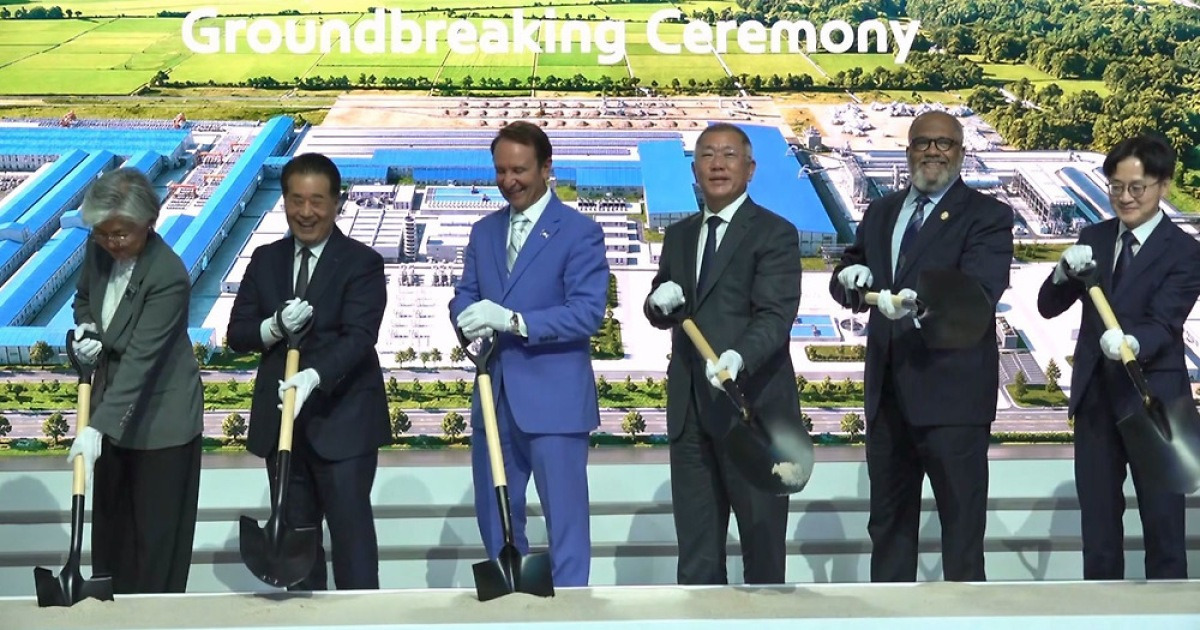
Hyundai Steel y POSCO —los dos mayores productores de acero de Corea del Sur, rivales durante décadas en todos los mercados, desde láminas automotrices hasta varilla para construcción— rompieron el piso el 4 de septiembre en Donaldsonville, Louisiana. La planta comenzará su construcción en el cuarto trimestre y comenzará a producir 2,7 millones de toneladas de láminas de acero automotriz al año para 2029. POSCO aporta una participación del 20 % en un proyecto valorado en unos 8 billones de wones, equivalentes a unos 6000 millones de dólares al tipo de cambio actual.
Sobre el papel, esto parece un arreglo de negocios. En la práctica, es una maniobra táctica que esquiva las mismas barr arancelarias que Washington ha construido desde 2018. Al fabricar dentro de los Estados Unidos, las dos compañías coreanas evaden los aranceles que han encarecido el acero importado y lo han convertido en un tema políticamente tóxico. Más importante aún, se posicionan para beneficiarse de una norma que ya advirtió a la industria automotriz estadounidense: a partir de julio del próximo año, los vehículos que contengan menos del 70 % de acero de origen norteamericano perderán el trato arancelario preferencial.
La empresa mixta convierte efectivamente un muro regulatorio en un flujo de ingresos. También marca la primera vez que dos gigantes coreanos del acero invierten juntos en una instalación nueva en territorio estadounidense, un cambio estructural que va más allá de cualquier planta individual.
Por qué importa este momento
La norma estadounidense fue diseñada para incentivar el suministro local y penalizar la dependencia del acero extranjero. También buscaba presionar a los automovilísticas para que relocalizaran su producción. Lo que no anticipó fue una alianza coreana de productores de acero operando dentro de las mismas fronteras que la norma intenta proteger.
Hyundai Motor Group ahora controla cada eslabón de su cadena de suministro de acero en Norteamérica: desde la adquisición de materias primas hasta la lámina automotriz terminada. Esa integración vertical ya era el objetivo final de la compañía antes del anuncio en Luisiana. Lo que cambió fue la velocidad. En lugar de esperar a que se asiente el entorno arancelario, Hyundai aceleró para asegurar el suministro antes de la fecha límite de julio, con el capital y la capacidad de ingeniería de POSCO cubriendo la brecha.
Para los fabricantes estadounidenses, esto es un problema con dos caras. Ford y General Motors aún dependen del acero importado para parte de su producción norteamericana. Bajo la nueva norma, esas porciones se vuelven costosas —o descalificantes—. No pueden reemplazar fácilmente el acero coreano con suministro doméstico porque la oferta local es exactamente lo que Hyundai y POSCO están construyendo ahora. La ironía es estructural: el arancel estaba destinado a proteger a los fabricantes americanos de la competencia extranjera, pero está acelerando un escenario en el que esos mismos fabricantes deben comprar a empresas extranjeras operando en territorio estadounidense.
Efectos secundarios que se propagan por la cadena de suministro
Las consecuencias van mucho más allá del precio del acero. En la parte alta de la cadena, la planta de Donaldsonville demandará cantidades significativas de gas natural y electricidad del corredor industrial de Luisiana, estrechando los contratos energéticos regionales y potencialmente elevando los costos locales de servicios públicos. El sitio está cerca de infraestructura petroquímica existente, lo que significa que la logística de materias primas —mineral de hierro, carbón coquizable, chatarra— se optimizará alrededor del transporte por el Golfo de México en lugar de las rutas del Pacífico.
En la parte baja, la capacidad de 2,7 millones de toneladas está calculada para la producción de las plantas norteamericanas de Hyundai Motor Group en Alabama y Kentucky, pero cualquier excedente fluirá al mercado abierto. Eso crea un nuevo patrón de precios para la lámina de calidad automotriz en el sureste, una región que históricamente ha dependido de envíos desde Gary, Indiana, o de bobinas importadas de Japón y Corea. Solo el cambio geográfico altera la economía del transporte para cada taller de carrocería y cada stampedora dentro de un radio de ochocientos kilómetros.
También hay implicaciones laborales. Se espera que el proyecto cree aproximadamente 800 puestos de construcción y 400 empleos permanentes, según estimaciones estatales. En un período de mercados laborales manufactureros ajustados, reclutar soldadores, electricistas y metalurgistas calificados en el sur rural de Luisiana requerirá competir con otros empleadores del sector energético. Es probable que haya presión salarial en la región, lo que podría ralentizar la rampa de producción si los costos laborales superan las proyecciones.
Ambientalmente, la planta enfrenta escrutinio bajo el proceso cada vez más estricto de permisos de aire de Luisiana. La producción de acero es intensiva en carbono, y el sitio de Donaldsonville se encuentra dentro de un área ya cargada por emisiones petroquímicas. Hyundai y POSCO han señalado su intención de incorporar tecnología de horno eléctrico de arco y hierro reducido directamente asistido por hidrógeno, pero esas afirmaciones requieren verificación antes de que inversores y reguladores las consideren materiales. La intensidad de carbono del producto final determinará si el acero califica para algún incentivo futuro de bajo contenido de carbono bajo la política comercial estadounidense.
Quién gana, quién pierde
Hyundai Steel gana más de inmediato. Consigue un pie de página sin aranceles en el mercado automotriz más grande del mundo, con compra comprometida de las plantas de vehículos de su grupo matriz en Alabama y otros lugares. La instalación de Luisiana produce lámina de calidad automotriz de alto valor, no varilla de construcción genérica. La protección del margen está integrada. La compañía también gana poder de negociación que nunca antes había tenido: Hyundai ahora puede amenazar con vender la capacidad excedente a Ford o GM, convirtiendo un centro de costos en un centro de ganancias en su propia cadena de suministro.
POSCO gana un cobertura estratégica. La propiedad del 20 % en una planta con sede en EE. UU. le da exposición al mercado norteamericano sin la carga de capital completa. También fortalece la posición negociadora de la compañía con los fabricantes estadounidenses que necesitarán proveedores alternativos mientras el acero chino y europeo enfrenta nuevos escrutinios. La presencia de POSCO en la empresa mixta envía un mensaje a Washington de que no toda inversión extranjera es hostil, una distinción que importa a medida que la política comercial continúa endureciéndose.
Ford y GM pierden poder de negociación de maneras que se acumularán con el tiempo. Sus opciones para el acero automotriz norteamericano se reducen precisamente cuando la regla arancelaria los obliga a expandirlas. Podrían encontrarse pujando por capacidad de las mismas empresas que compiten contra sus propias divisiones de vehículos. La dependencia es mutua pero asimétrica: Hyundai necesita el mercado estadounidense, pero GM y Ford necesitan el acero de Hyundai con más urgencia de lo que Hyundai necesita sus pedidos.
Otros productores extranjeros de acero enfrentan la misma presión. Empresas japonesas como Nippon Steel y JFE, que también han operado en EE. UU., tendrán que defender su cuota de mercado contra una alianza coreana que ahora cuenta con un importante estado estadounidense como base. La dinámica competitiva cambia de “quién puede barater aquí” a “quién ya construyó aquí”. Esa ventaja es acumulativa: una vez que un molino está en funcionamiento, los costos hundidos crean fricción de cambio para los compradores que contaban con opciones de importación.
Qué pasa después
La construcción está programada para comenzar este trimestre. La primera producción está prevista para 2029. Eso significa que hay una ventana de aproximadamente dos años en la que la regla arancelaria entra en vigor antes de que la planta esté operativa. Los fabricantes con un suministro de acero norteamericano débil —o sin asociación doméstica en absoluto— enfrentarán presión real de costos durante esa brecha. Los contratos firmados en los próximos 18 meses establecerán los términos para el resto de la década, y esos términos favorecerán ampliamente al lado con suministro asegurado.
También hay preguntas sin respuesta. El umbral del 70 % se aplica al contenido de acero, no solo al origen. Aún no está claro si el aluminio, las fundiciones y otros componentes metálicos entran en el cálculo. El texto final de la norma y cualquier orientación interpretativa del Departamento del Tesoro o del Representante de Comercio Exterior determinarán cuán estricta o ampliamente se aplica la ventaja. Las empresas ya están haciendo lobby por definiciones favorables, una señal de que el lenguaje de la norma, no solo su existencia, es el campo de batalla.
La alianza en sí es inusual por su escala y estructura. La participación del 20 % de POSCO es lo suficientemente pequeña como para hacer el arreglo aceptable para reguladores estadounidenses preocupados por el control extranjero, pero lo suficientemente grande como para dar a la compañía influencia real sobre la transferencia de tecnología y la asignación de producción. Si el modelo demuestra ser viable —y las primeras señales de conferencias de la industria sugieren que lo será— se esperan estructuras similares en otros sectores donde las barreras arancelarias suben y la producción local es la única respuesta creíble. Probablemente veamos este esquema replicado en materiales para baterías, químicos refinados y posiblemente semiconductores.
La planta de Luisiana no es solo un acerero. Es una señal de que la era de importar tu camino hacia mercados protegidos arancelariamente terminó, y que las empresas más rápidas en localizarse serán las que escriban las nuevas reglas. Para Washington, la pregunta más difícil es si una política arancelaria diseñada para traer la manufactura a casa ahora está reforzando las mismas ventajas competitivas que buscaba neutralizar.