韩国钢铁竞争对手以大胆举动绕过美国关税
现代钢铁与浦项制铁正于路易斯安那州共建一座60亿美元合资钢铁厂,以规避美国汽车关税。此举完成了现代在北美市场的垂直整合,并使福特与通用汽车不得不与昔日竞争对手、现合作伙伴重新谈判。
无人预见到的对手结盟
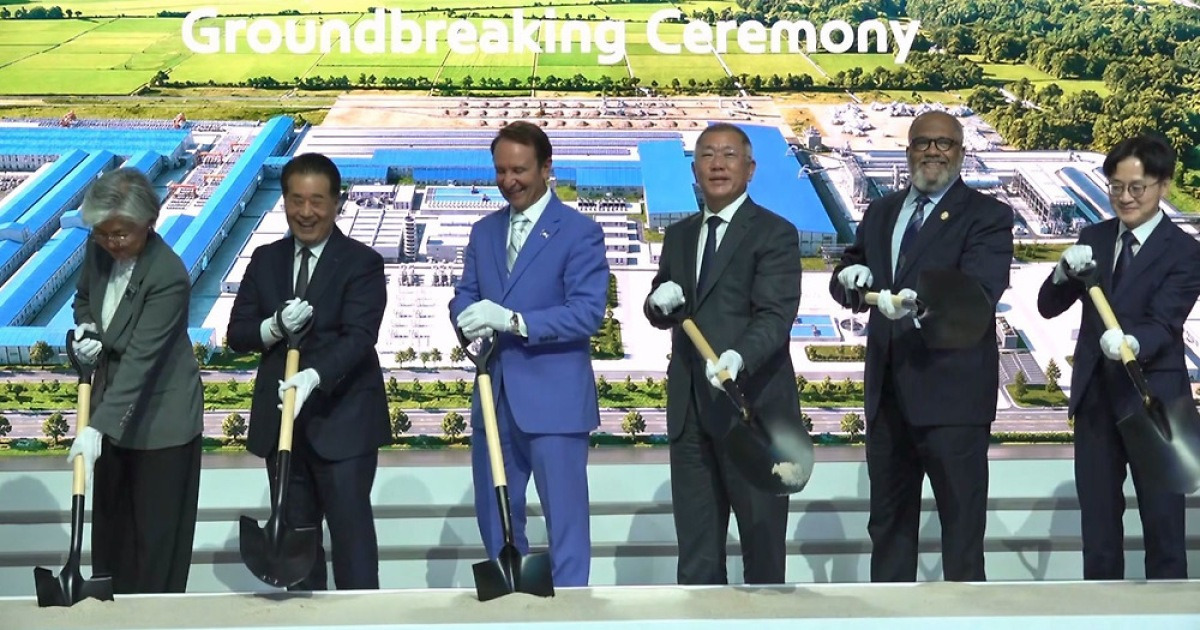
现代钢铁与浦项制铁——韩国第一和第二大企业,几十年来在汽车板材到建筑钢筋的每一个市场都是竞争对手——于9月4日在路易斯安那州唐纳森维尔共同破土动工。该工厂将在第四季度开始建设,预计到2029年投产年产270万吨汽车钢板。浦项制铁将出资20%的股份,项目总值约8万亿韩元,按当前汇率约合60亿美元。
从纸面上看,这是一笔商业安排。实际上,这是对华盛顿自2018年以来精心构筑的贸易壁垒的一次战术性绕行。通过在美境内生产,两家韩国企业绕开了让进口钢材昂贵且政治上令人忌讳的关税。更重要的是,它们为自己创造了一个有利可图的位置,以应对美国汽车行业被警告已久的规则:明年7月起,含北美白钢比例低于70%的车辆将失去优惠关税待遇。
这家合资企业将一道监管高墙变成了收入渠道。这也是韩国两大钢铁巨头首次在美国本土的土地上联合投资一个绿地工厂,这是一次超越单个工厂的结构转型。
时机为何关键
美国这项规则的设计初衷是激励本土采购、惩罚对外国钢材的依赖,同时也意在施压汽车制造商将生产回流本土。但它未曾料到,一家韩国钢铁伙伴关系竟在这条规则试图保护的国土内部运作。
现代汽车集团现已掌控其在北美钢材供应链的每一个环节——从原材料采购到成品汽车钢板。这种垂直一体化本就是公司早已设定的战略目标,只是此次路易西安那州的公告让速度变得不同。现代没有等待关税环境尘埃落定,而是抢先在7月最后期限之前锁定供应,由浦项制铁的资本和工程能力填补空白。
对美国车企而言,这是一个双面难题。福特和通用汽车目前仍有部分北美产汽车依赖进口钢材。在新规则下,这部分用量要么成本飙升,要么直接失去资格。它们难以用本土供应替代韩国钢材,因为本土供应正是现代和浦项制铁正在建造的东西。讽刺之处在于结构层面:这项关税本意为美国制造商抵御外国竞争,却正在加速一个同样制造商不得不向在美国境内运营的外国企业采购钢材的格局。
次级效应在供应链中扩散
其影响远超钢材定价。在上游,唐纳森维尔工厂将从路易斯安那州工业走廊消耗大量天然气和电力需求,收紧区域能源合同,并可能推高当地公用事业成本。工厂毗邻现有石化基础设施,这意味着原料物流——铁矿、焦煤、废钢——将围绕墨西哥湾海岸航运而非太平洋航线进行优化。
在下游,270万吨的产能规模是为现代汽车集团在阿拉巴马州和肯塔基州的北美工厂产量量身定制的,但任何过剩部分将流入公开市场。这就为该地区的汽车级钢板建立了一个新的定价基准,而这一地区历来依赖来自印第安纳州加里市的运输或从日本和韩国进口的钢卷。仅是地理上的转移,就改变了500英里半径内每一家车身修理厂和冲压厂的运费经济。
劳动力影响同样存在。根据州政府估算,该项目预计将创造约800个建筑工地岗位和400个永久职位。在制造业劳动力市场紧张的关键时期,在路易斯安那州农村地区招募熟练焊工、电工和冶金工程师,必然面临与其他能源行业雇主的激烈竞争。该地区工资上行压力不可避免,若劳动力成本超出预期,可能导致投产速度放缓。
环境方面,该工厂将面临路易斯安那州日趋严格的空气排放许可审查。钢铁生产属于高碳排行业,而唐纳森维尔厂区本身就处于已被石化排放重负笼罩的区域。现代和浦项制铁已表态有意引入电弧炉技术和氢基直接还原铁工艺,但这些承诺在投资者和监管机构将其视为实质性因素之前,仍需验证。最终产品的碳排放强度将决定该钢材是否有资格享受美国贸易政策未来推出的低碳含量激励措施。
谁是赢家,谁是输家
现代钢铁是最直接的赢家。它在一个全球最大的汽车市场中获得了免关税立足点,并获得来自母公司阿拉巴马等地整车厂的确定采购协议。路易斯安那设施生产的是高价值汽车级钢板,而非大宗商品级的螺纹钢,利润空间早已被锁定。公司还获得了前所未有的议价筹码:现代如今可以威胁将过剩产能售予福特或通用汽车,将一个成本中心转化为对其自身供应链的利润中心。
浦项制铁赢得的是战略对冲。以20%的份额持有美国本土工厂,使其在不背负全部资本负担的情况下参与北美市场,同时也在与中国和欧洲钢材面临新一轮审查时,增强了与美国汽车制造商的谈判地位。浦项制铁出现在合资企业中,向华盛顿释放了一个信号:并非所有外资都是敌对性的,这一区分在贸易政策持续趋硬的背景下尤为关键。
福特和通用汽车的谈判筹码正在以渐进的方式流失。它们在关税规则迫使扩大本土供应之际,却发现北美汽车钢的选择空间正不断收窄。它们可能会发现自己正在与那些与自己整车业务直接竞争的供应商争夺产能。这种依赖是双向的,但是不对称的——现代需要美国市场,但通用和福特比现代更需要现代钢材。
其他外国钢铁企业同样面临同样的挤压。在日本钢铁企业如新日铁和JFE也在美国运营过,它们将需要防守自己的市场份额,对抗一家如今以美国重要州为大本营的韩国联盟。竞争逻辑正从"谁能最便宜地运到这里"转向"谁已经在这里建厂了"。这种优势是累积性的:一旦工厂运转起来,沉没成本就会为那些原本依赖进口渠道的买家制造转换摩擦。
后续走向
建设计划于本季度启动,首产目标为2029年。这意味着存在一个大约两年的窗口期——关税规则届时已生效,但工厂尚未投产。北美钢材供应薄弱、甚至完全没有本土合作关系的汽车制造商,将在这段空窗期内承受真实的成本压力。未来18个月内签署的合同将决定此后数年的条款,而那些条款将严重偏向拥有稳定供应的一方。
此外,还有一些悬而未决的问题。70%的门槛适用于钢材含量,而非仅仅来源。铝材、铸件及其他金属部件是否计入计算,目前尚不清楚。最终法规文本以及财政部或美国贸易代表办公室发布的任何解释性指引,将决定这一优势的适用范围是宽还是窄。企业已经在为有利的定义游说——这表明规则的措辞本身,而不仅仅是其存在与否,已是真正的战场。
这次合作在其规模和结构上均属罕见。浦项制铁20%的持股比例,既足以让关注外资控制的美国监管机构感到安心,又足够大以赋予其对技术转移和产量分配的实质影响力。如果这一模式被证明可行——行业会议上的早期信号表明它将如此——我们预计类似结构会出现在其他关税壁垒上升、本土化生产是唯一可信回应的行业中。我们很可能会在电池材料、精炼化工甚至半导体领域看到这一模板被复制。
路易斯安那工厂不仅仅是一座钢铁厂。它是一个信号,表明靠进口涌入关税保护市场的时代已经结束,而本地化速度最快的公司将制定新规则。对华盛顿而言,更艰难的问题是:一项旨在将制造业带回本土的关税政策,如今是否正在强化它所试图削弱的竞争力优势。