Cómo el bloqueo de la litografía EUV está volteando el juego de poder en semiconductores
China no puede comprar máquinas de litografía EUV, pero eso no detiene a Samsung, TSMC e Intel de consolidar la siguiente generación junto con ASML. La pregunta es si el bloqueo acelera la autosuficiencia china o cementa una brecha tecnológica permanente.
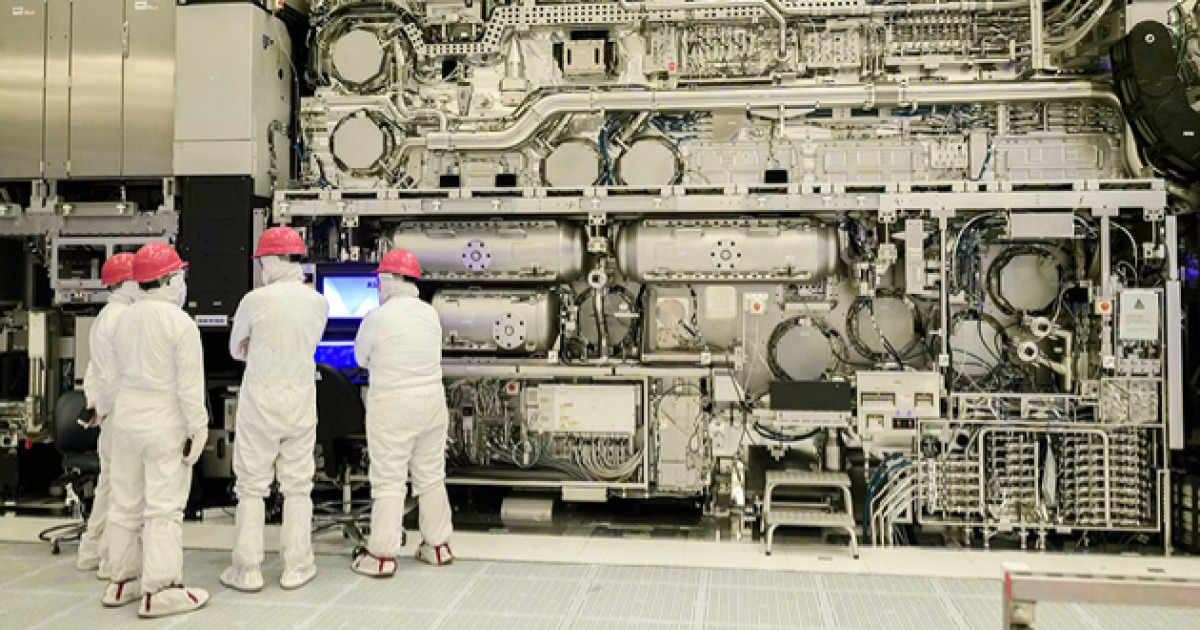
El abrazo asfixiante de la EUV está funcionando: esa es la verdadera historia
China ha quedado cortada del equipo de litografía de semiconductores más avanzado desde 2019, cuando Estados Unidos presionó a Países Bajos para que dejara de renovar las licencias de exportación de ASML para herramientas EUV. La política se endureció aún más en 2023 para incluir parte del equipo DUV avanzado. El resultado es una brecha tecnológica que se amplía y que resulta imposible de ignorar.
Mientras empresas chiperas chinas como SMIC y Huawei siguen produciendo en la frontera de lo que la DUV puede lograr —usando técnicas de multi-patterning para exprimir más a máquinas más viejas—, las matemáticas juegan en su contra. Cada paso de litografía adicional añade costo, reduce el rendimiento y se come los márgenes. Ese nunca fue un camino sostenible para mantener el ritmo, y los últimos movimientos de los clientes más importantes de ASML lo dejan claro.
Samsung, TSMC e Intel están construyendo la próxima cerca
El 8 de septiembre, ASML anunció planes de cooperación con sus tres clientes más importantes en torno a dos fronteras: la litografía High NA EUV y la transición de máscaras fotográficas de 6 a 12 pulgadas. Esto no es una actualización rutinaria de la cadena de suministro. Es un esfuerzo coordinado para consolidar el próximo estándar de fabricación antes de que alguien más pueda ponerse al día.
Intel ya está usando High NA EUV en algunos pasos de producción para sus procesadores más recientes para PC. Samsung apunta a 2028 para el High NA en la fabricación de DRAM: será el primer fabricante de memorias en hacerlo. TSMC planea introducirlo para los procesos de fundición de punta a partir de 2030. SK Hynix persigue el mismo cronograma de DRAM para 2028 y ya ha recibido una herramienta High NA EUV de grado productivo en su fab M16 en Icheon, según un representante de la empresa que confirmó conversaciones para unirse al consorcio de máscaras de ASML.
La timing es deliberado. Los precios de la memoria alcanzaron su pico durante la escasez actual, pero la industria espera un punto de inflexión alrededor de 2028 cuando entre en operación nueva capacidad. Cuando los precios caigan, la ventaja competitiva pasará del volumen al costo por unidad. La apuesta de Samsung por el High NA EUV para DRAM no se trata principalmente de hacer transistores más pequeños: se trata de reducir la cantidad de pasos de litografía requeridos, lo cual baja directamente el costo de cada chip. En un negocio de commodities, esa es la diferencia entre la ganancia y la pérdida.
La máscara de 12 pulgadas es la revolución más silenciosa
La mayor parte de la cobertura se centra en la herramienta de litografía en sí misma. La transición de máscaras es donde ocurre el verdadero cierre del ecosistema.
Duradas décadas, el estándar de la máscara fotográfica ha sido de 6 pulgadas. El High NA EUV puede funcionar con las máscaras de 6 pulgadas existentes, pero su área de exposición más pequeña significa que los chips grandes requieren ensamblaje: imprimir secciones por separado y alinearlas después. Una máscara de 12 pulgadas elimina gran parte de esa complejidad. ASML estima ganancias de productividad de hasta un 40% una vez que el sistema de máscara más grande esté operativo.
Pero cambiar el tamaño de la máscara no es algo que ASML o cualquier fab individual pueda hacer solo. Requiere una readaptación completa de la cadena de suministro: fabricantes de máscaras, proveedores de materiales, equipos de inspección, sistemas de automatización de fábricas y software de diseño. Samsung está participando en consortios liderados por ASML para esta transición. TSMC busca cooperación en toda la industria. Intel lleva años involucrado. China no está en la mesa.
La hoja de ruta de ASML prevé una línea piloto de máscaras de 12 pulgadas para 2031 y el uso pleno en producción en procesos avanzados para 2033. Eso significa que el ecosistema se construirá alrededor de los estándares que estas tres compañías ayudan a definir —y China estará trabajando desde la distancia.
El dilema de China: alcanzar o salirse
China no se queda quieta. FT reportó que el país está acelerando el desarrollo doméstico de litografía alrededor de Huawei, y que las herramientas DUV fabricadas en China aún están en fases de prueba en SMIC y Huawei. Pero esas herramientas van generaciones por detrás de lo que produce ASML. La brecha no se cierra —se amplía.
La paradoja de los controles de exportación es que también crean incentivos para que el país sancionado siga su propio camino. Cada restricción hace que la independencia china sea más urgente. La pregunta es si esa urgencia se traduce en capacidad lo suficientemente rápido como para importar antes de que los estándares de High NA y máscara de 12 pulgadas se vuelvan irreversibles.
Los funcionarios estadounidenses han argumentado desde hace tiempo que bloquear el acceso de China a equipo avanzado le compra tiempo a las empresas aliadas para cementar su ventaja. Los anuncios del 8 de septiembre sugieren que esa estrategia está funcionando como se pretendía: Samsung, TSMC e Intel no solo están comprando herramientas, están co-diseñando la próxima era de fabricación con ASML, y China está siendo excluida de la conversación.
Quién gana, quién pierde y qué sigue
ASML gana profundizando su importancia estratégica. Ya no es solo un proveedor de equipos: es el arquitecto de un nuevo estándar de fabricación alrededor del cual las mayores empresas de chips del mundo están construyendo. Su posición como única productora de herramientas EUV le da un apalancamiento que ninguna otra compañía en la cadena de semiconductores puede igualar.
Samsung e Intel ganan una ventaja de costo en la caída de precios de memorias que comenzará alrededor de 2028. TSMC gana una ventaja de primera entrada en la frontera de fundición a través de 2030. Juntos, crean un ecosistema difícil de incorporar para los retardatarios.
China pierde el acceso a las herramientas que necesita y enfrenta una brecha creciente que puede volverse estructuralmente permanente —a menos que los avances domésticos en litografía lleguen más rápido de lo que cualquiera espera. El riesgo para Washington es que el bloqueo empuje a Beijing hacia una industria de chips autosuficiente que ya no dependa de cadenas de suministro occidentales. Ese escenario solo se aceleraría si los aliados estadounidenses perciben que los controles son efectivos y mantienen la coordinación.
La industria de semiconductores siempre se ha movido por generaciones. La actual se está definiendo no por quién puede imprimir la característica más pequeña, sino por quién controla la infraestructura alrededor de esa capacidad. El bloqueo de EUV cambió el campo de juego. Las transiciones de High NA y máscaras de 12 pulgadas están cambiando el juego mismo.