EUV封锁如何翻转半导体权力格局
中国无法购买EUV光刻机,但这并未阻止三星、台积电和英特尔与ASML联手锁定下一代技术。问题是,这一封锁将加速中国实现自主,还是固化长期技术差距。
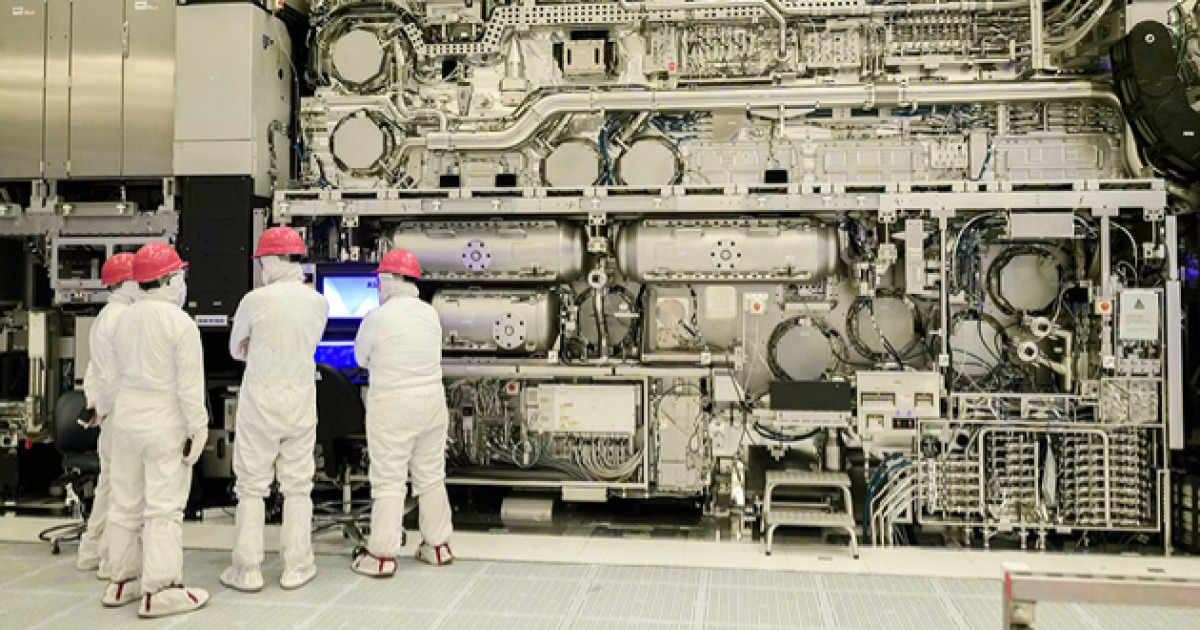
EUV限制正在奏效——这才是真正值得关注的事
自2019年美国向荷兰施压、阻止ASML续发EUV光刻设备的出口许可证以来,中国已被切断获取最先进半导体光刻设备的渠道。2023年,该政策进一步收紧,将部分先进DUV设备也纳入限制范围。结果便是日益拉大的技术鸿沟,已令人无法再视而不见。
尽管中芯国际和华为等中国芯片制造商仍在利用多重曝光等技术从老旧设备中榨取更多产能,在DUV的极限边界上继续生产,但算术正站在他们的对立面。每一次额外的光刻步骤都在推高成本、降低良率、蚕食利润空间。这从来就不是一条可持续的追赶之路,而ASML最大客户们的最新动向已经清楚地表明了一切。
三星、台积电和英特尔正在筑起下一道围墙
9月8日,ASML宣布与它的三家最重要客户围绕两个前沿领域展开合作:High NA EUV光刻以及从6英寸向12英寸光罩的过渡。这不是例行的供应链更新,而是一场协调一致的举措,旨在锁定下一代制造标准,不让任何竞争对手追上。
英特尔已在最新PC处理器的一些生产环节中使用High NA EUV。三星将2028年设定为其在高NA EUV应用于DRAM制造的时间表——成为首家达成此目标存�制造商。台积电则计划从2030年起在高NA EUV用于最先进的代工制程。SK海力士同样追求2028年的DRAM时间表,据其公司代表确认,已向宜川M16工厂接收了一台用于生产的High NA EUV设备,并讨论了加入ASML光罩联盟的可能性。
时机显然是精心设计的。内存价格在当前供应短缺中达到峰值,但业界预计在2028年随着新产能投产将出现转折点。价格下跌时,竞争优势将从产量转向单位成本。三星押注High NA EUV用于DRAM,主要目的并非制造更小的晶体管,而是减少所需的光刻步骤数量,从而直接降低每颗芯片的成本。在一个大宗商品式生意中,这恰恰是盈利与亏损之间的分界线。
12英寸光罩是更安静的革命
多数报道聚焦于光刻设备本身。但真正的生态系统锁定发生在光罩过渡上。
几十年来,光罩标准一直是6英寸。High NA EUV可以使用现有的6英寸光罩,但其更小的曝光区域意味着大尺寸芯片需要拼接——分区块打印后再对准拼合。12英寸光罩能消除大量此类复杂性。ASML估计,一旦更大光罩系统就位,生产力可提升高达40%。
但改变光罩尺寸不是ASML或任何单一晶圆厂能够独自完成的事。它需要整条供应链的全面改造:光罩制造商、材料供应商、检测设备和��工自动化系统、以及设计软件。三星正参与ASML牵头的联盟以推动此次过渡。台积电正在推进全行业合作。英特尔已参与多年。中国则不在谈判桌旁。
ASML的路线图预计2031年前建立12英寸光罩试点线,2033年前在先进制程中实现全面量产。这意味着生态系将围绕这三家公司参与定义的标准构建——而中国只能隔岸观望。
中国的困境:追赶还是脱钩
中国并非无所作为。据《金融时报》报道,中国正在以华为为核心加速本土光刻研发,中国制造DUV设备仍在中芯国际和华为的测试阶段中。但这些设备与ASML的产品相差数代。差距并未缩小——而是在扩大。
出口管制的悖论在于,它们同样为被禁国家独自发展创造了激励。每一项限制都让中国自主变得更加紧迫。问题在于,这种紧迫感能否在高NA和12英寸光罩标准变得不可逆转之前,足够快地转化为实际能力。
美国官员长期以来一直主张,阻断中国获取先进设备能够为盟国企业赢得巩固领先地位的时间。9月的公告表明这一策略正按预期运作——三星、台积电和英特尔不仅是在采购设备,他们正与ASML共同设计下一代制造时代,而中国被排除在这场对话之外。
谁赢谁输,接下来会发生什么
ASML通过深化其战略重要性而获益。它不再仅仅是一家设备供应商——它是新制造标准的 architect,而全球最大的芯片制造商都在围绕这一标准构建自己的产线。作为唯一EUV设备生产商,其地位赋予了它在半导体产业链中任何其他公司都无法比拟的议价能力。
三星和英特尔在始于2028年左右的内存下行周期中获得成本优势。台积电则通过2030年前在代工领域的先发优势获益。三者共同构建了一个后进者难以切入的生态系统。
中国失去了获取所需工具的机会,面临一个可能趋于结构性永久化的巨大鸿沟——除非本土光刻出现突破,且速度超越所有人的预期。华盛顿方面的风险在于,封锁反而推动北京走向一个不再依赖西方供应链的自给自足芯片产业。如果美国盟友认为这些管制行之有效并维持协调,这一情形只会加速上演。
半导体行业始终以代数更迭的方式前进。当今这一代的标准不由谁能蚀刻最小特征来定义,而是由谁能掌控围绕这种能力的基础设施来决定。EUV封锁已经改变了赛场。高NA和12英寸光罩的过渡正在改变比赛本身。