HSBC: Hormuz podría quedar obsoleto en 5 años
El CEO de HSBC afirma que los estados del Golfo están acelerando la inversión en corredores energéticos alternativos, lo que podría dejar sin uso el Estrecho de Hormuz en cinco años debido a las tensiones con Irán.
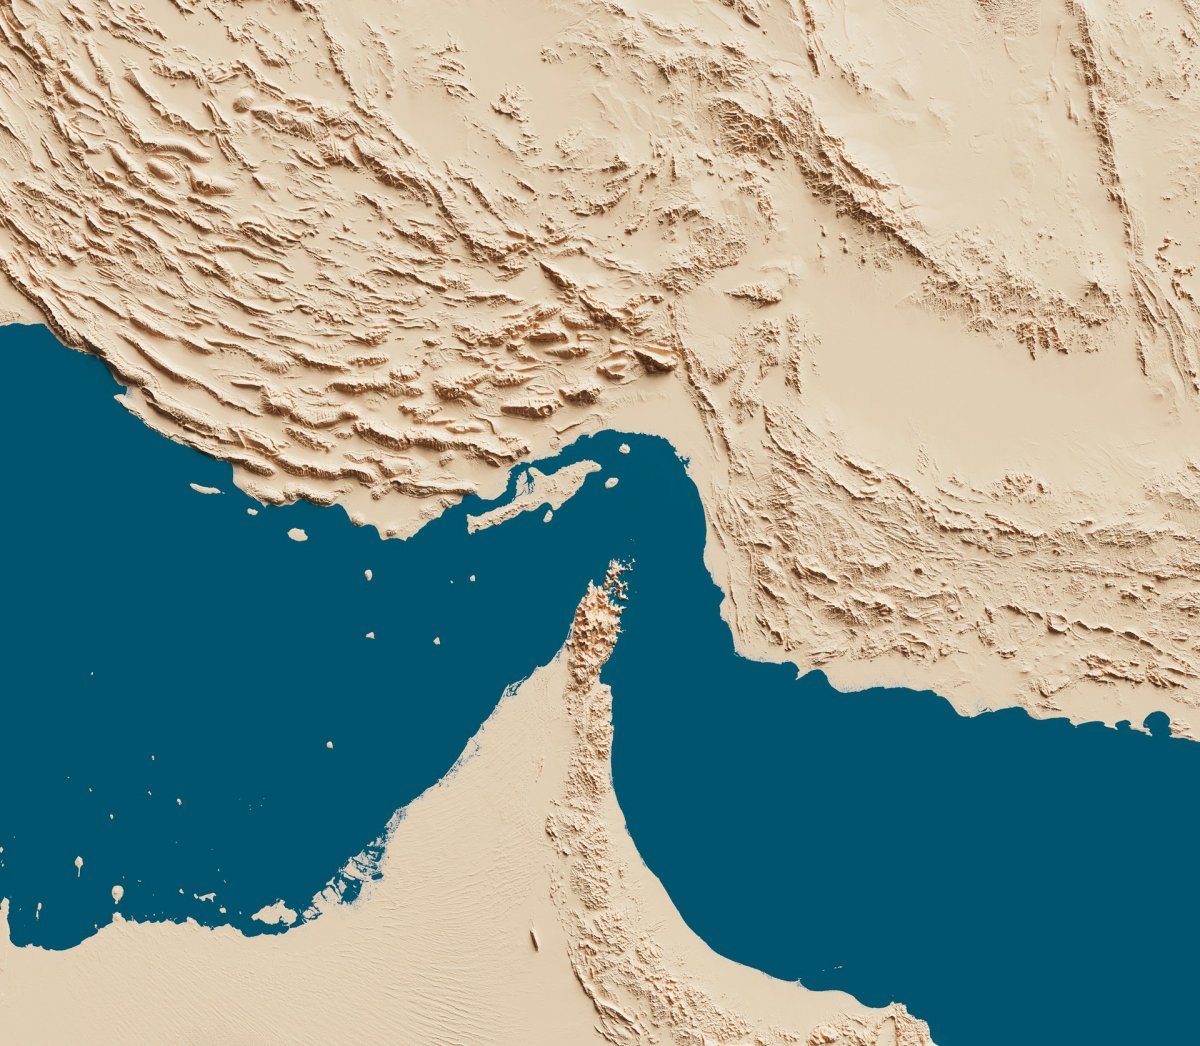
El punto de estrangulamiento que nadie quiere perder — pero que quizás deba
El estrecho de Hormuz ha sido desde la década de 1970 el punto de estrangulamiento marítimo más importante para la energía global. Aproximadamente una cuarta parte del petróleo mundial por vía marítima —unos 20 millones de barriles diarios antes del conflicto de 2025 con Irán— fluía por su corredor de 21 millas náuticas. La mayor parte se dirigía hacia el este: China, India, Japón y Corea del Sur. Para los consumidores y aliados occidentales, Hormuz siempre fue una vulnerabilidad de la que se podía hablar pero de la que nunca se pudo escapar.
Ahora bien, un hombre que debería saberlo —Jorge El-Hedery, CEO de HSBC— declaró el 20 de octubre en el Future Forum del banco, en Dubái, que el estrecho podría volverse funcionalmente redundante en cinco años. No cerrado. No nacionalizado. Simplemente, sorteado. Los países del Golfo están invirtiendo capital a gran escala en oleoductos, puertos y corredores logísticos que eliminan por completo el paso por Hormuz. La inversión es real. El cronograma, agresivo. Y la lectura geopolítica raramente se dice en voz alta en los mercados de habla inglesa.
Lo que HSBC está señalando realmente
El-Hedery no enmarcó esto como algo distópico. Dijo que la región se recuperaría y crecería —pero solo con un gasto de capital masivo. Sus palabras exactas, según Reuters: “Por supuesto, deseamos que el conflicto se resuelva y confiamos en ello. Pero quizás dentro de cinco años el estrecho de Hormuz ya no sea necesario”.
Esa frase importa. No está prediciendo una escalada bélica. Está prediciendo irrelevancia estratégica. Si crees que un alto ejecutivo bancario con amplia exposición a Oriente Medio está diciendo que un punto de estrangulamiento centenario está a punto de seguir el mismo camino que el canal de Suez para los petroleros superiores a 200.000 toneladas de peso muerto, deberías ajustar tus modelos de riesgo.
Los propios datos de HSBC respaldan la magnitud de esta apuesta. El banco citó a MEED, una firma de inteligencia sobre construcción con sede en Dubái, que reporta que 1,4 billones de dólares en proyectos de infraestructura en Oriente Medio, Norte de África y Turquía se encuentran en etapa de planificación o precontractual. Es una cifra que asciende desde los 792.000 millones de dólares en enero de 2023, los 1,22 billones para enero de 2026 y ahora los 1,4 billones de este octubre. De ese total, 872.000 millones corresponden a contratos ya adjudicados —es decir, promotores y constructoras ya tienen proyectos asignados que perseguir. El capital está en movimiento.
Esto no se trata únicamente de oleoductos. Cubre puertos, ferrocarriles, zonas francas y centros energéticos. Pero el bypass de Hormuz es la tesis central que articula el resto.
La capacidad de desvío —real, pero limitada
Arabia Saudita y los Emiratos Árabes Unidos ya operan dos corredores de desvío críticos. El oleoducto este-oeste, propiedad de Saudi Aramco, recorre desde los campos de la Provincia Oriental hasta el puerto rojino de Yanbu, sorteando completamente el estrecho. En marzo de 2025, Aramco anunció una ampliación de capacidad a 7 millones de barriles por día. Si puede sostener esa tasa durante períodos prolongados sigue sin estar comprobado —la prueba aún no se ha realizado a gran escala. El Oleoducto de Petróleo Crudo de Ab扎abi (ADNOC) corre desde Habshan hasta Fujairah, en la costa del golfo de Omán, muy fuera de Hormuz. Su capacidad de diseño ronda los 1,8 millones de barriles por día; el flujo previo al conflicto se acercaba más a 1,1 millones.
La Agencia Internacional de Energía estima que la capacidad adicional combinada de ambos sistemas de desvío es de 3,5 a 5,5 millones de barriles por día. Eso es substancial —aproximadamente una cuarta parte del flujo que antes transitaba por Hormuz. Pero no es la imagen completa y, sobre todo, no es simétrica.
Otros productores importantes carecen de alternativas viables. Kuwait, Qatar, los campos restantes de los Emiratos e Irán mismo dependen del estrecho. No existe un oleoducto desde los campos kuwaitíes hasta el Mar Rojo. Tampoco hay equivalente para el gas natural licuado de Qatar. Esa asimetría es el defecto estructural de la tesis de cinco años.
El problema del gas que nadie resuelve con celeridad
En 2025, Hormuz transportó más de 110.000 millones de metros cúbicos de gas en forma de GNL —una cifra que convierte el bypass del crudo en una solución parcial. Qatar, el mayor exportador de GNL del mundo por volumen, canaliza la abrumadora mayoría de sus exportaciones de gas a través del estrecho desde su campo de Pars del Sur. Construir capacidad equivalente en gasoductos o puertos para GNL plantea un desafío de ingeniería y financiero distinto. Los gasoductos transportan petróleo con eficiencia por tierra. Transportan gas de manera deficiente —a menos que lo comprimas, lo refrigeres y construyas terminales de regasificación al otro extremo. O bien erijas terminales de exportación de GNL dedicadas en la costa del mar de Arabia, que es lo que están haciendo los Emiratos en Fujairah y lo que Qatar necesitaría replicar a escala.
Eso lleva años, no meses. Requiere decenas de miles de millones en capital. Y exige contratos de compra que aseguren ingresos durante décadas. Ningún estado del Golfo está corriendo a construir eso hoy a volúmenes del tamaño de Hormuz. Lo cual significa que la afirmación de redundancia en cinco años es más sólida para el crudo y más débil para el gas —y la demanda de gas en Asia crece más rápido que la del petróleo.
Por qué Asia debe prestar mucha atención
Aquí es donde el ángulo escapa a la mayoría de los lectores de habla inglesa. Aproximadamente el 80 por ciento del flujo de petróleo de Hormuz se dirige a los mercados asiáticos: China, India, Japón, Corea del Sur. Son los países más expuestos a una disrupción del punto de estrangulamiento y,同等mente importante, los más motivados a pagar por su eliminación. China ya financia y construye puertos en todo el Golfo. La Iniciativa del Cinturón y la Ruta tiene un arco marítimo dedicado que pasa por Gwadar, Dubái y Yibuti. Pekín tiene todos los incentivos para financiar oleoductos de desvío en Arabia Saudita y los Emiratos porque reduce su propia vulnerabilidad.
Esto no es nuevo. Es una aceleración. Y cambia la posición de negociación de cada importador asiático. Si Hormuz tiende hacia la irrelevancia, entonces el poder de fijación de precios vinculado al riesgo del punto de estrangulamiento desaparece de tu modelo de costos. Ese es un cambio estructural en cómo se calculan los costos energéticos en Asia —uno que favorece a proveedores diversificados y penaliza a quienes dependían de prima por tránsito marítimo.
La paradoja de la inversión
HSBC encuestó a más de 1.600 ejecutivos corporativos y aproximadamente 820 inversionistas institucionales y descubrió que el Golfo sigue siendo calificado como un destino atractivo. Eso parece contradictorio hasta que separas narrativa de finanzas. La guerra daña la confianza. El gasto en infraestructura recompensa la convicción. Ambas pueden coexistir —y eso es exactamente lo que está ocurriendo. El capital está fluyendo hacia los desvíos mientras el estrecho sigue siendo la ruta por defecto para la mayor parte del flujo hoy en día. La paradoja es el punto: la apuesta por la redundancia de Hormuz se está financiando precisamente porque el sistema actual todavía funciona.
El Banco Mundial pintó un cuadro más drástico a corto plazo en octubre, proyectando que el crecimiento del PIB real en la región de Oriente Medio y Norte de África —más Afganistán y Pakistán— caería de 3,3 por ciento en 2025 a menos 2,1 por ciento en 2026. El conflicto está comprimiendo la actividad en aviación, turismo y logística, no solo en energía. Esos sectores no se benefician de inversiones en oleoductos. Requieren dividendos de paz.
Quiénes ganan y quiénes pierden
Los ganadores son claros. Saudi Aramco y ADNOC ganan optionality. Sus activos de desvío se revalorizan estratégicamente independientemente de que el estrecho se cierre o no. Los importadores asiáticos que puedan asegurar precios de acceso a largo plazo por oleoducto asumen menos riesgo de tránsito. Los contratistas e inversores de infraestructura que ganen las licitaciones de los 872.000 millones de dólares en proyectos adjudicados capturan ingresos a corto plazo sin importar cuál sea el desenlace geopolítico.
Los perdedores son menos visibles pero reales. Los mercados de seguros marítimos que habían precificado el riesgo de Hormuz pierden una línea de prima. Los operadores de petroleros que dan servicio al estrecho enfrentan erosión de volumen si los desvíos escalan como espera El-Hedery. Los países sin acceso a rutas de desvío —notablemente Kuwait y, de forma asimétrica, Qatar en el lado del gas— conservan exposición estructural. Y las economías occidentales que trataron la disrupción de Hormuz como un shock episódico en lugar de un problema de ingeniería resolvible pueden encontrar obsoletos sus supuestos de resiliencia.
Qué viene después
Cinco años es un horizonte ambicioso para infraestructura. Los oleoductos existen. El capital se está reuniendo. La brecha de GNL permanece sin resolver. La lectura más honesta del comentario de HSBC no es que Hormuz se cerrará —es que la región está cubriéndose contra un cierre y construyendo alternativas con suficiente rapidez para que un cierre pierda su impacto estratégico antes de lo que la mayoría de los planificadores esperan.
La señal más amplia tiene que ver con el poder de los corredores comerciales. Los puntos de estrangulamiento importan cuando no existe una alternativa creíble. En el momento en que aparecen alternativas, el poder se traslada de la geografía a las finanzas. Los estados del Golfo están comprando esa financiación. Asia la está financando. Europa y Estados Unidos observan.
Si El-Hedery tiene razón, la pregunta ya no es cómo proteger Hormuz. Es quién se beneficia cuando deja de ser el cuello de botella que todos temían.