汇丰称霍尔木兹海峡五年内或沦为摆设
汇丰CEO表示,在海湾国家加速建设替代管道基础设施的背景下,霍尔木兹海峡可能五年内变得无关紧要,这一转变将重塑全球能源格局。
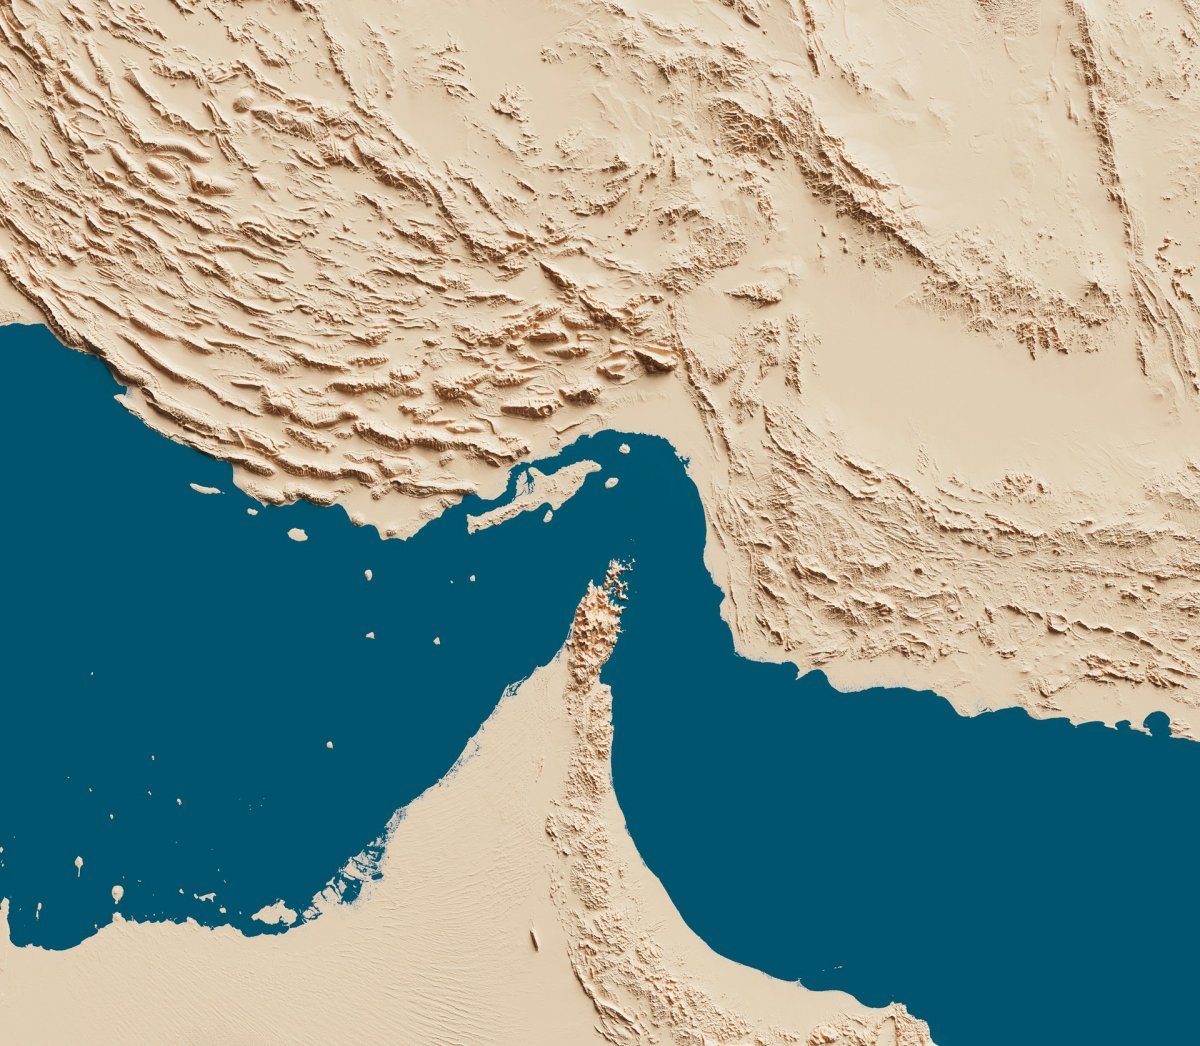
无人想失去、却可能不得不放弃的咽喉要道
自1970年代以来,霍尔木兹海峡一直是全球能源领域最重要的海上咽喉要道。大约四分之一的全球海运石油——2025年与伊朗冲突爆发前,日均约2000万桶——穿过这条21海里的航道。其中大部分运往中国、印度、日本和韩国。对西方消费国和盟友而言,霍尔木兹始终是一道你可以谈论却无法回避的脆弱点。
如今,一位理应深知内情的人——汇丰银行首席执行官豪尔赫·埃勒赫德里(Jorge El-Hedery)——在10月20日于迪拜举行的银行"未来论坛"上表示,该海峡可能在五年内变得功能冗余。不是被关闭,不是被国有化,而是被绕过。海湾国家正在向管道、港口和物流走廊投入巨资,将石油和天然气完全绕开霍尔木兹输送。这些投资是真实的,时间表也很激进,而其地缘政治层面的解读却很少在英语市场公开言说。
汇丰究竟在释放什么信号
埃勒赫德里并未将此描绘成末日图景。他说该地区将会恢复和增长——但前提是投入巨额资本支出。据路透社引用,他的原话是:“我们当然希望冲突得到解决,也抱有希望。但也许五年后霍尔木兹海峡就不再被需要了。”
这种措辞很关键。他不是在预测战争升级,而是在预测战略上的无关紧要。如果你相信一位拥有深厚中东背景的高级银行高管正在说一条千年咽喉要道即将步苏伊士运河在20万载重吨以上油轮面前的后尘——你就应该调整你的风险模型。
汇丰自己的数据也佐证了这笔押注的规模。该行援引了总部位于迪拜的建筑情报机构MEED的数据,报告显示中东、北非和土耳其地区的基建项目总投资达1.4万亿美元,目前处于规划或预合同阶段。这一数字从2023年1月的7920亿美元,上升到2026年1月的1.22万亿美元,再到今年10月的1.4万亿美元。其中8720亿美元已有具体合同——意味着开发商和建筑公司已经获得了可追逐的项目。资金正在流动。
这不仅仅是石油管道的问题,还包括港口、铁路、自由区和能源枢纽。但"绕过霍尔木兹"是统摄全局的核心论点。
绕道的运力——真实但有限
沙特阿拉伯和阿联酋目前已运营两条关键的替代走廊。由沙特阿美拥有的东西向管道从东部省份油田延伸至红海沿岸的延布港,完全绕开了霍尔木兹海峡。2025年3月,阿美宣布将产能提升至每天700万桶。但能否在更长时期内维持这一水平仍有待验证——大规模测试尚未发生。阿联酋的阿布扎比原油管道从哈布尚延伸至阿曼湾的富查伊拉,完全位于霍尔木兹之外。其设计运力约为每天180万桶;冲突前的实际输送量接近每天110万桶。
国际能源署估计,两套系统的合计备用绕道运力为每天350万至550万桶。这相当可观——约占原本经霍尔木兹 Transit 流量的四分之一。但这并非全貌,也不具有对称性。
其他主要产油国没有可行的替代方案。科威特、卡塔尔、阿联酋其余油田,以及伊朗本身都依赖霍尔木兹海峡。科威特油田没有通往红海的管道,卡塔尔液化天然气也没有等效的替代路线。这种不对称性正是"五年论"的结构性缺陷。
天然气问题无人能快速解决
2025年,霍尔木兹海峡运输了超过1100亿立方米的天然气(以LNG形式)——这一数字让原油绕道方案显得只是部分解决方案。作为全球最大LNG出口国,卡塔尔将其绝大多数天然气出口通过霍尔木兹海峡从其南帕尔斯气田输出。为LNG建设等效的管道或港口运力是另一套工程和财务挑战。管道在陆地上高效输送石油,但输送天然气效率低下——除非进行压缩、冷藏,并在另一端建设再气化终端。或者在阿拉伯海沿岸建设专用LNG出口终端,这正是阿联酋在富查伊拉所做的,也是卡塔尔需要在同等规模上复制的。
这需要数年而非数月,需要数百亿美元资本,还需要能锁定数十年收入的买方合同。目前没有任何海湾国家以霍尔木兹级别的规模急于建设此类设施。这意味着"五年冗余"的说法在原油领域最为有力,在天然气领域最弱——而亚洲的天然气需求增长速度正快于石油需求。
亚洲为何应高度重视
这正是大多数英语读者所忽视的角度。霍尔木兹约80%的石油流向瞄准亚洲市场——中国、印度、日本、韩国。这些国家对咽喉要道中断最为敏感,同样重要的是,它们最有动力出资消除这一瓶颈。中国已经在海湾地区投资和建设港口。“一带一路"倡议拥有经由瓜达尔、迪拜和吉布提的专用海上弧线。北京有充分的动机资助沙特和阿联酋的替代管道,因为这能降低自身脆弱性。
这并非新事,而是一种加速。它改变了每一位亚洲进口方的议价地位。如果霍尔木兹正走向无关紧要,那么咽喉要道风险带来的定价能力就会从成本模型中消失。这是亚洲能源成本计算方式的结构性转变——有利于供应多元化的经济体,惩罚那些依赖海上转运溢价的国家。
投资悖论
汇丰调查了超过1600名企业高管和约820名机构投资者,发现海湾地区仍被视为具有吸引力的投资目的地。这看似矛盾,但一旦将叙事与财务数据分开,便不再如此。战争损害市场情绪,基建支出奖励坚定信心。两者可以并存——而这正是正在发生的事。资金正流入替代路线,而海峡至今仍是最主要的通行路径。这个悖论正是关键所在:对霍尔木兹冗余性的押注,恰恰因为当前体系仍在运转而获得资金。
世界银行在10月描绘了一幅更为严峻的近期图景,预计中东和北非地区——加上阿富汗和巴基斯坦——的实际GDP增长率将从2025年的3.3%降至2026年的-2.1%。冲突不仅冲击能源行业,也在压缩航空、旅游和物流等行业的活动。这些行业无法从管道投资中受益,它们需要的是和平红利。
谁赢谁输
赢家清晰可见。沙特阿美和ADNOC获得了更多选择权。无论海峡是否关闭,它们的绕道资产都在战略价值上升值。能够锁定长期管道准入价格的亚洲进口方,承担的转运风险更小。在8720亿美元已签约项目中中标的基础设施承包商和金融机构,无论地缘政治最终走向如何,都能获取近期收益。
输家不那么显眼,但却真实存在。为霍尔木兹风险定价的海事保险市场将失去一条优质保费来源。服务于该海峡的油轮运营商,若埃勒赫德里预期的绕道规模如期展开,将面临业务量萎缩。无法获得绕道通道的国家——尤其是科威特,以及在天然气领域不对称受影响的卡塔尔——将继续承受结构性暴露。而将霍尔木兹中断视为偶发冲击而非可通过工程手段解决的长期问题的西方经济体,可能会发现自己的韧性假设已然过时。
接下来会发生什么
五年对于基础设施而言是一个大胆的展望。管道已经存在,资金正在筹集,LNG缺口尚未填补。对汇丰评论最诚实的解读不是霍尔木兹会被关闭,而是该地区正在对冲关闭风险,并快速建设替代方案,使得海峡关闭的战略性冲击将比大多数规划者预期的来得更早。
更广泛的信号关乎贸易走廊权力。当没有可信的替代方案时,咽喉要道才真正重要。一旦替代方案出现,杠杆便从地理转向金融。海湾国家正在购买这种金融能力,亚洲正在为其提供资金,欧洲和美国则在旁观。
如果埃勒赫德里是对的,问题就不再是如何保护霍尔木兹,而是当它不再是每个人畏惧的瓶颈时,谁将从中获益。