Hyundai y POSCO dejan de lado su rivalidad en Estados Unidos — por ahora
Dos fabricantes de acero surcoreanos, históricos rivales, están uniendo 8.000 millones de dólares para construir la primera planta de acero para automóviles con horno de arco eléctrico de Estados Unidos, en Luisiana. La asociación tiene sentido estratégico hoy en día, pero plantea la pregunta de qué ocurrirá cuando se retire el escudo arancelario.
Una rivalidad que cruza el Pacífico
Hyundai Steel y POSCO han pasado décadas compitiendo por los mismos clientes, la misma cuota de mercado y los mismos contratos con Hyundai Motor y Kia. Compiten en todo, desde acero laminado en caliente hasta varilla de refuerzo, a lo largo de Asia. Cuando estos dos gigantes se encuentran en una sala de juntas, suele haber alguien que se marcha decepcionado.
Pero en Donaldsonville, Luisiana —un municipio de aproximadamente 6.000 habitantes en la región del delta del Misisipi— comparten un canti er de trabajo.
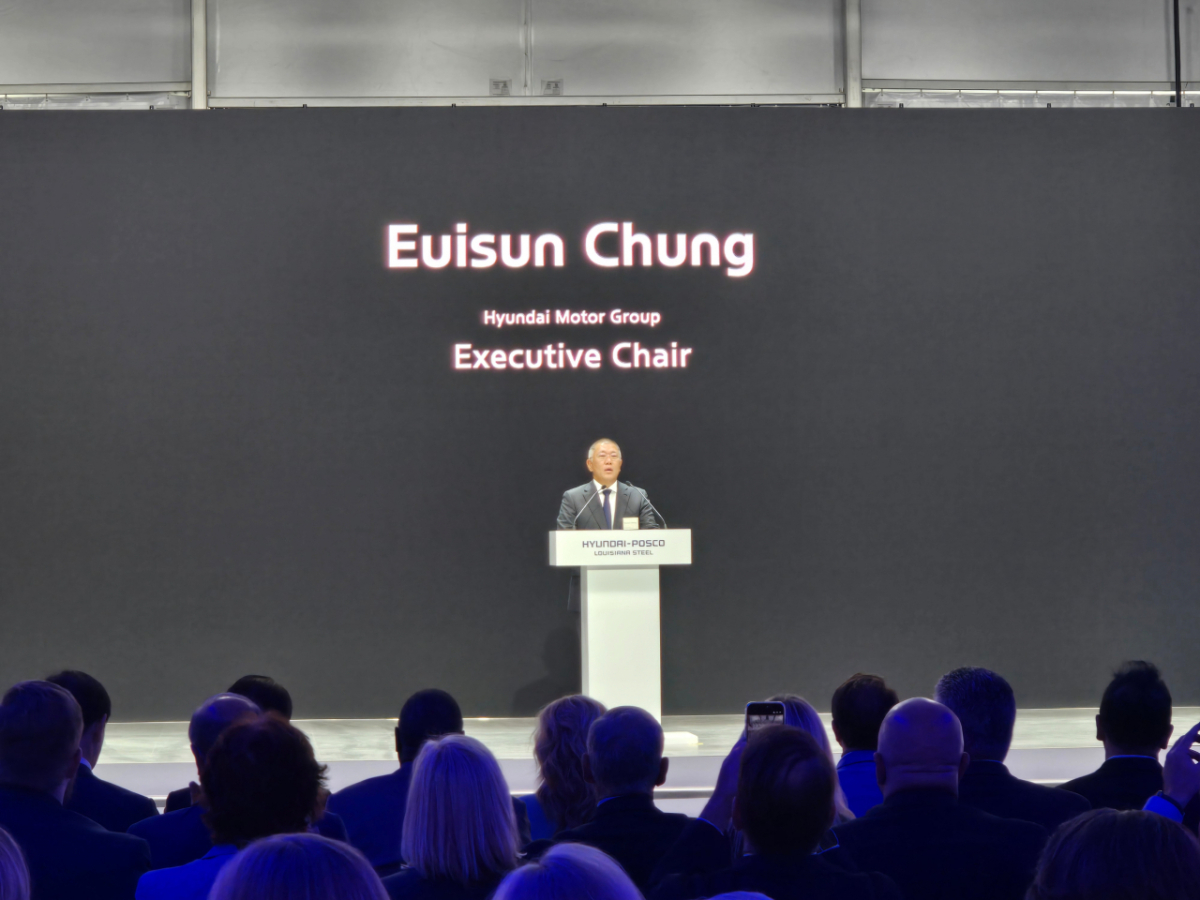
La ceremonia de puesta de la primera piedra de Hyundai-POSCO Louisiana Steel (HPLS), celebrada el 4 de septiembre, fue ese tipo de ocasión para fotografías que los directivos corporativos coreanos rara vez protagonizan juntos en público. El presidente ejecutivo, Jay Y. Lee, de Hyundai Motor Group, se situó junto a los ejecutivos de POSCO mientras ambas empresas se comprometían a repartirse un proyecto valorado en 8.000 millones de dólares destinado a construir lo que describieron como la primera planta de acero estadounidense basada exclusivamente en horno de arco eléctrico y dedicada a la fabricación de chapas para la automoción.
Por qué existe esta alianza y por qué es frágil
Esta colaboración no nace de la amistad. Nace de la necesidad y de un conjunto concreto de condiciones estadounidenses que hacen inviable que cualquiera de las dos empresas actúe por su cuenta.
Estados Unidos importó alrededor del 25 % de su acero en los últimos años antes de que los aranceles modificaran esa ecuación. Pero incluso con los aranceles aplicados al amparo del artículo 232, construir una planta de acero para automoción de nueva planta en Estados Unidos conlleva riesgos que ni Hyundai Steel ni POSCO querían asumir individualmente en 2023, cuando se presentó el plan inicial en la Casa Blanca. Repartirse la propiedad significaba repartirse la exposición del capital, el riesgo técnico y la larga curva de rentabilidad a la que se enfrenta cualquier nuevo alto horno.
También significaba algo más: acceso. Hyundai Steel aportaba su experiencia en acero plano de grado automotriz y sus relaciones existentes con Hyundai Motor y Kia. POSCO aportaba escala —es el tercer productor mundial de acero por volumen— y ha estado invirtiendo con fuerza en tecnología de acero limpio. Juntos podían presentarse a la ayudas del gobierno estadounidense, a incentivos estatales y a la atención de un entorno político que considera el acero nacional un activo estratégico.
El diseño de la planta refleja ese compromiso. HPLS utilizará hierro producido por reducción directa y tecnología de horno de arco eléctrico, fabricando chapa automóvil laminada en frío con emisiones de carbono notablemente inferiores a las rutas de alto horno que aún dominan la siderurgia estadounidense. El flujo integrado —desde la materia prima hasta el acero fundido, la colada continua, el laminado en caliente y el laminado en frío— bajo un mismo techo es inusual en Estados Unidos y se asemeja a los complejos más eficientes de Asia. Esa eficiencia es exactamente lo que le falta al mercado estadounidense.
Quién gana y quién pierde
Hyundai Motor y Kia son los primeros beneficiarios. Sus operaciones norteamericanas han tenido dificultades para asegurar suficiente acero de calidad automotriz nacional que cumpla con las normas de contenido local de la Ley de Reducción de la Inflación (IRA), que vincula los créditos fiscales para los vehículos eléctricos al origen de las baterías y los minerales —y cada vez más, al origen del acero utilizado en esos automóviles—. Contar con una fuente estadounidense de chapa automotriz de bajas emisiones, además, justo al lado de sus plantas en Georgia y Alabama, supone una mejora en la cadena de suministro que resultará crucial a medida que Washington endurezca las normas sobre incentivos a los vehículos limpios.
Luisiana también gana a corto plazo. HPLS creará más de 1.300 empleos durante su fase operativa y consumirá importantes infraestructuras locales. La presencia del gobernador Jeff Landry en la ceremonia de inicio de obras fue una señal inequívoca: este estado se está posicionando como un imán para la industria pesada, en una competencia que ahora manyos estados del sur están desarrollando.
La industria siderúrgica estadounidense en su conjunto obtiene un modesto impulso. Pero también recibe una lección sobre lo que la mera protección arancelaria no puede resolver. Estados Unidos ha protegido su sector siderúrgico durante años y, aun así, no logra producir suficiente chapa de alta calidad para automoción a nivel nacional con costes competitivos. HPLS demuestra que la solución requiere tecnología y capital extranjeros, precisamente el tipo de acuerdo que resulta incómodo para los políticos proteccionistas celebrar.
Los siderúrgicos europeos y japoneses son los perdedores implícitos en este escenario. El intento de adquisición de US Steel por parte de Nippon Steel se desplomó bajo la presión política, y los productores europeos tienen una presencia muy reducida en el mercado estadounidense de chapa para automoción. Hyundai y POSCO están capturando el segmento de mayor valor añadido del mercado siderúrgico estadounidense más rápido de lo que cualquier rival puede responder.
El argumento de la descarbonización es real pero limitado
El presidente Lee destacó la reducción de emisiones durante la ceremonia, y las cifras Importan. La producción mediante horno de arco eléctrico con hierro de reducción directa emite aproximadamente entre un 60 % y un 70 % menos de CO₂ por tonelada que el acero procedente de la ruta tradicional de altos hornos. Para los compradores automovilísticos bajo presión para reportar reducciones de emisiones de alcance 3, esa distinción tiene una relevancia comercial —no solo es cuestión de imagen pública—.
Sin embargo, esta planta no cuestiona fundamentalmente el dominio de China en la producción global de acero. China sigue produciendo más acero que el resto del mundo combinado, y su sobre capacidad es el problema estructural que impulsa las tensiones comerciales. HPLS suma 2,7 millones de toneladas de capacidad anual —un proveedor regional creíble para América del Norte, pero no un punto de inflexión en el equilibrio siderúrgico global—. La verdadera pregunta es si la demanda estadounidense de acero limpio puede crecer lo suficientemente rápido como para justificar la inversión una vez que el auge chino se modere o cambie la política estadounidense.
Qué ocurre después
La construcción comenzó en el cuarto trimestre de este año, y se espera que la producción arranque en 2029. Ese calendario significa que el proyecto atravesará al menos una transición presidencial estadounidense. Los regímenes arancelarios, las interpretaciones de la IRA y los compromisos de incentivos estatales podrían cambiar todos entre la puesta de la primera piedra y la primera fundida de acero.
La estructura accionarial —con Hyundai Motor, Kia y POSCO como inversores principales— sugiere que la alianza es estable por el momento. Pero las alianzas diseñadas para gestionar el riesgo son diferentes de las alianzas construidas sobre una estrategia compartida. Cuando HPLS comience a suministrar chapa automotriz alrededor de 2029, Hyundai Steel y POSCO volverán a ser competidores que abastecen a los mismos clientes. La pregunta es si la empresa común genera suficiente valor compartido como para mantener su cooperación más allá de ese punto, o si la fácil colaboración termina en el momento en que el primer rollo abandone la línea.
Por ahora, la imagen de dos rivales de pie juntos en Luisiana resulta impactante. También es de duración limitada.