Irlanda ya grava los centros de datos. Otros países deberían prestar atención.
El creciente malestar de Irlanda por los subsidios ocultos de los centros de datos en las facturas de luz doméstica está forzando un punto de inflexión político. El 23 por ciento del uso de la red es una advertencia para todos los países que compiten por atraer infraestructura de inteligencia artificial.
El subsidio que se convirtió en una factura impositiva
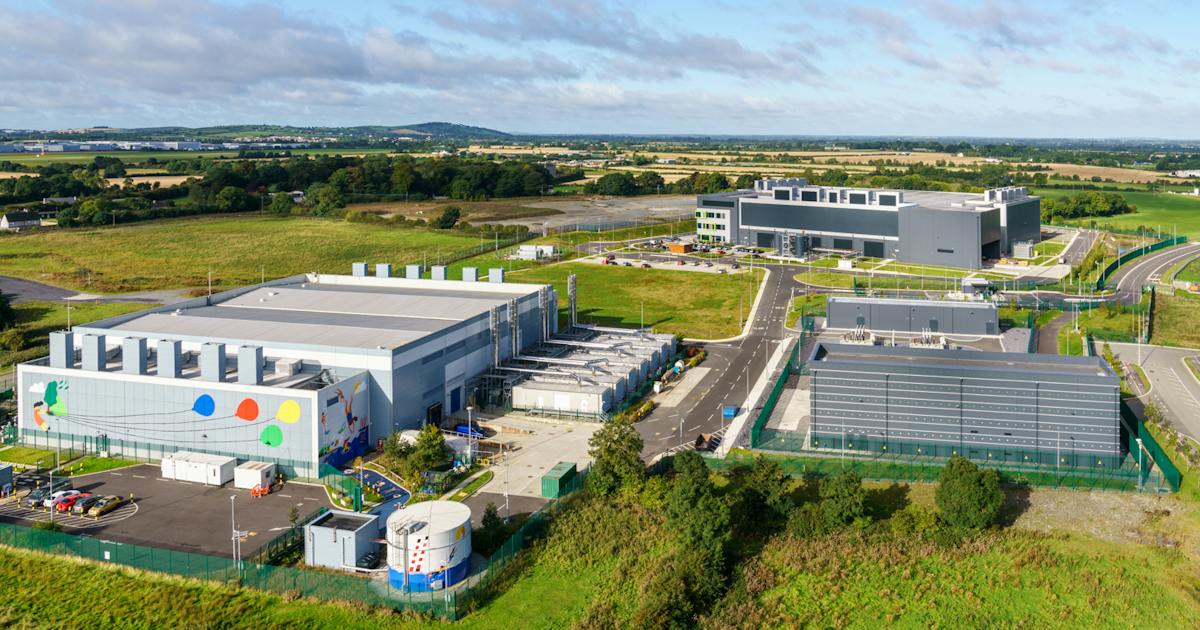
Rosie Leonard hace cola en el supermercado de Dublín y resuelve los cálculos que la mayoría intenta no hacer. Vive en un país donde los centros de datos —esos colosos sin ventanas que zumban con clústeres de GPU y torres de refrigeración— consumen el 23 por ciento de la red eléctrica nacional. Irlanda tiene menos de 5,5 millones de habitantes. Los centros de datos pertenecen mayoritariamente a Google y Microsoft. Las facturas, a todos los demás.
Su organización, Friends of the Earth Ireland, ha sido directa al señalar lo que esto significa: los hogares ordinarios están pagando un impuesto de facto a los centros de datos disfrazado de subsidio energético. El gobierno cortoneó a los hyperscalers durante décadas con energía barata e incentivos generosos. Ahora la cuenta llega a vencimiento y la reacción política es real.
Por qué el 23 por ciento no es normal
El número en sí mismo es titular que raras veces trasciende. Un 23 por ciento de participación de los centros de datos en el consumo de la red nacional es extraordinario. Estados Unidos promedia entre 3 y 5 por ciento. Europa se mantiene en ese mismo rango. Japón, notablemente cauteloso ante los compromisos entre tierra y energía, opera entre 1 y 2 por ciento a nivel nacional.
Virginia es el único referente estadounidense que se acerca, tocando el 25 por ciento en algunas estimaciones —e incluso allí, la respuesta política ya ha comenzado. Virginia introdujo un impuesto a la electricidad de los centros de datos precisamente porque el modelo de subsidio se volvió insostenible. La secuencia es previsible: atraer a los hyperscalers con energía barata y zonificación desregulada, ver cómo la cuota crece más allá del punto en que el público lo tolera, y dar marcha atrás cuando los votantes aparecen en escena.
Irlanda simplemente va más avanzada en esa curva.
La lotería de los cables
La ventaja de Irlanda fue suerte geográfica sumada a paciencia política. Casi tres cuartas partes de los cables submarinos del hemisferio norte pasan por sus aguas. Eso brindó a los primeros hyperscalers acceso de baja latencia al tráfico transatlántico y un punto de llegada natural para la fibra que alimenta la nube. El gobierno profundizó en ello durante la década de 1990, ofreciendo un régimen favorable a los negocios que prometía costos energéticos estables y permisos sencillos. Funcionó —quizás demasiado bien.
La ironía es que Irlanda nunca tuvo energía barata en ningún sentido absoluto. Es una isla con generación doméstica limitada y una fuerte dependencia de combustibles fósiles importados. Lo que ofreció fue un marco regulatorio donde los centros de datos podían externalizar su verdadero costo de red sobre los usuarios residenciales y comerciales. El subsidio era estructural, no anunciado.
Quiénes ganan, quiénes pierden
Google y Microsoft ganan. Obtienen terreno, fibra y certeza regulatoria, y durante años, acceso discounted a la red. El Estado irlandés gana en un sentido fiscal estrecho: los ingresos por impuesto corporativo entran, los números de empleo se ven bien en puestos afines a la tecnología, y la narrativa de Irlanda como puerta digital se sostiene.
Los hogares pierden a través de precios elevados de electricidad y riesgo de congestión de la red. Las comunidades regionales cerca de los sitios de los centros de datos enfrentan alteraciones visuales e infraestructurales sin beneficio proporcional. Los grupos ambientalistas ven comprometidos los objetivos de energía renovable debido a una demanda que crece más rápido de lo que la red puede descarbonizarse.
La conexión japonesa importa aquí. La cobertura de Nikkei señala esto no como una historia europea parroquial sino como una plantilla de política con patas globales. La proporción nacional de electricidad para centros de datos de Japón se sitúa entre 1 y 2 por ciento —pero eso oculta una concentración regional más aguda. Los corredores de Kanto y Kansai, donde ya residen la mayor parte de la población y la demanda de Japón, se proyecta que alcancen el 7 por ciento para 2030 si las tendencias actuales se mantienen. Eso está lejos del 23 por ciento de Irlanda, pero la dirección es idéntica.
La prefectura de Osaka ya lanzó un consejo público-privado para acelerar el desarrollo de centros de datos como parte de una estrategia más amplia de dispersión capitalina. Shikoku, particularmente Ehime y Kagawa, ha formado organizaciones similares. El gobierno está efectivamente repitiendo el folleto de movimiento temprano de Irlanda: ubicar infraestructura en regiones que necesitan estímulo económico y ofrecer la facilidad regulatoria que atrae capital.
El ensayo de Virginia
El viraje de Virginia es el caso de estudio más útil para otros países que observan a Irlanda. La mancomunidad atrajo inversión masiva de hyperscalers bajo un marco de subsidio similar. Cuando la participación de la red alcanzó aproximadamente el 25 por ciento, la matemática política cambió. Los consumidores sintieron la presión de los precios. Los legisladores respondieron con un impuesto a la electricidad dirigido a los centros de datos.
La estructura del impuesto importa. No es un gravamen genérico: está calibrado a la carga desproporcionada en la red que los centros de datos imponen. Esa distinción definirá la siguiente ronda de debates políticos en todas partes. Un impuesto energético amplio asfixiaría el crecimiento. Un recargo dirigido a los usuarios industriales de mayor demanda señala que la ventana de subsidios se cierra sin cerrar la puerta del todo.
Qué sucede después
El debate en Irlanda no terminará con un solo impuesto. Se desenvolverá a lo largo de múltiples frentes políticos: colas de conexión a la red que favorecen o penalizan ciertos proyectos, permisos de planificación más difíciles de obtener, mandatos de adquisición renovable que desplazan la estructura de costos y, en última instancia, una redefinición de lo que constituye un precio energético justo para la industria intensiva en energía.
Los países que aún están en la fase de atracción —Japón incluido— enfrentan una decisión de tiempos. Pueden continuar la carrera de subsidios y esperar que la reacción política se mantenga distante, o pueden establecer condiciones ahora mientras la participación de la red sigue siendo manejable. La segunda opción es más difícil políticamente pero evita el revés más abrupto que Irlanda está viviendo.
El dilema de Japón es ligeramente diferente al de Irlanda. Su proporción de centros de datos es lo suficientemente baja como para haber margen de ajustar las reglas antes de que la ira alcance un punto de quiebre. Pero la proyección de Kanto-Kansai de 7 por ciento para 2030 significa que esa ventana se estrecha. Las políticas de dispersión regional podrían distribuir la carga, pero también distribuyen la fricción política. Cada nuevo sitio se convierte en un referéndum local sobre si un centro de datos pertenece al patio trasero de una comunidad.
La verdadera lección
El debate sobre el impuesto a los centros de datos en Irlanda no se trata de castigar a las empresas tecnológicas. Se trata de reconocer que el viejo acuerdo —tierra barata y energía barata a cambio de inversión— ha alcanzado su límite en mercados donde la capacidad de la red es finita y la tolerancia pública se adelgaza.
Los países que gestionen esta transición con limpieza serán los que redefinan el acuerdo ahora: los centros de datos obtienen acceso, pero a un precio que refleja su verdadero costo para la red. Los hogares dejan de subvencionar infraestructura que sirve principalmente a centros de ganancia extraterritoriales. Y los gobiernos mantienen su credibilidad intacta en lugar de dar media vuelta bajo presión electoral.
Irlanda va cinco años por delante de la mayoría de los otros mercados en esta pregunta. Su ira es el ensayo de otro.