Japón tiene dinero para recortes al impuesto a los alimentos. La política dice que no.
Los ingresos por impuestos corporativos se desplomaron 37 billones de yenes mientras las ganancias aumentaban, pero revertir incluso una fracción de esos recortes podría financiar plenamente el alivio del impuesto a los alimentos. Un enorme santuario sagrado bloquea el camino.
El dinero está ahí. Nadie lo toca.
El debate japonés sobre el impuesto a los alimentos está atrapado tras un muro que nada tiene que ver con la economía. La financiación para reducir temporalmente el 8 por ciento del impuesto al consumo sobre productos básicos ya existe sobre el papel. Lo que lo frena es un santuario político sagrado: los recortes fiscales a las corporaciones desde la década de 1990 que se volvieron intocables.
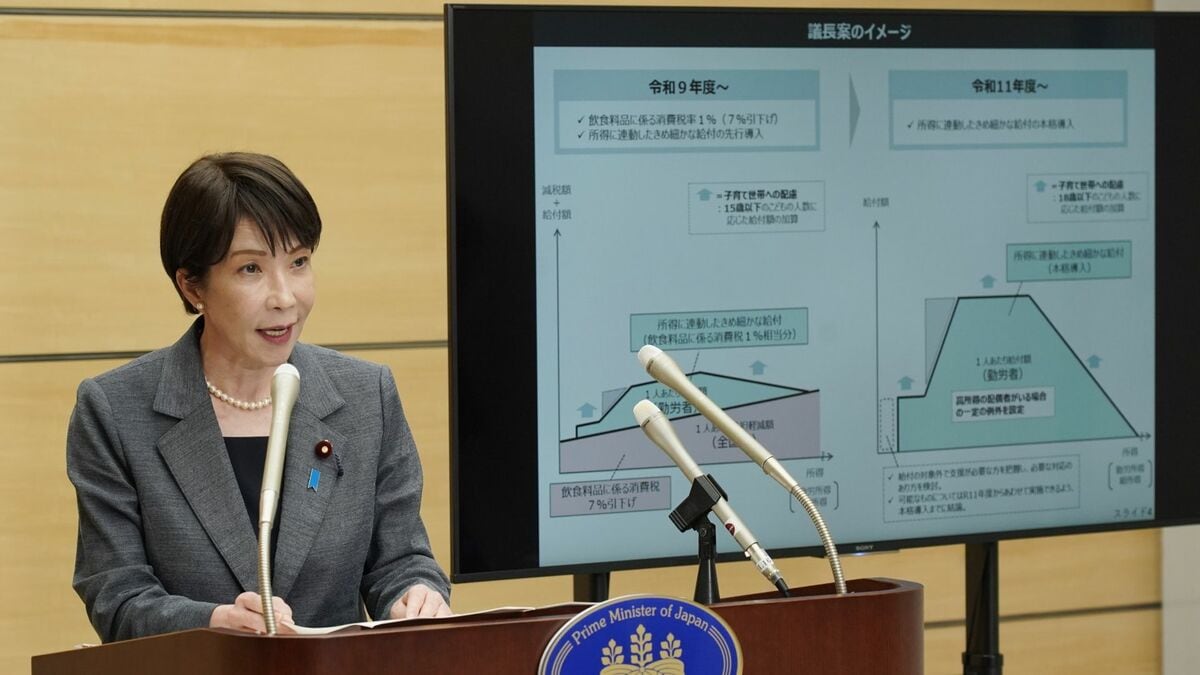
La primera ministra Sanae Takaichi promueve públicamente la reducción del impuesto a los alimentos, pero ha guardado silencio sobre el origen del dinero. El ex primer ministro Fumio Kishida intentó plantear el tema en 2021, cuando duplicó la meta de gasto defensa, barajó brevemente recuperar parte de los ingresos por impuesto corporativo y luego echa marcha atrás. Los partidos de la oposición hicieron el mismo cálculo en sus campañas electorales de 2024 y 2025: proponer la rebaja, esquivar la pregunta por la financiación.
Las cuentas son lo bastante claras como para que cualquier lector despreocupado de las cifras vea el rompecabezas. El ingreso por impuesto corporativo se sitúa ahora en solo el 3,3 % del PIB. Si los recortes impositivos aplicados desde la década de 1990 nunca hubieran ocurrido, esa cifra sería aproximadamente del 9,3 %. La diferencia entre lo que las empresas pagan realmente y lo que deberían abonar bajo las antiguas tasas asciende a unos 37 billones de yenes. El ingreso por el impuesto a los alimentos al 8 por ciento genera solo alrededor de 5 billones de yenes anuales.
Recuperar una fracción de esos 37 billones de yenes cubriría por completo el costo del alivio temporal del impuesto a los alimentos. Sin nuevo endeudamiento. Sin saquear los presupuestos familiares. Solo una corrección parcial de cuarenta años de reducción del impuesto corporativo.
Ese es precisamente el motivo por el que nunca ocurrirá.
Las ganancias se dispararon. Los salarios, no.
El acuerdo original sellado por Keidanren, la Federación de Empresas de Japón, y el Ministerio de Economía, Comercio e Industria era sencillo: recortar los impuestos a las corporaciones y las empresas trasladarán ese ahorro a los trabajadores y lo reinvertirán en la economía.
Cuatro décadas después, el balance cuenta una historia diferente.
Las ganancias corporales no financieras se dispararon del 4 % del PIB nominal en 1994 al 18 % actual. En ese mismo período, la tasa efectiva del impuesto corporativo cayó de un promedio del 53 % a aproximadamente un tercio de ese nivel. Mientras tanto, los salarios nominales de los 36 millones de trabajadores empleados en 900 000 empresas han permanecido prácticamente estancados en términos reales desde 1996.
La inversión de capital también se ha estancado. El gasto en fábricas, equipamiento e I+D se ha mantenido cerca del 8 % del PIB durante la mayor parte de los últimos 45 años; ningún aumento significativo después de los recortes impositivos, tampoco ninguna disminución. El mecanismo de transmisión prometido simplemente no existe.
En cambio, las empresas acapararon las ganancias no gravadas. Las reservas internas corporativas alcanzaron los 672 billones de yenes en el trimestre de abril a junio de 2026, una cantidad aproximadamente equivalente al PIB anual total de Japón. Se trata de una bóveda digital llena de dinero que nunca fue gravado ni gastado en salarios, inversiones ni productividad.
La evidencia estuvo a la vista dentro de la propia administración de Kishida. En noviembre de 2021, documentos distribuidos en su Conferencia para la Realización del Nuevo Capitalismo mostraron que entre las 5000 empresas más grandes de Japón, las ganancias anuales casi se duplicaron entre 2000 y 2020, mientras que la masa salarial destinada a los trabajadores cayó un 0,4 % y la inversión en equipos se redujo un 5,3 %. Kishida utilizó esas cifras para justificar revisar la política de impuestos corporativos. El aparato burocrático y el establishment empresarial replicaron de inmediato.
Un funcionario del METI declaró en aquel momento que la prioridad máxima del ministerio era bloquear cualquier reversión de los recortes impositivos a las corporaciones. Lograron su objetivo. Kishida cedió.
El santuario sagrado
El término “santuario sagrado” no es retórica vacía. Describe una barrera institucional real. El METI y Keidanren consideran la reducción del impuesto corporativo como un acuerdo permanente. Incluso una reversión parcial, que generaría decenas de billones de yenes y no requeriría deuda adicional, es políticamente imposible porque enviaría la señal de que el pacto fiscal posterior a la burbuja es negociable.
La consecuencia es una parálisis estructural. Japón enfrenta presión persistente sobre los precios al consumidor por la depreciación del yen y los costos energéticos. Una reducción temporal del impuesto a los alimentos aliviaría directamente a los hogares. La financiación está disponible sin aumentar el déficit. Y sin embargo, la reforma se estanca porque el costo político de tocar la política de impuestos corporativos supera con creces el beneficio político de entregar productos básicos más baratos.
Este no es un problema que se resuelva con mejor comunicación o con un primer ministro más persuasivo. Refleja una configuración más profunda del poder. Las empresas que se benefician de los bajos impuestos corporativos son las mismas que financian campañas políticas, ocupan paneles consultivos y moldean las prioridades ministeriales. Los trabajadores que perdieron en cuatro décadas no cuentan con una influencia comparable.
Richard Katz, colega de Carnegie y observador de larga data de la economía política japonesa, ha rastreado esta dinámica durante años. Su análisis de la brecha de 37 billones de yenes entre los ingresos corporativos reales y los teóricos es uno de los registros públicos más claros del costo de este estancamiento. La idea no es que Japón deba subir agresivamente los impuestos corporativos. Es que un ajuste modesto y dirigido podría financiar un alivio popular al consumo sin dañar la inversión ni los salarios, que no han aumentado en décadas, de todas formas.
Qué sigue
Takaichi probablemente anunciará la reducción del impuesto a los alimentos antes de que comience el próximo ciclo fiscal, dejando un mecanismo de financiación deliberadamente vago. La oposición criticará la falta de detalles, pero tampoco ofrecerá ninguna fuente alternativa de ingresos. Los hogares recibirán un pequeño y temporal alivio. La política de impuestos corporativos permanecerá sin cambios.
Los 672 billones de yenes en reservas internas seguirán creciendo. El estancamiento salarial continuará. Y la brecha entre lo que el gobierno podría hacer y lo que realmente hace seguirá siendo una de las características definitorias de la política fiscal japonesa.
Japón tiene el dinero. Solo le falta la voluntad política para recuperarlo.