El giro de los precios del arroz en Japón señala un excedente que podría perjudicar la cosecha del próximo año
El arroz nuevo en Japón es ahora más barato que el viejo, una inversión poco común impulsada por un excedente de la cosecha de 2025 que podría provocar un cambio brusco de política y afectar las estrategias de inflación alimentaria en Asia.
La inversión que nadie esperaba
Japón está experimentando algo que no debería estar ocurriendo en un país donde el arroz es infraestructura cultural, no solo una mercancía.
El arroz recién cosechado de 2026 —lo que los minoristas japoneses llaman shinmai— ya se vende por menos que la cosecha del año anterior. Los precios en supermercados por un saco de 5 kilogramos han caído a 3.112 yenes a finales de agosto de 2026, respecto a los 4.416 yenes de enero. Se trata del nivel más bajo en casi dos años, y llega justo cuando casi todo lo demás en las listas de compras de los japoneses se ha encarecido.
La causa es sencilla: hay demasiado arroz de la cosecha 2025 almacenado en bodegas y estanterías, y el mercado no tiene más remedio que moverlo.
Esta inversión va en contra de todo lo que enseña el mercado estacional del arroz. El shinmai ha comandado históricamente un precio premium —a veces entre un 10 y 20 % por encima de los precios del arroz viejo— porque los consumidores japoneses consideran la primera cosecha del año como un evento estacional, comparable a la observación de los cerezos en flor o a la primera captura del bonito. El hecho de que el arroz nuevo ahora se comercialice con un descuento indica una dificultad mucho más profunda que una fluctuación estacional normal.
Quién paga el precio
Los agricultores son la primera capa de bajas. Cuando el arroz nuevo desplaza al viejo, la señal de precios que se envía a los productores es caótica. Los agricultores que plantaron en 2025 lo hicieron esperando precios normales en otoño. En su lugar, el mercado se inunda de su propia producción, deprimiendo el precio de referencia para la cosecha 2026 antes incluso de que llegue a los consumidores con toda su fuerza.
El índice de referencia del JMA (Japan Marketing Association) para el arroz estándar de cosecha 2025 ha caído por debajo del precio de referencia administrado por el gobierno de aproximadamente 20.000 yenes por caja de 60 kilogramos —un nivel que suele actuar como un piso. Cuando los precios de mercado caen por debajo del índice administrado, el mecanismo de subsidios diseñado para proteger los ingresos de los agricultores se activa, pero esos pagos vienen con fricción política. El Ministerio de Agricultura, Silvicultura y Pesca ha advertido repetidamente que los pagos por déficit no son sostenibles a los volúmenes actuales, y la recompra de 210.000 toneladas anunciada esta semana empuja aún más la exposición presupuestaria.
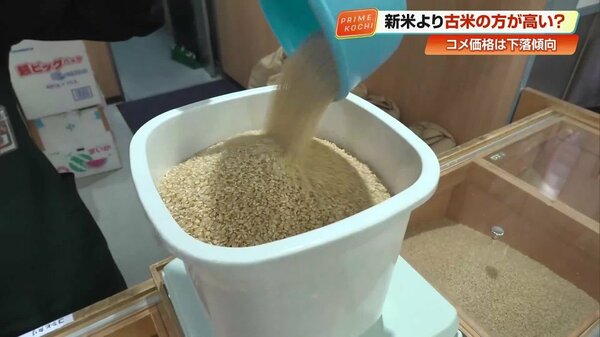
Los minoristas tampoco están exentos. Las tiendas de venta directa en la ciudad de Kochi, como Tosa no Sato, se han visto obligadas a recurrir a una solución inusual: fijar el mismo precio para el arroz viejo y el nuevo, de modo que ninguna categoría quede como inventario varado. El gerente de tienda Hashimoto declaró a FNN que los clientes ahora eligen por preferencia y no por precio, pero la realidad operativa es dolorosa: la tienda debe manejar dos años de cosecha simultáneamente, inmovilizando capital en existencias que ya deberían haberse movido hace meses.
La ansiedad no se limita a Kochi. Los gerentes de tiendas en todo Japón comparten la misma preocupación: si el excedente de 2025 obliga a los minoristas a también rebajar o retrasar la cosecha nueva de 2026, la cosecha de 2027 heredará una doble carga. Ese es el riesgo en cascada que Hashimoto señaló explícitamente: un excedente de un año que se convierte en un problema de dos años.
La repercusión se extiende hasta el procesamiento y la distribución. Las molinas que normalmente rotan a través de inventarios de arroz viejo antes de recibir la nueva cosecha ahora están ejecutando campañas superpuestas, tensionando la capacidad de almacenamiento y el flujo logístico. Los distribuidores informan que el espacio en bodegas reservado para la distribución invernal de la cosecha 2025 está siendo consumido por existencias sin vender, dejando menos espacio para los envíos entrantes de 2026: una presión espacial que podría forzar a algunos operadores regionales a rechazar contratos por completo.
La respuesta de emergencia del gobierno
La ministra de Agricultura, Suzuki, anunció que el gobierno recomprará hasta 210.000 toneladas de arroz de cosecha 2025 desde sus reservas estratégicas antes de finales de septiembre de 2026. Esta es una intervención significativa. El sistema de acumulación de arroz de Japón fue diseñado precisamente para este escenario: un año de cosecha abundante o de consumo estancado crea un excedente que el Estado absorbe para estabilizar los precios.
Pero el movimiento también revela cuán fino es el margen. El gobierno tuvo que acumular esa reserva en primer lugar porque la demanda cayó o la oferta aumentó más allá de las proyecciones. Recomprarla ahora no es una operación de mercado rutinaria; es un control de daños ante un colapso de precios que llegó más rápido de lo que la mayoría de los analistas predijeron.
La cifra de recompra merece escrutinio. El consumo anual de arroz de Japón se sitúa en aproximadamente 7,8 millones de toneladas y ha estado disminuyendo entre un 2 y 3 % anual. Una compra gubernamental de 210.000 toneladas representa aproximadamente el 2,7 % del consumo anual total: una intervención individual considerable, pero que deja abierta la pregunta sobre el excedente residual. Si el mercado aún arrastra existencias sin vender de 2025 después del plazo de septiembre, la presión bajista no se evaporará simplemente. Podría intensificarse a medida que los minoristas aceleren el vaciado antes de las vacaciones de invierno y las temporadas de entrega de regalos.
También existe un costo de segundo orden para la intervención. Los programas de recompra gubernamental normalmente compran a precios de referencia administrados, que están por encima del mercado. Eso significa que el Estado está comprando caro para retirar del circuito inventarios a bajo precio —una transferencia de costos del mercado a los contribuyentes. El Ministerio de Finanzas no ha revelado la asignación presupuestaria para esta ronda de compras, pero las estimaciones de observadores del sector sitúan el desembolso entre 50 y 70 mil millones de yenes, dependiendo de la tonelaje exacto y la mezcla de calidad.
Lo que esto significa más allá de Japón
La inversión de precios del arroz en Japón es una historia pequeña aislada. No lo es cuando uno conecta los puntos.
Japón es el cuarto mayor consumidor de arroz del mundo y uno de los pocos grandes economías donde el consumo doméstico de arroz ha disminuido estructuralmente durante décadas. Cuando el gobierno aún necesita comprar 210.000 toneladas fuera del mercado, eso significa que incluso esa erosión de la demanda a largo plazo ha producido un shock de oferta por el otro lado. Esa paradoja —demanda en caída que coexiste con excedente— apunta a patrones climáticos volátiles que interrumpen los ciclos de siembra más que a una sobreproducción constante.
La cosecha 2025 se benefició de condiciones de crecimiento inusualmente favorables en regiones productoras clave, incluidas Niigata, Akita y Fukushima, áreas que en conjunto representan aproximadamente el 40 % de la producción comercial de arroz de Japón. Las cosechas abundantes en esas prefecturas, combinadas con un consumo doméstico plano, crearon el excedente. Pero el clima favorable no fue uniforme: partes de Kyushu experimentaron estrés por calor durante la polinización, reduciendo los rendimientos en algunas subregiones. El resultado neto fue un desajuste regional: suficiente tonelaje total para inundar el mercado, pero una distribución irregular de la calidad que complica los precios.
Para el mercado más amplio del arroz en Asia, la señal importa. El sector arrocero de Japón está fuertemente protegido por aranceles y cuotas. Los precios internos normalmente circulan muy por encima de los índices regionales. Una caída repentina de los precios domésticos no inunda de inmediato las exportaciones —Japón no compite en precio de arroz a nivel global— pero sí cambia el cálculo para los comerciantes regionales que monitorean las tendencias de consumo japonés como un indicador anticipado para el resto de Asia dependiente de importaciones.
Vietnam y Tailandia, los mayores exportadores mundiales, vigilan de cerca la utilización de las cuotas de importación de Japón. Si el gobierno de Japón está comprando el excedente internamente en lugar de importar, eso reduce la demanda saliente de la región y ejerce presión bajista adicional sobre los precios de Bangkok y Ciudad Ho Chi Minh. Los exportadores que enfrenten una demanda japonesa más blanda pueden redirigir volumen a otros mercados, afectando indirectamente los precios en África y Oriente Medio.
La estrategia de inflación alimentaria es la segunda onda expansiva. El banco central de Japón ha observado de cerca los precios al consumidor, y la inflación de alimentos básicos es un termómetro políticamente sensible. Los precios del arroz cayendo mientras otros productos de supermercado suben crean una distorsión que complica la comunicación de política monetaria. El Banco de Japón no puede señalar una tendencia amplia de inflación alimentaria cuando el carbohidrato insignia del país está realmente deflacionando. Esta asimetría hace más difícil para los responsables de políticas enmarcar la dinámica inflacionaria en términos sencillos: un problema que importa cuando el BOJ aún está calibrando su salida de la política monetaria ultralaxa.
Los próximos doce meses
La pregunta inmediata es si la recompra de 210.000 toneladas es lo suficientemente grande para limpiar el excedente sin dañar aún más los precios a los productores. Si el gobierno retira solo una fracción del excedente, los minoristas seguirán rebajando las existencias viejas durante el invierno, lo que mantendrá la presión bajista sobre los precios del arroz nuevo hasta bien entrado 2027.
La segunda pregunta es si las siembras de 2026 responden. Si los agricultores reducen el área en respuesta a los precios depreciados de 2025, el excedente podría corregirse por sí solo: pero eso genera un riesgo diferente: una escasez de 2027 que envíe los precios disparándose, repitiendo el ciclo de vaivén que la política arrocera japonesa ha combatido durante treinta años.
Existe una tercera variable, más silenciosa: el envejecimiento de la población agrícola. El agricultor promedio de arroz en Japón tiene más de 67 años. Muchos operan en tierras marginales donde los márgenes de beneficio ya son finos. Una depresión de precios multianual no solo reduce los ingresos: acelera la jubilación y el abandono de tierras. La Cooperativa Agrícola de Japón (JA) ha informado de que aproximadamente 8.000 hectáreas de arrozales fueron sacadas de producción solo en 2025, parte de una tendencia más larga. Si el entorno de precios actual persiste, esa tasa de abandono podría aumentar, reduciendo la capacidad de suministro futuro de maneras difíciles de revertir incluso si los precios se recuperan.
La cuarta pregunta es si el programa de recompra del gobierno desplaza la distribución del sector privado. Cuando el Estado ingresa a un mercado como comprador de última instancia, cambia los incentivos para los comerciantes privados. Algunos distribuidores pueden esperar para ver cómo se desarrolla el programa de compras gubernamentales antes de comprometerse con sus propias adquisiciones, creando retrasos e incertidumbre que ralentizan la rotación normal de inventarios. El resultado no es una eliminación limpia del excedente sino un período prolongado de duda del mercado.
La tercera pregunta, y la que sentirán más los consumidores, es si los precios de los supermercados se recuperan. La caída actual a 3.112 yenes por 5 kg puede parecer un alivio en la caja, pero está construida sobre inventarios en distress, no sobre abundancia estructural. Una vez que las existencias viejas se vacíen —por venta, por compra gubernamental, o por ambas—, el precio de la próxima cosecha marcará el tono para las mesas de 2027.
El cierre
El mercado del arroz de Japón se encuentra en un patrón de espera incómodo: arroz nuevo más barato que el viejo, agricultores inseguros de qué precio planificar, y un gobierno intentando absorber un excedente que no debería existir en primer lugar. La recompra de 210.000 toneladas es un puente, no una resolución. Gana tiempo. Pero las dinámicas subyacentes —consumo en disminución, productores que envejecen, clima volátil y un mercado protegido que no puede exportar fácilmente su salida de un excedente doméstico— permanecen sin resolver.
Si la cosecha 2026 resulta ser promedio o por debajo del promedio, como algunos agrónomos ya están pronosticando basándose en las proyecciones de calor estivales, el excedente actual podría agotarse más rápido de lo esperado y los precios podrían recuperarse bruscamente de cara al próximo otoño. Eso premiaría la paciencia a los agricultores queretuvieron siembras y penalizaría a quienes expandieron. Si la cosecha 2026 también es fuerte, el gobierno enfrentará el mismo problema nuevamente en 2027 con un paquete de políticas agotado y un presupuesto ya tensionado por la intervención de este año.
La inversión entre los precios del arroz nuevo y el viejo no es solo una anomalía estacional. Es una prueba de esfuerzo para un sistema que ha gestionado escasez y excedente durante décadas, y los resultados aún están por escribirse.