日本米价反转预示供给过剩,或将困扰来年收成
日本新米价格已低于陈米——这一罕见反转由2025年丰收 surplus 驱动,可能引发政策急转,并影响整个亚洲的通胀策略。
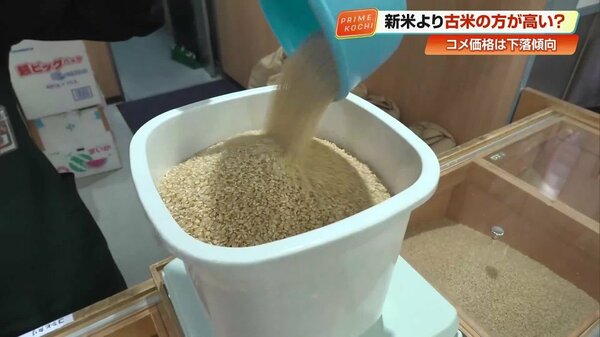
无人预料的价格倒挂
日本正在经历一种在本不该发生的情景中发生的事情——在把大米视为文化基础设施而不仅仅是商品的国家。
2026年新米——日本零售商称之为"新米"(shinmai)——如今售价低于上一年的旧米。截至2026年8月底,5公斤装的大米超市价格已跌至3,112日元,而今年1月这一价格为4,416日元。这创下近两年来的最低水平,而此时日本消费者的购物清单上几乎其他所有商品都在涨价。
原因很直接:仓库和货架上积压了太多2025年产的旧米,市场别无选择,只能将其消化。
这种倒挂违背了季节性大米市场的一切规律。历史上,新米一直享有溢价——有时比旧米高出10%到20%——因为日本消费者将每年的第一茬收获视为一种季节性仪式,犹如赏樱或品尝初鲣。如今新米以折价交易,这一事实所传递的远超正常季节性波动的 distress。
谁在为此买单
农民是第一层受害者。当新米价格低于旧米,向生产者传递的价格信号便混乱不堪。2025年种植大米的农民原本指望获得正常的秋季售价,然而市场却被他们自己的产量所淹没,在新米尚未充分触达消费者之前,便已压低了整个2026年产大米的基准价格。
日本农作物营销协会(JMA)2025年产标准等级大米的基准价已跌破政府设定的参考价格——约每60公斤箱20,000日元——这一价格通常充当着价格底线。当市场价格低于政府指导价时,旨在保护农民收入的补贴机制便会启动,但这些支付伴随着政治摩擦。农林水产省多次警告称,以当前体量计算,财政差额补贴难以为继,而本周宣布的21万吨回购计划更将财政压力推至更高水平。
零售商同样无法置身事外。高知市等地的直营店,如"土佐之里",被迫采取一种不寻常的做法:将旧米和新米定价相同,以免任何一类沦为滞销库存。店长桥本在接受FNN采访时表示,顾客现在凭个人偏好而非价格来选择,但运营现实颇为痛苦——店铺必须同时持有两个收获年份的库存,占用了本应数月前进货已清的资金。
焦虑并不仅限于高知。日本各地的店长们有着同样的担忧:如果2025年的过剩迫使零售商也对2026年的新米打折或延后销售,那么2027年产的大米将承接双重压力。这正是桥本明确指出的连锁风险——一年的 surplus 可能变成两年的难题。
涟漪效应延伸至加工和流通领域。Normally 会先消化旧米库存再接收新米的碾米厂,如今正运行着重叠的运营计划,仓储能力和物流吞吐因此承压。分销商报告称,为2025年产大米冬季分销预留的仓库空间正被未售出的库存占据,留给 incoming 2026年产货物的空间越来越少——这种空间的挤压可能迫使部分区域性运营商直接放弃合同。
政府的紧急应对
农业大臣铃木宣布,政府将在2026年9月底前从战略储备中回购最多21万吨2025年产大米。这是一次有意义的干预。日本的大米储备体系正是为这一场景而设计——丰收或消费停滞之年产生的过剩,由国家吸收以稳定价格。
但这一举措也揭示了 margins 有多么薄。政府之所以不得不建立这部分储备,是因为需求下降或供应超出预期。如今回购这些库存并非常规的市场操作;这是在应对一场比大多数分析师预测来得更快的价格崩盘,属于危机管控。
这个回购数字值得审视。日本年大米消费量约为780万吨,且每年以2%至3%的速度持续下降。政府21万吨的采购量约占年度总消费量的2.7%——这是一次规模可观的单次干预,但残留过剩的问题仍未得到解答。如果九月期限过后市场上仍有2025年产的库存未被售出,向下的价格压力不会凭空消失,反而可能因零售商在冬季假期和礼品季来临前加速清货而加剧。
干预本身还存在第二层的成本。政府回购项目通常以高于市场价的政府指导价收购,这意味着国家在"高价购入、低价清退"——将成本从市场转移给了纳税人。财务省尚未披露本轮采购的预算分配,但行业观察家估算,根据具体的吨位和等级组合,支出将在500亿至700亿日元之间。
超越日本的意义
日本大米价格的倒挂在孤立来看是一个小新闻。但当你把线索连接起来,它就不小了。
日本是全球第四大大米消费国,也是少数几个家庭大米消费量数十年间结构性下滑的主要经济体之一。当政府仍需从市场上回购21万吨大米时,这意味着即便是这种长期需求萎缩,也在供给侧制造了一场冲击。这种悖论——需求下降与过剩并存——指向的是极端天气模式对种植周期的扰乱,而非持续的产能过剩。
2025年产大米的丰收得益于新潟、秋田和福岛等主要生产区的异常有利气候条件——这些地区合计约占日本商品大米产量的40%。这些县的丰收与平稳的内需叠加,造成了过剩。但有利天气并非普遍现象:九州部分地区在授粉期遭遇热应激,导致部分子区域的产量下降。最终结果是一种区域性错配——总量足以让市场供过于求,但品质分布不均,增加了定价的复杂性。
对于更广泛的亚洲大米市场而言,这一信号意义重大。日本的稻米行业受到关税和配额的严密保护,国内价格通常远高于区域基准。国内价格的突然下跌不会立即涌向出口市场——日本并不在全球大米价格上竞争——但它确实改变了区域交易商的核算逻辑。这些交易商将日本的消费趋势作为整个进口依赖型亚洲的先行指标来密切监控。
越南和泰国是全球最大的大米出口国,密切关注日本进口配额的使用情况。如果日本政府是在国内消化过剩而非进口,就会减少该地区的外需,进而对曼谷和金边的定价施加下行压力。面临日本需求走软的出口商可能会将销量转向其他市场,间接影响非洲和中东地区的价格。
食品通胀策略是第二条涟漪。日本央行一直在密切关注消费者物价,而主食通胀是一个具有高度政治敏感性的指标。在大米价格下跌而其他食品涨价的情况下,这种扭曲使得货币政策沟通变得复杂。当日本的主食碳水化合物实际上在通缩,央行无法援引一个全面的食品通胀趋势。这种不对称性让决策者难以用直白的方式阐述通胀动态——而当日本央行仍在校准其退出超宽松货币政策的步伐时,这个问题尤其重要。
未来十二个月
最紧迫的问题是,21万吨的回购量是否足以消化过剩,而不再进一步损害生产者价格。如果政府仅移除过剩的一部分,零售商将继续在整个冬季打折销售旧库存,对2027年依然形成向下的价格压力。
第二个问题是2026年的种植是否会做出反应。如果农民因2025年低迷的价格而缩减种植面积,过剩可能自行修正——但这带来另一种风险:2027年的短缺会让价格飙升,重演日本大米政策三十年来一直在努力的鞭打周期。
还有一个更安静的变量:老龄化的农业人口。日本大米的平均年龄已超过67岁。许多农民在边际土地上耕作,利润空间本就微薄。多年的价格低迷不仅削减收入,更会加速退休和土地撂荒。日本农业协同组合(JA)报告称,仅在2025年就有约8,000公顷的水稻田退出生产,这只是更长趋势的一部分。如果当前的价格环境持续下去,这种撂荒率可能攀升,在未来供给能力上留下即使价格复苏也难以逆转的损害。
第四个问题是,政府的回购计划是否会挤占私营部门的分销空间。当国家作为最后买家进入市场时,就改变了私人贸易商的行为激励。一些分销商可能会等待观察政府采购计划的进展,再决定是否投入自己的采购,由此产生的滞后和不确定性会延缓库存的正常周转。结果不是过剩被干净地清除,而是市场陷入长期的犹豫。
第三个问题,也是普通消费者最能感受到的问题,是超市价格是否会反弹。目前每5公斤3,112日元的价位在收银台或许看起来是一种 relief,但它是建立在困境库存之上,而非结构性充裕。一旦旧库存被清理——通过销售、政府回购或两者兼有——下一季的收获价格将为2027年的餐桌定调。
结语
日本的大米市场正处在一个令人不安的僵持状态:新米比旧米便宜,农民不确定该如何规划价格,而政府则试图吸收一个本不该存在的过剩。21万吨的回购是一个过渡方案,而非解决方案。它买来了时间。但潜在的动力——萎缩的消费、老化的生产者、多变的天气,以及一个无法通过出口轻易消化国内过剩的保护性市场——仍未得到解决。
如果2026年产大米如一些农学家已根据夏季高温预测的那样平均或偏低产,当前的过剩可能比预期更快被消耗殆尽,价格可能在明年秋季前大幅反弹。这将奖励那些削减种植面积的农民,惩罚那些扩张的农户。如果2026年产同样丰收,政府将在2027年面对同样的问题,而政策工具箱已近枯竭,财政预算也被今年的干预大幅消耗。
新米与旧米的价格倒挂不仅仅是一个季节性异常现象。它是一场对管理了几十年稀缺与过剩的体系的压力测试,而结果尚未书写完毕。