Japón Camina en Cable Fiscal entre Bonos y Recortes de Impuestos
La aclaración del Primer Ministro Sanae Takaichi de que Japón no rechazará toda emisión de bonos marca un giro sutil pero significativo en la postura fiscal. El gobierno enfrenta creciente presión para financiar un recorte al impuesto al consumo sin reavivar la ansiedad del mercado sobre la sostenibilidad de la deuda.
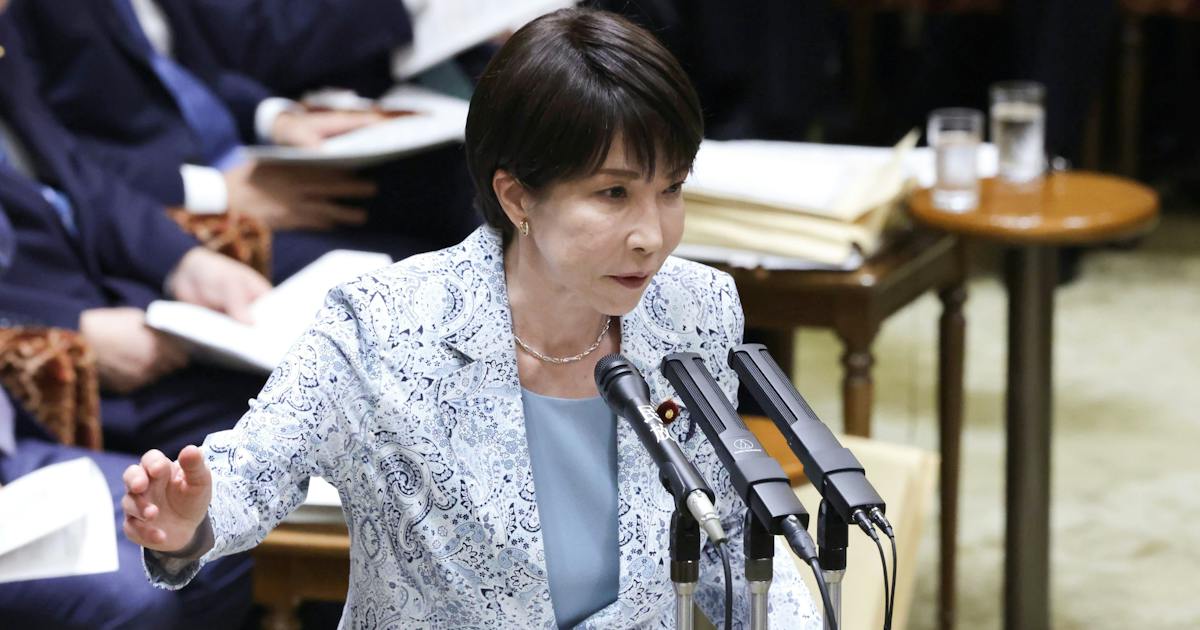
Un repliegue medido de la ortodoxia fiscal
La primera ministra Sanae Takaichi no anunció una nueva política la noche del lunes. Pero su elección de palabras —publicada en X, no en una rueda de prensa oficial del gabinete— tenía suficiente peso como para hacer que los traders de bonos japoneses frenaran el paso.
La declaración fue un reequilibrio silencioso. Takaichi reconoció, por primera vez en estos términos, que el gobierno no “negaría” la emisión de bonos soberanos si se ve a través del ciclo presupuestario completo. La salvedad fue inmediata e enfática: la política de evitar bonos de exención especial —los instrumentos de financiación del déficit en los que Japón ha confiado desde la crisis financiera— permanece inalterada para el próximo recorte del impuesto al consumo sobre los alimentos.
Lo que esto significa en la práctica es que Tokio se está ganando margen de maniobra sin abandonar formalmente su narrativa de disciplina fiscal.
La contradicción en el centro de la política fiscal japonesa
La contradicción se vuelve imposible de ignorar. La relación deuda-PIB de Japón se sitúa en torno al 260 por ciento, la más elevada entre las economías avanzadas. Sin embargo, el gobierno de Takaichi se ha comprometido a recortar el impuesto al consumo sobre los alimentos desde abril de 2027, un cambio de política que reducirá los ingresos justo en el momento en que el colapso demográfico está acelerando el costo de la atención a personas mayores, las pensiones y la salud.
En su comparecencia parlamentaria del 19 de octubre, Takaichi fue presionada por Yoshifumi Hamano, del Partido Demócrata Constitucional, quien le preguntó si aferrarse al principio de evitar bonos deficitarios no era en sí mismo una forma de rigidez ideológica. El argumento de Hamano fue directo: si reduces impuestos y simultáneamente reduces el gasto en la misma cuantía para evitar endeudarte, has cancelado el estímulo. No has cambiado nada.
La respuesta de Takaichi fue cuidadosa. Reiteró que se monitorearían las tendencias de los ingresos, que se revisarían tanto el gasto como los ingresos, y que la relación deuda-PIB seguiría su descenso gradual. El volumen general de emisión de bonos a través de los presupuestos iniciales y suplementarios sería “controlado adecuadamente”, dijo: no rechazado.
La distinción importa. Es la diferencia entre un gobierno que no tiene plan y uno que preserva deliberadamente opciones.
Por qué los rendimientos de los bonos observan con atención
Los mercados de bonos gubernamentales japoneses han precificado durante años un régimen monetario-fiscal notablemente estable. El Banco de Japón ha mantenido una política ultramollida incluso mientras los bancos centrales globales se apretaban. Los tenedores extranjeros de JGB han sido pacientes. El riesgo siempre ha sido político, no estructural.
Los comentarios de Takaichi introducen una variable. Si el gobierno comienza a emitir bonos deficitarios para financiar recortes impositivos o estimular la demanda, incluso a escalas modestas, las curvas de rendimiento podrían reagruparse. La tolerancia del mercado para la expansión fiscal japonesa siempre ha sido condicional al compromiso público del gobierno de lograr una consolidación eventual. Cualquier señal de que este compromiso se debilita amenaza con acelerar exactamente los costes de endeudamiento que el equipo de Takaichi está intentando gestionar.
Esto no es teórico. Cuando el primer ministro Fumio Kishida anunció sus propios paquetes de estímulo financiados con déficit en 2023 y 2024, los rendimientos de los JGB a largo plazo se dispararon antes de que el BOJ intervino. Takaichi hereda esa sensibilidad.
La verdadera pregunta: qué sustituye a la pérdida de ingresos
El recorte del impuesto al consumo sobre los alimentos está programado para entrar en vigor en abril de 2027. El gobierno ha confirmado que la tasa caerá al 1 por ciento. el Tesoro ha reconocido que la financiación debe asegurarse a través del ciclo presupuestario de 2027. No se ha detallado ninguna compensación específica más allá de vagas referencias a una “revisión del gasto y los ingresos”.
Esta vaguedad es la verdadera historia. Un recorte del impuesto al consumo que reduce los ingresos sin un mecanismo de reemplazo creíble es, en la aritmética fiscal estándar, una transferencia financiada con déficit, independientemente de si los bonos se etiquetan técnicamente como instrumentos de “exención especial” o de otra manera.
El mensaje del 19 de octubre de Takaichi fue un intento de tener ambos bandos: mantener la credibilidad de la contención fiscal mientras se abre la puerta al endeudamiento si las circunstancias lo requieren. Esa puerta sigue entreabierta. Pero el hecho de que se haya abierto al menos señala un gobierno bajo presión.
Quiénes ganan y quiénes pierden
Los consumidores domésticos, particularmente las familias de menores ingresos que destinan una mayor proporción de su presupuesto a los alimentos, son los que más se benefician del recorte impositivo. El gobierno lo enmarca como una medida de costo de vida, y el cálculo político es sencillo: la sensibilidad a los precios de los alimentos es un tema electoral confiable en una democracia que envejece.
Los mercados de bonos pierden la claridad que tenían antes. La señal ambigua genera incertidumbre, y la incertidumbre es costosa en renta fija. Incluso un pequeño aumento de la prima de riesgo en los JGB se traduce en miles de millones en servicio de deuda adicional a lo largo de la vida de los pasivos pendientes de Japón.
El Banco de Japón ocupa la posición más incómoda. Se ha comprometido a una normalización monetaria gradual mientras es simultáneamente el comprador principal de deuda gubernamental japonesa. Cualquier expansión fiscal que empuje los rendimientos hacia arriba obliga al BOJ a elegir entre defender su objetivo de la curva de rendimientos y permitir que la disciplina de mercado se reafirme. Ninguna opción es cómoda.
Qué sucede después
El próximo momento crítico llegará con la propuesta presupuestaria de 2027, esperada a finales del otoño de este año. Ese documento revelará si el gobierno de Takaichi ha identificado recortes reales de gasto o aumentos de ingresos para compensar la reducción del impuesto a los alimentos, o si simplemente declarará el asunto resuelto y continuará adelante.
Los inversores internacionales que observan a Japón leerán ese documento presupuestario buscando señales de dirección fiscal. La ambigüedad actual no beneficia a nadie: ni al gobierno japonés, ni al BOJ, y ciertamente no a los tenedores extranjeros de JGB que ya monitorizan la trayectoria del yen con cierta aprensión.
La publicación de Takaichi fue un intento de gestionar las expectativas. Puede que no sea suficiente.