La venta de JoongAng Ilbo y la libertad de prensa en Corea
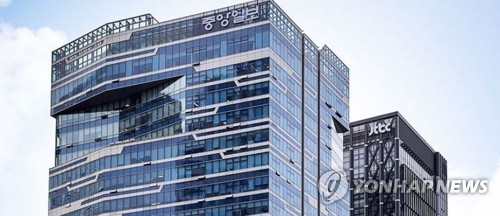
Un consorcio de Dow Keyoom y CJ ha sido nombrado postor preferente por JoongAng Ilbo, lo que suscita interrogantes sobre la concentración mediática y la independencia editorial en Corea del Sur.
Un precio premium por un periódico en dificultades
Dow Keyoom y CJ han sido seleccionados como los postores preferidos para JoongAng Ilbo, el segundo periódico nacional más importante de Corea, en una operación que señala un cambio drástico en el panorama mediático del país. La oferta del consorcio, de un rango cercano a los 5.000 millones de wones, superó las proposiciones de entre 3.000 y 4.000 millones de wones de otros cinco aspirantes, incluidos Orion, Global SEA, OK Financial Group, Eve Broadcasting y Geumbso Development.
La venta se produce unos tres meses después de que JoongAng Ilbo entrara en un proceso de reestructuración financiera —un mecanismo coreano similar al Capítulo 11 estadounidense— tras años de deuda acumulada y caída de los ingresos publicitarios. One Financial, el banco que lidera la venta de la propiedad, evaluó a los postores en función del precio, la capacidad de financiamiento, el impacto en la reestructuración de la deuda y la estabilidad laboral antes de nombrar a la joint venture de cara a una subasta formal.
La operación se llevará a cabo mediante una asignación a terceros de capital suscrito y pagado, lo que significa que las nuevas acciones emitidas al comprador inyectarían fondos directamente en las arcas de JoongAng Ilbo en lugar de en los bolsillos de los accionistas existentes. Esa estructura está diseñada para reducir la apalancamiento y sacar al periódico del proceso de reestructuración. El objetivo es completar la operación antes de fin de año, condicionado a la firma de un acuerdo condicional de compraventa de acciones y a la aprobación de los comités de acreedores.
Quién compra una redacción
Dow Keyoom había tenido inicialmente la intención de postular en solitario. Dio un giro y formó un consorcio con CJ cerca del plazo límite —un movimiento que probablemente reforzó su credibilidad financiera y ayudó a justificar la oferta más elevada. CJ aporta una profunda experiencia en entretenimiento, radiodifusión y distribución de contenido a través de sus divisiones CJ ENM y CJ O Shopping. Dow Keyoom opera principalmente en servicios financieros e materiales industriales. Ninguna de las dos empresas cuenta con una operación de noticias convencional, lo que hace que la operación sea algo inusual en comparación con las adquisiciones mediáticas típicas en otros mercados.
Pero la ausencia de un brazo mediático existente podría ser exactamente lo que preocupa a los analistas. En Corea del Sur, los grandes periódicos han sido vistos durante mucho tiempo como extensiones de los grupos empresariales que los poseen. JoongAng Ilbo se ha alineado históricamente con corrientes políticas conservadoras y ha enfrentado críticas de defensores de la libertad de prensa por disputas de propiedad en el pasado. Una venta a un consorcio chaebol diversificado —que ya controla canales por cable, estudios de producción y plataformas de streaming— podría concentrar aún más la influencia editorial y comercial en una sola arquitectura corporativa.
Por qué importa el precio premium
La oferta de 5.000 millones de wones del consorcio representa un premio significativo respecto a las proposiciones competidoras y probablemente refleja un cálculo estratégico. En las fusiones y adquisiciones mediáticas en Corea, un precio más elevado no se traduce automáticamente en mayor independencia editorial. Puede señalar lo contrario: un comprador seguro de que la adquisición generará rendimientos más allá de la influencia en la redacción.
La huella mediática existente de CJ es el dato relevante. El grupo ya controla CJ ENM, que opera canales por cable, producción cinematográfica y streaming de música, así como CJ O Shopping y varios negocios de contenido digital. Agregar un periódico nacional a ese portafolio crea un motor de medios y contenido verticalmente integrado —algo raro en el entorno regulatorio coreano actual, donde las normas de propiedad cruzada han limitado históricamente que una misma familia controle tanto radiodifusión como prensa escrita. Una estructura de consorcio podría eludir algunas de esas restricciones, ya que los dos grupos matriz son técnicamente entidades corporativas separadas.
Ese es precisamente el motivo por el que los reguladores y los vigilantes del sector mediático observarán de cerca la estructura posterior a la operación. Si CJ y Dow Keyoom utilizan el consorcio para obtener控制 editorial efectivo sobre JoongAng Ilbo mientras mantienen sus demandas de propiedad legalmente distintas, la transacción podría convertirse en un modelo para eludir las normas de concentración mediática de Corea.
El contexto asiático oriental
La venta de JoongAng Ilbo no debe leerse de forma aislada. En toda Asia Oriental, la propiedad de los medios se ha estado consolidando de maneras que parallelan la reestructuración económica. En Japón, los grandes periódicos siguen profundamente vinculados a redes financieras keiretsu, aunque la propiedad al estilo chaebol es menos común. En China, el control estatal sobre los medios es absoluto e inmutable. En Taiwán, los debates sobre propiedad de los medios se han encendido periódicamente por la influencia comercial o política percibida. Corea del Sur ocupa un punto medio —prensa formalmente libre, pero con una historia de presión gubernamental sobre los medios y una cultura empresarial donde la propiedad de los medios y el poder corporativo se han superpuesto durante mucho tiempo.
Lo que hace distintivo el caso coreano es la escala y visibilidad de los títulos independientes restantes. JoongAng Ilbo, junto con Chosun Ilbo y Dong-a Ilbo, forma lo que a menudo se llama la “trilogía conservadora” de los periódicos coreanos. Cada uno ha enfrentado turmoil periódico de propiedad, cada uno ha recibido críticas por su sesgo editorial. Chosun Ilbo ha sido poseído por la misma familia durante décadas. Dong-a Ilbo cambió de manos en una disputa muy publicitada en 2015 que atrajo la atención del gobierno. El proceso de reestructuración y venta de JoongAng Ilbo marca la última entrega de un patrón recurrente: un periódico importante se vuelve financieramente frágil, y un grupo empresarial interviene.
Quién gana, quién pierde
Los acreedores ganan si la operación se cierra en 5.000 millones de wones y el consorcio puede cumplir con sus promesas de reestructuración. Los empleados ganan si se preservan las protecciones laborales —un factor que One Financial ponderó explícitamente en su evaluación. Dow Keyoom y CJ ganan al agregar un prestigioso periódico nacional a sus portafolios a un descuento respecto a su valor de mercado histórico, con posibles ganancias de sinergia en la distribución de contenido.
Los periodistas y lectores pierden lo más si la independencia editorial se erosiona. No hay evidencia aún de que el consorcio plane alterarla línea editorial de JoongAng Ilbo. Pero los incentivos estructurales son claros: una compañía de medios poseída por un conglomerado que también controla plataformas de entretenimiento y comercio electrónico tiene todas las razones comerciales para moldear la cobertura de maneras que protejan o promuevan los intereses de todo el grupo.
Los reguladores enfrentan una prueba. La Comisión de Comercio Justo de Corea y el Ministerio de Cultura, Deportes y Turismo deberán evaluar si la disposición del consorcio viola el espíritu, si no la letra, de las reglas de propiedad cruzada. Las organizaciones de la sociedad civil presionarán por la misma escrutinio. En una región donde los índices de libertad de prensa han estado descendiendo, una venta de alto perfil como esta establece un tono.
Qué sigue
El paso inmediato siguiente es el acuerdo condicional de compraventa de acciones. Después de eso, los comités de acreedores deben aprobar los términos de reestructuración, y la salida del proceso de rehabilitación requiere coordinación entre tribunales y bancos. Si todo progresa según lo programado, JoongAng Ilbo podría emerger de la reestructuración financiera antes de fin de año —un giro rápido que subrayaría cuán rápidamente un activo mediático puede cambiar de manos en el mercado de fusiones y adquisiciones en dificultades de Corea.
La historia a largo plazo es si esta operación acelera una tendencia más amplia. Si Dow Keyoom y CJ integran exitosamente JoongAng Ilbo en una estrategia más amplia de contenido y distribución, otros grupos chaebol podrían ver la propiedad de un periódico como una jugada atractiva —no meramente como un activo de prestigio, sino como una palanca para dar forma al discurso público. El escenario alternativo es que la reacción antimonopolio o regulatoria ralenticen el proceso y aumenten el costo de entrada, preservando una estructura de propiedad más fragmentada.
Cualquier resultado resonará más allá de Corea del Sur. Las audiencias periodísticas de Asia Oriental están entre las más conectadas digitalmente del mundo, y los periódicos que dan forma a su conversación política siguen siendo desproporcionadamente influyentes. Cuando un consorcio liderado por un grupo de servicios financieros y un conglomerado de entretenimiento compra un periódico insignia, la pregunta no es solo quién lo posee —es qué nos dice esa posesión sobre el futuro del periodismo en la región.