El avance japonés en SiC de 300mm podría reconfigurar las cadenas de
El anuncio de Resonac sobre un sustrato de carburo de silicio de 300mm es más que un hito en materiales. Podría cambiar quién controla la fabricación de semiconductores de potencia de próxima generación, y por qué Tesla, BMW y la industria estadounidense de equipos deberían prestar atención.
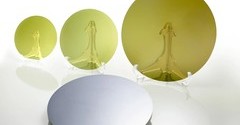
El silencioso movimiento japonés que podría revolucionar la economía de los semiconductores de potencia
Resonac, anteriormente Hitachi Chemical, anunció el 15 de septiembre que había crecido y procesado con éxito un sustrato monocristalino de carburo de silicio de 300 mm (12 pulgadas), un hito sin precedentes a esa escala y uno de los diámetros más grandes en desarrollo en todo el mundo.
El propio anuncio fue medido. Resonac lo calificó como un “hito técnico crucial” y aseguró que seguiría suministrando “materiales de SiC de alto rendimiento y alta fiabilidad”. Sin alardes acerca de los plazos de producción en masa. Sin mención de clientes.
Pero las implicaciones son todo menos menores.
Por qué el SiC de 300 mm importa más que el diámetro
El carburo de silicio ya es el material de elección para la electrónica de potencia de alta tensión y alta temperatura. Los vehículos eléctricos lo emplean en los inversores de tracción. Las estaciones de carga lo necesitan. Los accionamientos de motores industriales no pueden reemplazarlo fácilmente. La ventaja principal frente al silicio convencional es clara: los interruptores de SiC presentan pérdidas de conducción mucho menores y generan menos calor, lo que se traduce directamente en mayor autonomía y sistemas de gestión térmica más reducidos.
Sin embargo, el SiC siempre ha arrastrado una penalización geométrica. Hasta ahora, el tamaño dominante de sustrato para obleas comerciales de SiC ha sido de 150 mm (6 pulgadas) y, más recientemente, de 200 mm (8 pulgadas). Pasar a 300 mm no se trata simplemente de alojar más pastillas de semiconductor en una oblea. El crecimiento del cristal de SiC es brutalmente lento: las tasas de crecimiento se miden en milímetros por hora, no en el rápido depósito de vapor que se utiliza para el silicio, y el material es extremadamente duro y quebradizo. Un lingote de 300 mm requiere dramáticamente más tiempo, energía y control térmico preciso que uno de 200 mm, y la densidad de defectos debe permanecer baja en un área mucho más amplia.
Sacar un sustrato de 300 mm del laboratorio y llevarlo a un proceso reproducible es un paso de la ciencia de materiales hacia el que toda la industria ha estado trabajando durante años.
La economía que cambia a los 300 mm
Si Resonac logra realmente entregar sustratos de SiC de 300 mm con niveles de defectos viables, la economía unitaria cambia de manera significativa. Una oblea de 300 mm contiene aproximadamente 2,25 veces más pastillas que una oblea de 150 mm y unas 1,5 veces más que una de 200 mm. Incluso teniendo en cuenta las pérdidas de rendimiento, que tienden a ser mayores en sustratos más grandes, el coste por pastilla desciende bruscamente; y en un mercado donde los dispositivos de SiC ya se comercializan con un sobreprecio frente a los IGBT de silicio, cada punto porcentual de reducción de costes abre nuevas aplicaciones.
Un SiC de menor costo significa que los fabricantes pueden impulsar la tecnología a segmentos que anteriormente eran marginales: cargadores a bordo, convertidores CC-CC e incluso arquitecturas híbridas ligeras de 48 voltios que hasta ahora se han mantenido fieles al silicio.
Quién pierde — y por qué importa para el nicho estadounidense de equipos
El negocio de los sustratos de SiC es inusualmente concentrado. El proveedor estadounidense Wolfspeed ha dominado históricamente el suministro de sustratos de SiC de gran diámetro, particularmente en los niveles de 150 mm y 200 mm. Los actores europeos como III-V Ltd (ahora parte de Onyx Industries) y la alemana IQE también ocupan posiciones significativas. Las empresas japonesas, entre ellas Sumitomo Electric y Showa Denko (actualmente la unidad de semiconductores compuestos de Shin-Etsu), cuentan con sus propias líneas de sustratos.
La entrada de Resonac en los 300 mm no constituye una amenaza competitiva inmediata para ninguno de ellos: el material de origen no afirma producción en volumen y ninguna fábrica se ha comprometido aún. Pero sinaliza que Japón se está preparando para competir por la próxima tanda de demanda de sustratos de SiC, y llega en un momento en que los proveedores occidentales de equipos han consolidado flujos de ingresos importantes prestando servicio a hornos de crecimiento de cristales de SiC y herramientas de procesamiento de sustratos para las líneas de 200 mm existentes.
Una transición al SiC de 300 mm requerirá equipamiento distinto, diseños de cámaras diferentes y, potencialmente, flujos de trabajo de proceso enteramente nuevos. Eso es, a la vez, un riesgo y una oportunidad para el sector de equipos. Los proveedores de equipos que solo dan servicio a líneas de 200 mm de generación actual podrían ver cómo su base instalada se estanca más rápido de lo esperado.
La conexión con NEDO — y lo que revela sobre la estrategia
El anuncio deja claro que Resonac se basó en resultados del Fondo de Innovación Verde de la Organización Japonesa de Desarrollo de Energía Nueva y Tecnología Industrial (NEDO), específicamente en un programa titulado “Desarrollo de la tecnología de obleas de SiC para semiconductores de potencia verdes de próxima generación”. Esto no es un ejercicio de I+D corporativo aislado. Es una política industrial respaldada por el gobierno, dirigida directamente a asegurar el liderazgo japonés en un segmento estratégico de materiales.
Ese contexto es importante porque enmarca el avance de los 300 mm no como un logro técnico aislado, sino como parte de un esfuerzo coordinado para reducir la dependencia de Japón de los sustratos importados de semiconductores de potencia y posicionar a los fabricantes japoneses como proveedores de los propios fabricantes de vehículos eléctricos e industriales que actualmente adquieren de proveedores estadounidenses y europeos.
Lo que esto significa para los fabricantes de automóviles
Tesla y BMW han sido públicos sobre su interés en el SiC. Los inversores de tracción del Model 3 y el Model Y de Tesla utilizan MOSFET de SiC de empresas como Wolfspeed y STMicroelectronics. La plataforma Neue Klasse de BMW, anunciada para su lanzamiento en 2025, se construye en torno a módulos de potencia de SiC de próxima generación. Ambas compañías se preocupan profundamente por reducir el costo por kilovatio de la electrónica de potencia a bordo, un área donde la economía de los sustratos de 300 mm ayudaría directamente.
Para los fabricantes de automóviles, la ventaja es clara: los dispositivos de SiC más baratos aceleran el caso a favor de los diseños de inversores completamente de SiC en más modelos de vehículos, no solo en las versiones premium. El riesgo es la concentración del suministro. Si Resonac, Sumitomo y Showa Denko escalan los 300 mm simultáneamente, los fabricantes de automóviles ganan poder de negociación. Si solo uno o dos tienen éxito, el mercado sigue ajustado en cuanto a proveedores y los precios se mantienen elevados.
Lo que aún no sabemos
El anuncio de Resonac no revela si el sustrato de 300 mm es lo suficientemente libre de defectos para el crecimiento de obleas epitaxiales, si se ha probado en corridas reales de dispositivos de potencia o qué línea temporal existe para la producción en volumen. Tampoco nombra a ningún cliente. En el caso del SiC, el salto desde un crecimiento cristalino exitoso hasta un sustrato comercialmente viable ha demostrado repetidamente ser más difícil de lo que cualquiera espera: las inclusiones cristalinas, la densidad de micropipes y los problemas de curvatura y deformación tienden a multiplicarse a medida que aumenta el diámetro.
Hasta que existan esos datos, esto sigue siendo un prometedor hito de materiales más que un evento que mueve al mercado.
La conclusión
Japón se está posicionando para competir en la cima de la jerarquía de sustratos de SiC en un momento en que el mercado de la electrónica de potencia para vehículos eléctricos aún se expande rápidamente y sigue dependiendo de un pequeño número de proveedores occidentales. El avance de 300 mm no es un anuncio de producto terminado. Pero la dirección es innegable: la próxima generación de cadenas de suministro de SiC estará moldeada por quien pueda entregar sustratos de mayor diámetro de forma confiable, y Japón está presentando ahora un reclamo creíble en esa carrera.