日本300mm碳化硅突破或重塑电动汽车芯片供应链
Resonac宣布300mm碳化硅衬底,不仅是材料领域的里程碑,更可能改变下一代功率半导体制造的控制格局——特斯拉、宝马和美国设备行业不容忽视。
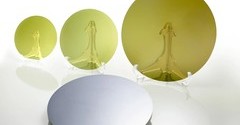
日本悄无声息的一步棋,可能颠覆功率半导体经济格局
日本能源材料厂商Resonac(原日立化成)9月15日宣布,成功生长并加工出300毫米(12英寸)碳化硅单晶衬底——这在该尺寸级别尚属首次,也是目前全球正在开发的最大直径之一。
公告措辞相当克制。Resonac将其称为"关键性技术里程碑",并表示将继续供应"高性能、高可靠性SiC材料"。没有对量产时间表大加渲染,也没有提及任何客户。
但这一举措的影响绝非incremental(渐进式)的。
300mm SiC为何比直径数字本身更重要
碳化硅已是高压、高温功率电子器件的首选材料。电动汽车用它在牵引逆变器中充电基础设施需要它。工业电机驱动器也难以轻易替代它。其相对于传统硅的核心优势极为鲜明:SiC开关的导通损耗远低于硅,发热量也更少,直接转化为更长的续航里程和更小型化的热管理系统。
然而,SiC一直承担着几何尺寸上的代价。至今为止,商业化SiC晶圆的主导衬底尺寸为150毫米(6英寸),近期又扩展到200毫米(8英寸)。转向300毫米绝不仅仅是在一片晶圆上切出更多芯片那么简单。SiC晶体的生长极其缓慢——生长速率以毫米/小时计,远非硅所用的快速气相沉积工艺可比——且材料极硬且脆。一颗300毫米的晶锭所需的时间、能量和精确热控,远超200毫米晶锭,且缺陷密度必须在大得多的面积上保持低位。
将300毫米衬底从实验室推向可重复的工艺,是材料科学领域一个全行业已多年为之努力的台阶。
300毫米带来的经济账变化
如果Resonac能真正以可行的缺陷水平量产300毫米SiC衬底,单位经济模型将发生显著变化。一片300毫米晶圆可容纳的芯片数量约为150毫米晶圆的2.25倍、约200毫米晶圆的1.5倍。即便考虑到较大衬底上良率损失往往更严重这一因素,每颗芯片的成本仍会大幅下降——而在SiC器件定价远高于硅IGBT的市场中,每一百分点的成本下降都意味着新的应用场景被打开。
更低成本的SiC意味着制造商可以将该技术推向曾经属于边缘的细分市场:车载充电器、DC-DC转换器,乃至迄今为止仍坚持使用硅的48伏轻混架构。
谁将受损——以及对美国设备商生态的影响
SiC衬底行业异常集中。美国供应商Wolfspeed长期主导大直径SiC衬底供应,尤其在150毫米和200毫米层级。III-V Ltd(现隶属Onyx Industries)等欧洲企业和德国的IQE也占据重要地位。日本企业包括住友电工和昭和电工(现新日铁控股的化合物半导体业务单元)也拥有自己的衬底产线。
Resonac在300毫米级别的切入并不会立即对以上任何一家构成竞争威胁——原文未宣称已实现量产,也没有晶圆厂签约。但这发出了一个明确信号:日本正准备争夺下一轮SiC衬底需求,而此时西方设备供应商正通过为现有200毫米产线的SiC晶体生长炉和衬底加工设备提供服务,建立起可观的收入流。
向300毫米SiC转型需要不同的工具、不同的腔体设计,甚至全新的工艺流程。这既是设备商的风险,也是机遇。仅服务当前世代200毫米产线的设备供应商,可能会发现其装机基础比预期更快触顶。
NEDO的关联——以及背后的战略意图
公告明确指出,Resonac利用了日本新能源产业技术综合开发机构(NEDO)绿色创新基金的成果,具体项目名为"下一代绿色功率半导体用SiC晶圆技术开发"。这并非孤立的企业的研发行为,而是直指日本在战略性材料领域确立领导地位的政府主导产业政策。
这一背景至关重要——它将300毫米突破框定为更宏大协调行动的一部分:减少日本对进口功率半导体衬底的依赖,并让日本制造商成为当前从美欧供应商处采购的电动汽车和工业客户的直接供应商。
这对车企意味着什么
特斯拉和宝马早已公开表达对SiC的兴趣。特斯拉Model 3和Model Y的牵引逆变器使用了来自Wolfspeed和意法半导体等公司的SiC MOSFET。宝马2025年推出的Neue Klasse平台围绕新一代SiC功率模块打造。两家公司都极度关注降低车载功率电子系统的每千瓦成本——而这正是300毫米衬底经济模型能够直接发力的领域。
对车企而言,利好显而易见:更低成本的SiC将加速全SiC逆变器设计在更多车型中的普及,而不仅仅停留在高端配置。风险则在于供应集中——如果Resonac、住友电工和昭和电工同时量产300毫米,车企将获得议价筹码;如果仅有一两家成功,市场将继续供不应求,价格居高不下。
我们尚未知晓的
Resonac的公告并未披露该300毫米衬底是否已足够低缺陷以进行外延片生长、是否已在实际功率器件中测试过、或量产时间表为何。也未提及任何客户。在SiC领域,从成功晶体生长到商业级衬底的跨越反复证明远比任何人预期的更难——晶体包裹体、微管密度以及翘曲问题往往随直径增大而成倍放大。
在这些数据到位之前,这仍是一个前景广阔的材料里程碑,而非足以撬动市场的重大事件。
结语
日本正在EV功率电子市场仍在快速扩张、仍高度依赖少数西方供应商之际,瞄准SiC衬金字塔顶端发起竞争。300毫米突破并非最终产品公告。但方向毫不含糊:下一代SiC供应链将由谁能可靠交付更大直径衬底来决定,而日本现已在这场竞赛中发出了可信的声响。