El discurso de Warsh en Jackson Hole oculta una apuesta por el crecimiento
Los comentarios hawkish de Warsh en Jackson Hole enmascaraban una agenda más profunda: usar la retórica sobre la inflación como cobertura política para un estímulo masivo. Esta paradoja podría alterar los flujos de capital de los mercados emergentes y poner en riesgo el motor exportador de Corea.
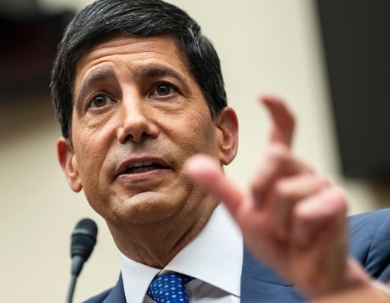
La máscara del halcón
Jackson Hole. Montañas Tetón. El aire cargado de expectativa.
Los mercados financieros mundiales tenían la mirada clavada en el estrado. Kevin Warsh, el decimoséptimo presidente de la Reserva Federal, se acercó al micrófono con un rostro tallado en granito y una voz que arrastraba el peso de décadas de ortodoxia contra la inflación.
«La Fed no relajará su vigilancia hasta que los precios estén firmemente bajo control. Si es necesario, estamos preparados para apretar más las riendas».
El silencio en la sala era eléctrico. Los titulares se escribían solos antes de que terminara de hablar: «La verdadera cara de halcón de Warsh», «Apretón a largo plazo por delante».
Los jugadores más veteranos de Wall Street se cambiaron miradas cómplices. Entendían algo que la prensa había pasado por alto por completo.
Esto no era una señal de ajuste sostenido. Era una actuación.
La estrategia detrás del discurso
El verdadero juego que está llevando a cabo Warsh es mucho más audaz que una simple política de tipos. Está usando el lenguaje de la ortodoxia monetaria como armadura política mientras prepara el terreno para algo radical: una fusión de inyección masiva de liquidez, recortes fiscales y desregulación diseñados para enviar la economía estadounidense a lo que su círculo más íntimo llama en privado un «superciclo de crecimiento».
La retórica halconera en Jackson Hole cumplía dos propósitos. Primero, anclaba las expectativas de inflación a la baja, creando el espacio psicológico para una política expansiva sin desencadenar pánico en los mercados. Segundo, proporcionaba a Warsh cobertura política: un alegato que lo aislaba de acusaciones de irresponsabilidad fiscal si su estrategia de crecimiento se encontraba con resistencia en el Congreso o la Casa Blanca.
Warsh es lo que los iniciados describen como la «paloma real» más sofisticada en la historia de la banca central: hacia afuera, el halcón ortodoxo más estricto; hacia adentro, el arquitecto de estímulos al crecimiento más ambicioso que el sistema haya visto jamás.
Un tipo diferente de jefe de la Fed
Para entender por qué existe esta paradoja, hay que entender al hombre detrás del estrado. Kevin Warsh no provenía del cauce académico que tradicionalmente ha formado a los presidentes de la Reserva Federal. No tiene un doctorado en economía en sus credenciales. No cuenta con publicaciones académicas sobre teoría monetaria.
En cambio, Warsh posee un título de derecho de Harvard Law School, un MBA del MIT Sloan y tres décadas de experiencia en el campo de batalla en las salas de juntas de Morgan Stanley, donde ascendió a director ejecutivo de la división de fusiones y adquisiciones antes de cumplir los treinta y cinco años.
Se unió al Consejo de Gobernadores de la Reserva Federal en 2006 a los treinta y cinco años, convirtiéndose en el miembro más joven en la historia de la institución. Durante la crisis financiera de 2008, operó como la línea directa de emergencia entre el Tesoro y Wall Street, ayudando a gestionar el colapso de Bear Stearns, el rescate de AIG y la adquisición de Merrill Lynch.
Su experiencia práctica es innegable. Su teorización económica, sin embargo, sigue siendo controvertida entre los círculos académicos. Los críticos argumentan que su intuición regulatoria va por delante de sus fundamentos macroeconómicos, una brecha que podría resultar trascendente cuando se produzcan choques de políticas no convencionales.
La colisión con Trump
La dimensión más volátil del posicionamiento de Warsh involucra su relación con la administración Trump. Informes sugieren una fricción significativa entre el presidente de la Fed y la Casa Blanca sobre la dirección monetaria. Las declaraciones de Warsh en Jackson Hole parecían diseñadas en parte para establecer la independencia institucional: una declaración de límites de que la Reserva Federal no será subordinada a plazos políticos, incluso mientras persigue políticas que se alinean con los objetivos de crecimiento de la administración.
Esta doble postura crea una dinámica paradójica: Warsh usa retórica halconera para defender la independencia de la Fed mientras simultáneamente prepara el terreno para una política expansiva que los republicanos defienden. La pregunta es si este acto de equilibrio sobrevive al contacto con la implementación.
Qué significa esto para los mercados emergentes
Las implicaciones para los flujos de capital globales son inmediatas y potencialmente sísmicas.
Si la estrategia de Warsh tiene éxito —si la Fed puede señalar dureza ante la inflación mientras engendra en secreto un surgimiento de liquidez—, los mercados emergentes enfrentan una transición traicionera. El capital que huyó de los activos EM durante la fase halconera podría regresar con velocidad sin precedentes, pero el momento será impredecible y las condiciones de salida igualmente volátiles.
Los países con perfiles de deuda denominados en dólares se encontrarán atrapados entre una Fed que dice una cosa y hace otra. El riesgo de desfase cambiario, ya elevado en todo el sudeste asiático y América Latina, podría acelerarse bruscamente si la brecha de percepción entre la retórica pública de Warsh y la política real se ensancha.
La conexión coreana
Para Corea, las apuestas son existenciales. El modelo de crecimiento dependiente de las exportaciones del país —donde los envíos de semiconductores, automóviles y electrónica representan aproximadamente el 45 por ciento del PIB— funciona con márgenes ajustados y ciclos de financiación estrechos. Una Reserva Federal que se compromete públicamente a tipos más altos por más tiempo mientras prepara en privado desatar la liquidez crea un latigazo de política que golpea a Corea más duro que a casi cualquier otra economía avanzada.
El won coreano, ya frágil en medio de incertidumbres comerciales, enfrentaría presión dual: salidas iniciales durante la fase de señalización halconera, seguidas de reflujos potencialmente desordenados cuando el programa de crecimiento se ejecute. Hyundai Motor, Samsung Electronics y el ecosistema más amplio de chaebol dependen de condiciones cambiarias estables y costos de financiación predecibles, ambos desaparecen en el escenario de dos vías de Warsh.
Los exportadores coreanos que se beneficiaron de la década anterior de liquidez global acomodaticia ahora enfrentan a un presidente de la Fed que habla con una voz y actúa con otra. Esa brecha es donde vive el peligro.
La batalla institucional
Lo que distingue la presidencia de Warsh no es meramente la contradicción de política — es la confrontación institucional que representa. Los bancos centrales de todo el mundo han pasado quince años reconstruyendo credibilidad después de la crisis de 2008. Warsh está probando si esa credibilidad puede resistir una estrategia donde la comunicación y la acción están deliberadamente desacopladas.
Si tiene éxito, la Fed gana una herramienta sin precedentes: la capacidad de señalizar restricción mientras ejecuta expansión. Si se desmorona, la institución enfrenta una crisis de credibilidad que podría alterar permanentemente su relación con mercados y gobiernos por igual.
El discurso de Jackson Hole no era un pronóstico. Era una jugada inicial en un juego que aún no ha revelado su tablero completo.