Corea apuesta fuerte por Indiana para blindar su dominio en HBM
La planta de empaquetado de SK Hynix en Indiana por 4.000 millones de dólares es solo el comienzo. El sen. Todd Young afirma que Seúl invertirá en toda la cadena de valor de los semiconductores en EE. UU., una apuesta que podría consolidar el liderazgo coreano en HBM dentro de las cadenas de suministro estadounidenses.
El acuerdo de empaquetado que va más allá del empaquetado
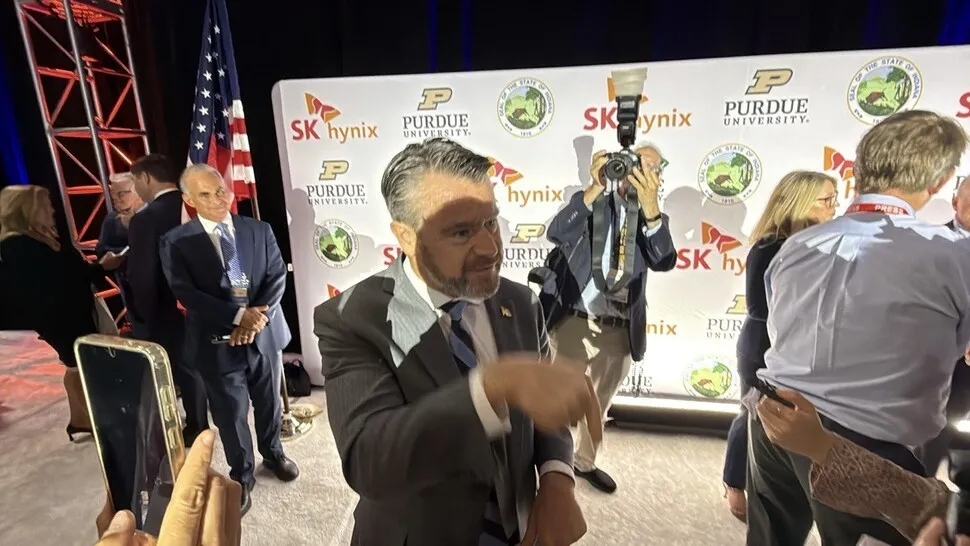
El senador Todd Young se puso de pie en la ceremonia de primer clavo en West Lafayette, Indiana, y dijo algo que debería alarmar a cualquier observador de la cadena de suministro global de semiconductores.
Espera que SK Hynix invierta muy por encima de su.initial $4.000 millones para una instalación de empaquetado avanzado, en todo, desde diseño hasta fabricación, a lo largo de todo el ciclo de vida del chip. También espera que el Grupo SK se expands hacia biotecnología e incluso construcción naval. Esto no fue un comentario casual. Era una señal de política vestida de expectativa.
Young, el republicano de Indiana que presidió el Comité de Comercio del Senado durante el paso de la Ley CHIPS, se ha convertido en la voz estadounidense más importante sobre cómo la industria de semiconductores de Corea se asienta en Estados Unidos. Su mensaje en el sitio de SK Hynix tiene más peso que la mayoría de las declaraciones formales de Washington.
Por qué esto importa para HBM
SK Hynix es el mayor productor mundial de memoria de alta banda ancha, el chip que potencia cada acelerador de IA principal. Cada Nvidia H100 y H200, cada ejecución de entrenamiento en OpenAI, Google DeepMind y Microsoft depende de pilas HBM que SK Hynix diseña y empaqueta. Samsung está cerrando la brecha, pero SK Hynix aún mantiene la ventaja, y está apostando a que esa ventaja puede preservarse dentro de las fábricas estadounidenses.
La instalación en Indiana es una planta de empaquetado, no una línea de fabricación de front-end. El empaquetado es donde el HBM se vuelve funcional: los dies de memoria individuales se apilan, se conectan con microbumps y se prueban como una sola unidad. Es intensivo en capital, pero tradicionalmente se hace en Asia Oriental, cerca de los fabricantes en Corea del Sur y Taiwán. Mudar ese paso a EE.UU. es inusual y costoso. Precisamente por eso importa.
Young dijo que la Ley CHIPS nunca estuvo sobre autosuficiencia estadounidense. Llamó a un error tratar el objetivo como desacoplamiento. En su lugar, lo enmarcó como eliminar puntos únicos de falla en cadenas de suministro y profundizar lazos con productores aliados. Corea es ese productor. La planta en Indiana es la prueba física de esa lógica.
Quiénes ganan, quiénes pierden
SK Hynix gana si esta expansión se materializa. Una presencia de cadena de valor completa en Estados Unidos le da a la compañía acceso preferente a la demanda doméstica de IA, la protege de turbulencias en controles de exportación y la fija en la definición de suministro seguro del gobierno de EE.UU. Los créditos fiscales disponibles bajo las disposiciones de la Ley CHIPS, especialmente si el plazo de construcción de diciembre de 2024 se extiende, como ya debate el Congreso, podrían recortar miles de millones del costo efectivo.
Intel podría perder por la narrativa política. El sitio en Indiana está en la misma región donde Intel ha pasado años cortejando a TSMC. La expectativa de Young de que SK Hynix construirá un ecosistema amplio alrededor de su operación de empaquetado desplaza la gravedad económica del estado de las ambiciones de foundry de Intel hacia un clúster liderado por coreanos. Eso no es una redistribución trivial de inversión futura.
Samsung enfrenta una prueba de credibilidad. La compañía ha prometido $17.000 millones para una fábrica de memoria en Taylor, Texas. No ha anunciado una huella de empaquetado equivalente en el Medio Oeste. Si SK Hynix acelera sus operaciones en Indiana mientras Samsung se enfoca solo en fabricación de front-end, el equilibrio del suministro HBM podría inclinarse aún más hacia el jugador de primera línea de Seúl.
El gobierno de EE.UU. gana una cadena de suministro más difícil de coercer. Las compañías de IA estadounidenses actualmente dependen de HBM que cruza múltiples líneas jurisdiccionales: diseño en Corea, fabricación en Corea o Taiwán, empaquetado en Corea o Singapur, ensamblaje en Vietnam. Cada punto de transferencia es un cuello de botella potencial bajo controles de exportación o tensión geopolítica. Una línea de SK Hynix operando completamente dentro del territorio de EE.UU. elimina una capa de fragilidad, aunque eleve costos.
La cronología que decidirá esto
Los próximos seis meses serán definitorios.
El crédito tributario de inversión de la Ley CHIPS actualmente requiere que la construcción comience antes del 31 de diciembre de 2024. Ambas partes en el Comité de Finanzas del Senado han señalado que quieren extender ese plazo. Young dijo que aún no se ha decidido si la extensión es necesaria, pero reconoció que se debatirá. Una extensión le daría a SK Hynix margen de maniobra para estructurar compromisos más grandes sin penalización. Sin extensión, su cronología se comprimiría y el costo de capital aumentaría.
Mientras tanto, la administración Biden ha estado presionando a los fabricantes de memoria para que muden fabricación de front-end a Estados Unidos, no solo empaquetado. Los comentarios de Young sugiriendo inversión en “todas las áreas” del ecosistema de semiconductores pueden leerse como alineación con esa presión, o como una estrategia completamente diferente. La expansión primero de empaquetado puede ser la vía más realista por ahora. La fabricación de memoria de front-end en EE.UU. enfrenta obstáculos más empinados: escasez de ingenieros de proceso calificados, redes de proveedores locales más débiles y costos operativos más altos.
Lo que los lectores angloparlantes se pierden
La mayor parte de los reportajes sobre esta historia encuadran los comentarios de Young como un estímulo para más inversión coreana. Eso pierde el punto más afilado. Young está efectivamente diciendo a SK Hynix que el empaquetado solo no satisfará el pacto político a largo plazo. La instalación de $4.000 millones es un pago inicial. El verdadero acuerdo, el que sobrevive a administraciones, debates arancelarios y cambios en política entre EE.UU. y China, requiere que SK Hynix se incruste estructuralmente dentro de la base industrial de América.
Eso es tanto una oportunidad como un riesgo para Corea. Incrustarse significa acceso. También significa dependencia de la estabilidad política de EE.UU., demandas potenciales de transferencia de tecnología, y la posibilidad de que competidores estadounidenses aprendan las técnicas de empaquetado de SK Hynix mientras operan en suelo estadounidense. Samsung aprendió del modelo de TSMC de Taiwán; no hay garantía de que lo inverso no suceda.
Young también sugirió que el Grupo SK mire más allá de semiconductores, hacia biotecnología y construcción naval. Esa es una señal más amplia sobre cómo Washington quiere que el poder industrial de Corea se distribuya a través de la economía estadounidense, no concentrado en un solo sector.
La clave
Corea está haciendo una apuesta calculada: asegurar su dominio en HBM volviéndose indispensable para la cadena de suministro de IA de EE.UU., en lugar de permanecer externo a ella. La planta de empaquetado en Indiana es el primer movimiento visible. Los comentarios de Young confirman que no será el último, si la cronología, subsidios y condiciones políticas se mantienen.
La jugada es real. La fabricación de memoria de front-end en Estados Unidos aún no ha probado viabilidad a escala. Pero el empaquetado es un pie de lucha, y los pies de lucha pueden convertirse en cimientos. La pregunta es si SK Hynix puede mantener su liderazgo tecnológico mientras opera dentro de una jurisdicción que tiene todos los incentivos para aprender de ella.