Corea inventó el PLP. Ahora podría perder el control del estándar
Samsung fue el primero en comercializar el empaquetado a nivel de panel, pero sin un estándar de tamaño oficial, TSMC está consolidando silenciosamente el ecosistema en torno a su propia especificación. La cadena de suministro fragmentada de Corea arriesga convertirse en un proveedor cautivo.
El dilema del pionero
Samsung Electronics ostenta el distinction. Fue la primera empresa del mundo en comercializar el empaquetado a nivel de panel con expansión de conexiones, o FO-PLP, y ya envió la tecnología en el procesador de aplicación del Galaxy Watch. Eso suena a una ventaja contundente. Pero las posiciones dominantes en semiconductores no sobreviven por el mero estatus de primeros en llegar. Sobreviven por la gravedad del ecosistema. Y ahora mismo, esa gravedad tira hacia Taiwán.
El problema no es que Corea no pueda fabricar PLP. El problema es que nadie en Corea ha convencido a nadie sobre qué tamaño de PLP importa realmente.
Paneles sin estándar
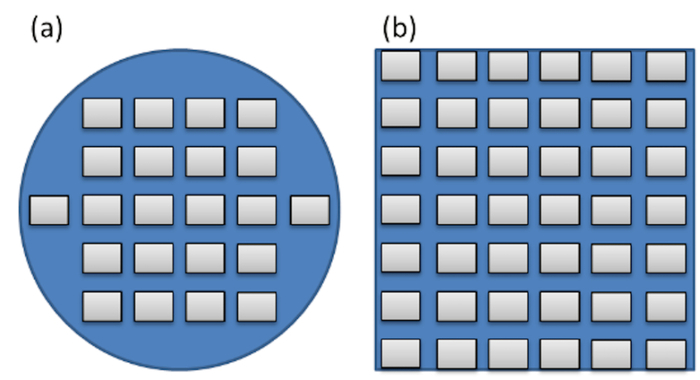
Una oblea de silicio de 300 mm es tan estandarizada como puede serlo cualquier hardware en esta industria. Cada fab, cada fabricante de equipos, cada proveedor de materiales ha dedicado décadas a optimizar para un solo círculo. El PLP rompió ese patrón. Reemplazó la oblea por un rectángulo —un panel— que elimina el desperdicio del corte en los bordes y permite a los fabricantes empaquetar más chips por lote. Para los procesadores de IA, que crecen en tamaño con cada generación, esa geometría es una ventaja real. El rendimiento térmico mejora. El rendimiento por unidad se dispara.
Pero, a diferencia de la oblea de 300 mm, los paneles de PLP no tienen un tamaño acordado. Según fuentes de la industria citadas por Electronic News, ahora hay más de 30 dimensiones diferentes de paneles en circulación en todo el mundo —310 por 310 milímetros, 415 por 510, 600 por 600, 700 por 700, y más—. Cada uno provino de una línea de conversión distinta, construida originalmente para sustratos o vidrio LCD y reconvertida para empaquetado sin coordinación alguna.
La consecuencia es exactamente lo que uno esperaría ante la fragmentación. Los fabricantes de equipos reciben especificaciones de tamaño contradictorias de diferentes empresas de empaquetado. No pueden estandarizar su maquinaria. Los rendimientos bajan porque cada lote requiere una reconfiguración. Los costos de desarrollo se multiplican porque ningún tamaño ha logrado suficiente volumen como para justificar una inversión profunda.
Lo que empeora la situación es que el costo de seguir fragmentados es acumulativo. Cada tamaño de panel adicional que entra al mercado diluye el retorno de la inversión de cualquiera de ellos. Los fabricantes de equipos que apuesten hoy por 415 por 510 milímetros podrían encontrarse mañana con capacidad ociosa si el mercado se consolida en otra parte. Los proveedores de materiales enfrentan la misma trampa: desarrollar una formulación de resina o un proceso de galvanizado de cobre para una dimensión que quizás nunca logre el volumen necesario para amortizar los costos de I+D. El resultado es un equilibrio de baja inversión donde nadie se atreve a comprometerse a fondo, y nadie puede demostrar que su tamaño elegido será el ganador.
La estrategia de Taiwán
TSMC no llegó a este momento por accidente. Mientras los proveedores coreanos se dispersan entre varios tamaños, TSMC eligió uno. Seleccionó el panel de 310 por 310 milímetros como su estándar de línea piloto para PLP de alta gama y arrastró a su ecosistema detrás de esa decisión. Los fabricantes de equipos, los proveedores de materiales y los socios OSAT convergieron en esa dimensión porque la demanda de TSMC la convirtió en la única apuesta racional.
Esto no es nuevo. TSMC lo ha hecho repetidamente. La era de la oblea de 300 mm se moldeó de la misma manera: TSMC comprometió volumen, y la cadena de suministro global se reorganizó alrededor de las preferencias de la fab. La diferencia ahora es que el campo de juego es nuevo. El PLP es un estándar emergente, no uno consolidado. Quien ancle el ecosistema en esta etapa tendrá la capacidad de definirlo.
El enfoque de TSMC también ha sido reforzado silenciosamente por sus relaciones con clientes de inteligencia artificial. Las grandes empresas fabless que diseñan GPU y aceleradores de IA de próxima generación están empezando a especificar sus requisitos de empaquetado alrededor de la hoja de ruta de PLP anunciada por TSMC. Cuando un cliente importante diseña para un formato de panel en particular, toda la cadena de suministro aguas abajo lo sigue. Así es como los estándares se endurecen: no a través de comités o documentos, sino a través del peso acumulado de pedidos de clientes, compras de equipos y listas de materiales calificados.
Corea entró primero al PLP. Taiwán está definiendo el PLP ahora.
La tentación de seguir
Algunas voces en la industria coreana discuten abiertamente una estrategia de alineación: conformarse con la especificación de 310 por 310 milímetros de TSMC, reducir la barrera de entrada y capturar cuota de mercado como proveedores dentro de la órbita de TSMC. Es un argumento pragmático. Si no existe ningún estándar, adoptar el dominante elimina la incertidumbre y hace que los equipos y materiales coreanos sean inmediatamente utilizables por el mayor cliente del mundo.
Pragmático, sí. Peligroso, también sí. Porque alinearse no es lo mismo que liderar. Si Corea cede el papel de establecer estándares, sus empresas de equipos y materiales se convertirán en proveedores cautivos dentro de una cadena de suministro centrada en Taiwán. La capacidad de Samsung para diferenciarse a través de empaquetado propietario desaparece. El país que inventó la tecnología termina comprando su propia innovación de vuelta con un recargo.
También hay un efecto de segundo orden menos visible. Cuando una cadena de suministro se reorienta alrededor de un ancla extranjera, la capacidad doméstica se degrada con el tiempo. Las empresas de equipos que antes empujaban los límites de la manufactura de PLP comienzan a optimizar para los requisitos de TSMC en lugar de eso. Sus agendas de I+D cambian. Sus grupos de talento se readaptan. Su memoria institucional sobre enfoques alternativos se desvanece. Incluso si Corea quisiera reclaimar el liderazgo más tarde, el conocimiento organizacional y técnico requerido para hacerlo se habría atrofiado.
Se espera que el mercado de PLP de alta gama despegue el próximo año a medida que la demanda de chips de IA se intensifique. Esta es la ventana. Una vez que el ecosistema de 310 mm de TSMC se haya bloqueado —una vez que los fabricantes de equipos hayan construido sus líneas, que los proveedores de materiales hayan calificado sus productos, que los clientes de IA hayan diseñado alrededor de ese formato—, el costo de cambiar será elevado. Corea no estaría negociando desde la igualdad. Estaría negociando desde la dependencia.
Lo que Samsung debe hacer
Los expertos de la industria citados en el material de origen coinciden en la receta, aunque ejecutarla es mucho más difícil que enunciarla. Samsung necesita demostrar que puede producir en masa PLP de alta gama con rendimientos estables y luego usar esa demostración para convocar un estándar. La compañía ya ha estado ajustando las dimensiones de los paneles durante varios años, sopesando la deformación térmica contra la productividad, pero aún no ha fijado una línea base interna, mucho menos anunciado una externamente.
La secuencia importa. Primero, Samsung obtiene pedidos de gran volumen de clientes de gran tecnología en inteligencia artificial usando un tamaño específico de panel. Segundo, publica ese tamaño y una hoja de ruta de producción. Tercero, garantiza compromisos de volumen a largo plazo e inversión conjunta con proveedores domésticos de equipos y materiales. Solo entonces el ecosistema tendrá una razón para consolidarse en lugar de fragmentarse.
Hay un tercer paso que merece más atención. Samsung debe crear un foso competitivo alrededor de su estándar que haga costosa la imitación. Esto podría significar bloquear propiedad intelectual clave en procesos difíciles de desmontar, asegurar acuerdos de suministro exclusivos con proveedores de materiales críticos, o establecer un régimen de certificación que recompense el cumplimiento de los requisitos específicos de manufactura de Samsung. Sin estas medidas defensivas, un estándar publicado se convierte en una guía gratuita para competidores en lugar de una plataforma para el liderazgo.
Sin esa secuencia, el mercado se consolidará alrededor de quien tenga el cliente más grande —y ahora mismo, ese es TSMC.
Por qué esto trasciende a Corea
Esta no es solo una historia de competitividad coreana. El PLP probablemente se convertirá en una de las arquitecturas de empaquetado definitorias para la próxima generación de chips de IA. Si la industria se fragmenta en treinta tamaños de paneles incompatibles, cada empresa que dependa de empaquetado avanzado —Apple, NVIDIA, Amazon, Google— enfrentará costos más altos y tiempos de comercialización más lentos. Un estándar coordinado, ya sea liderado por Corea o Taiwán, beneficia a toda la cadena de suministro.
Pero la coordinación sin un punto de anclaje claro es solo otra palabra para titubeo. Y el titubeo es exactamente lo que TSMC está explotando.
La implicación más amplia se extiende a cómo la industria global de semiconductores asigna el poder de estándares en tecnologías emergentes. Durante décadas, Estados Unidos y Europa establecieron las reglas para chips, software e interfaces —con frecuencia a través de consorcios abiertos y especificaciones publicadas—. El PLP es uno de los primeros dominios post-ley de Moore donde ese modelo no ha calado. En cambio, una sola fab se ha movido rápido, anclado un ecosistema y creado estándares de facto sin jamás publicar un documento blanco ni convocar un grupo de trabajo. Si este patrón se repite en otras arquitecturas de empaquetado avanzado, la industria se encontrará a la deriva en una serie de silos propietarios en lugar de ascender hacia una frontera tecnológica compartida.
El FO-PLP de Samsung le dio a Corea la oportunidad. La pregunta es si la aprovechará —o si dejará que otro escriba las reglas.