韩国发明了PLP,如今或面临失去标准主导权的风险
三星率先将面板级封装(PLP)实现商业化,但由於缺乏官方尺寸标准,台积电正悄然围绕自身规格整合生态链。韩国碎片化的供应链恐沦为附庸供应商。
先行者的困境
三星电子享有这一殊荣——它是全球首家实现扇出型面板级封装(FO-PLP)商业化的企业,并已将该技术应用于Galaxy Watch的应用处理器中。听起来似乎是一个令人瞩目的领先地位。但在半导体行业,先发优势并不能 alone 维持主导地位,真正起作用的是生态系统的引力。而眼下,这股引力正将行业重心拉向台湾。
问题不在于韩国无法生产PLP,而在于韩国业界尚未达成共识——到底哪种尺寸的PLP才是真正的关键。
没有标准的面板
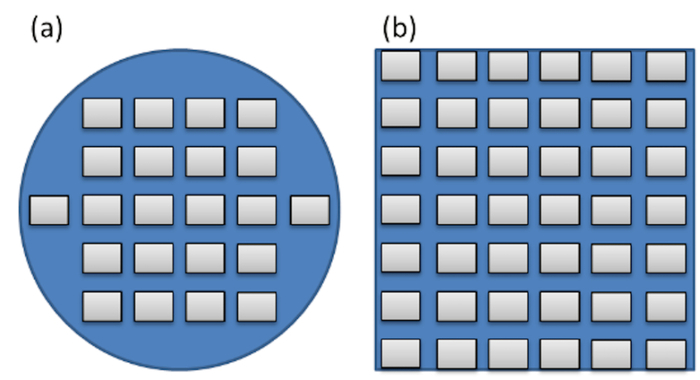
300毫米硅晶圆是这个行业中最标准化的硬件产品。每家晶圆厂、每台设备制造商、每种材料供应商都花了数十年时间围绕这一个圆形进行优化。PLP打破了这一格局。它以矩形面板取代了晶圆,消除了边缘切割损耗,让制造商能在每批次中装载更多芯片。对于尺寸每代都在增大的AI处理器而言,这种几何形态是一个真正的优势。散热性能改善,单位产出提升。
但与300毫米晶圆不同,PLP面板目前尚无公认的尺寸标准。据《电子新闻》援引业内消息,全球流通中的面板尺寸已有超过30种——310毫米×310毫米、415毫米×510毫米、600毫米×600毫米、700毫米×700毫米,等等。每一种都来自不同的改造产线,原本为基板或LCD玻璃而建造,在没有协调的情况下被改用于封装。
碎片化的后果正如你预期的一般。设备制造商从不同封测企业收到互相冲突的尺寸规格,无法标准化其工具。每次投线都需要重新配置,导致良率下降;开发成本成倍增加,因为没有任何单一尺寸获得了足够的产量来支撑深度投入。
更令人担忧的是,维持碎片化的成本正在复利式累积。每多一种面板尺寸进入市场,单一尺寸的投资回报就被稀释一分。今天押注415毫米×510毫米的设备制造商,如果市场最终在另一尺寸上达成共识,明天就可能面临产能闲置。材料供应商面临同样的陷阱——为某一特定尺寸开发树脂配方或电镀工艺,而这个尺寸永远无法达到摊薄研发成本的产量。结果便是一种低投入的均衡状态:没有人敢全力押注,也没有人能证明自己的选择终将胜出。
台湾的剧本
台积电走到这一步并非偶然。当韩国供应商在各尺寸间四散时,台积电选择了其一。它选定310毫米×310毫米面板作为高端PLP试产线的标准,并顺势将整个生态系拉向这一尺寸。设备商、材料供应商和封测伙伴纷纷汇聚于此,因为台积电的需求让这一选择成为唯一理性的赌注。
这不是什么新鲜事。台积电已多次复制这一模式。300毫米晶圆时代便是如此——台积电承诺大批量订单,全球供应链随之围绕这家晶圆厂的偏好重新编排。而如今的差异在于,这块 playing field 是一张白纸。PLP是一项新兴标准,而非既定格局。谁在这个阶段锚定生态系统,谁就能定义标准。
台积电的策略还通过其与AI客户的关系得到了无声强化。设计下一代GPU和AI加速器的头部无晶圆厂企业已开始围绕台积电公布的PLP路线图来制定自身的封装需求。当一家大客户针对某一种面板规格进行设计时,整个下游供应链便会紧随其后。标准正是这样固化——不是通过委员会或白皮书,而是通过客户订单、设备采购和认证材料清单的累积重量。
韩国率先入局PLP。而台湾正在定义PLP。
跟进的诱惑
韩国业界已有不少声音公开探讨一种对齐策略:跟随台积电的310毫米×310毫米规格,降低准入门槛,以台积电生态圈的供应商身份夺取市场份额。这一论点看似务实。如果没有标准,采用主导规格能消除不确定性,使韩国设备和材料立即被全球最大客户所用。
务实,是的。危险,也同样危险。因为跟跑不等于领跑。如果韩国放弃标准制定的角色,其设备和材料企业将成为以台湾为中心的供应链中的附庸供应商。三星通过自有封装实现差异化竞争的能力将不复存在。这项技术的发明国,最终以溢价购回自己的创新。
还存在一个更为隐蔽的二阶效应:当供应链围绕外国锚点重新布局时,本土能力会随时间衰退。那些曾经推动PLP制造技术边界的设备企业,转而开始为台积电的需求进行优化。它们的研发议程随之偏移,人才池重新培训,关于替代路线的制度性记忆逐渐消散。即便韩国日后有意重夺领导地位,所需的组织和专业技术知识也已萎缩殆尽。
随着AI芯片需求升温,高端PLP市场预计将于明年迎来爆发。窗口就在当下。一旦台积电的310毫米生态系统锁定——设备制造商建好产线,材料供应商完成产品认证,AI客户围绕该规格完成设计——转换成本将急剧攀升。届时韩国将不再是平等谈判,而是在依赖中讨价还价。
三星必须做什么
业内专家对 remedy 的认识是一致的——尽管执行远比陈述困难得多。三星需要证明自己能以稳定良率量产高端PLP,然后以此为据召集标准。这家公司在过去几年一直在调整面板尺寸,权衡翘曲与生产效率之间的关系,但至今尚未锁定内部基准——更不用说对外公布了。
顺序至关重要。第一步,三星凭借某一特定面板尺寸获得AI大客户的批量订单。第二步,公布该尺寸及生产路线图。第三步,向国内设备和材料供应商提供长期产量承诺和联合投资保障。唯有如此,生态系统才有动力整合而非分裂。
还有一个鲜少被提及的第三步同样值得重视:三星必须在其标准周围构筑竞争护城河,让模仿付出高昂代价。这可以包括将关键知识产权嵌入难以反向工程的工艺中,与核心材料供应商签订独家供应协议,或建立一种以符合三星特定制造要求为激励的认证机制。缺乏这些防御措施,一个公开的标准只会沦为竞争对手的免费指南,而非领导力的平台。
没有这一整套序列,市场将围绕拥有最大客户的玩家而整合——而眼下,正是台积电。
此事影响远超韩国
这不仅是一场韩国的竞争力之争。PLP有望成为下一代AI芯片最具决定性的封装架构之一。如果行业在三十种互不兼容的面板尺寸中碎片化,那么所有依赖先进封装的企业——苹果、英伟达、亚马逊、谷歌——都将面临更高的成本和更慢的上市节奏。一个协调统一的标准,无论由韩国还是台湾主导,都将惠及整个供应链。
但缺乏清晰锚点的协调,不过是犹豫的另一个名字。而恰恰是犹豫,正在被台积电所利用。
更广泛地说,此事涉及全球半导体行业在后摩尔时代如何分配标准制定权。数十年来,美国和欧洲通过开放联盟和公开规范来制定芯片、软件和接口的规则。PLP是第一个后摩尔定律领域,这种模式尚未奏效。相反,一家晶圆厂迅速行动,锚定了一个生态系统,无需发布白皮书,也无需召集工作组,便建立了事实上的标准。如果这一模式在其他先进封装架构中重现,整个行业将在一系列专有孤岛的漂浮中徘徊,而非共同迈向技术前沿。
三星的FO-PLP给了韩国一个切入点。关键在于,韩国是将它关上,还是任由他人来书写规则。