Corea acaba de abrir la puerta a las acciones tokenizadas — y Asia presta atención
El próximo marco coreano para valores tokenizados convierte una iniciativa regulatoria pionera en una señal para toda la región. A partir de febrero de 2027, acciones, bonos y fondos podrán existir en blockchain, y las reglas están diseñadas para volver obsoleta la custodia tradicional.
Un primer regulatorio con ADN asiático
Corea del Sur está a punto de hacer algo que ningún otro mercado asiático importante ha intentado formalmente: incorporar valores tradicionales —acciones, bonos, fondos— a blockchains regulados, con supervisión plena de la ley de mercados de capitales y sin reproducir los problemas de custodia dispersa que han plagado los colapsos de exchanges de cripto.
El Servicio de Supervisión Financiera (FSS, por sus siglas en inglés) anunció el 1° de octubre que iniciará un período de comentarios públicos sobre la normativa secundaria que implementará las reglas para valores tokenizados. El periodo se extiende del 2 de octubre al 11 de noviembre. Si el borrador supera la votación del FSS, el Consejo de Revisión Legislativa y el Consejo de Estado, el marco entrará en vigor el 4 de febrero de 2027.
Lo que hace esto genuinamente novedoso —y merece atención desde Tokio y Singapur— es que Corea no está creando un sandbox ni un régimen paralelo. Los valores son valores reales. Negocian en libros distribuidos, pero están gobernados por la Ley de Mercados de Capitales, la Ley de Valores Electrónicos y la nueva Ley de Servicios de Inversión Financiera y Asesoría en Inversiones. El FSS enmarcó explícitamente la distinción: los valores tokenizados “no son activos virtuales” —son valores cuyos procesos de emisión, negociación, compensación, liquidación y confirmación de derechos se digitalizan mediante infraestructura blockchain.
Cómo funciona realmente la infraestructura
El proyecto de regulación define la arquitectura en aspectos que importan.
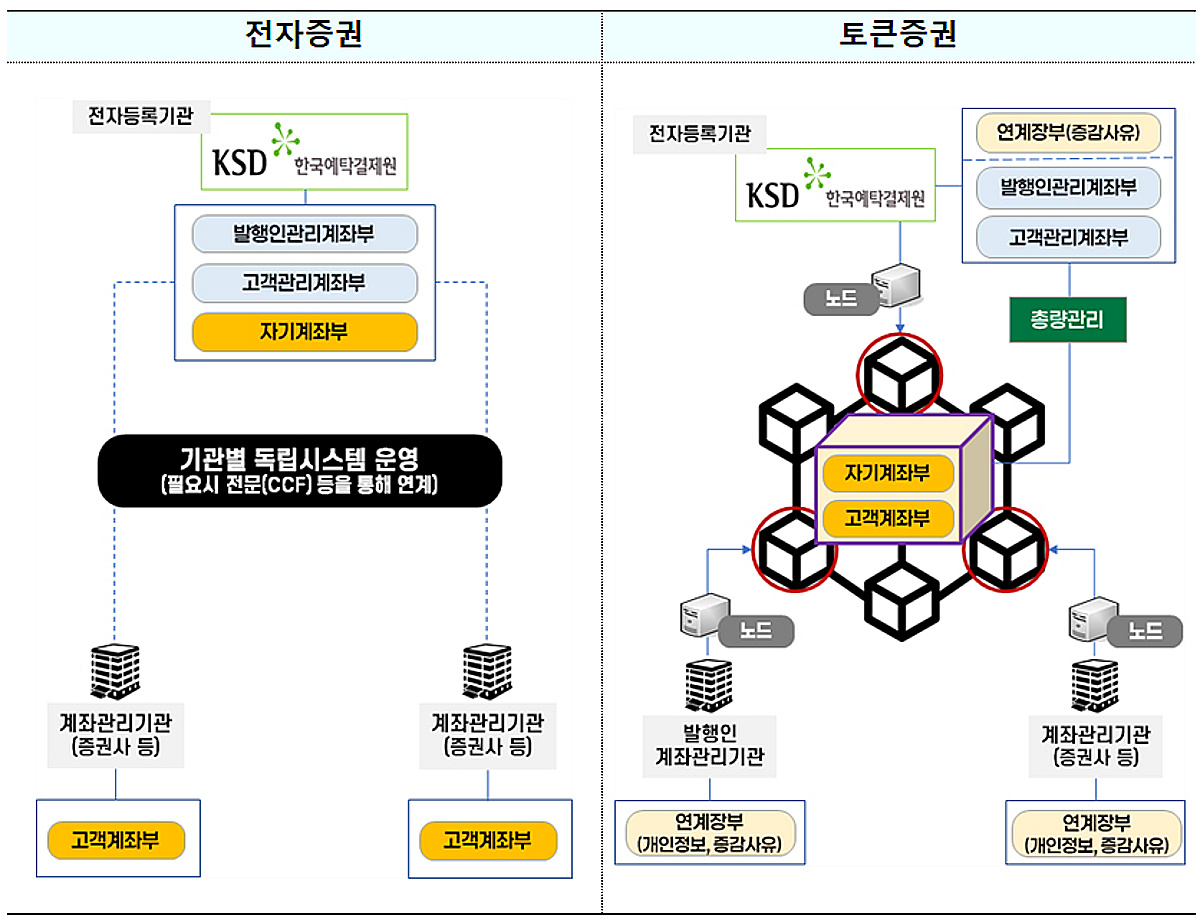
Los participantes en el libro distribuido deben incluir al menos dos instituciones de gestión de cuentas, además de la autoridad de registro electrónico existente. Ese requisito de doble custodio es una respuesta directa al riesgo de punto único de fallo que contribuyó a varios fracasos de alto perfil de exchanges a nivel global. Si una institución cae, la otra sigue manteniendo el registro.
Los propios emitentes pueden registrarse como instituciones de gestión de cuentas —pero solo si cumplen estrictos requisitos de solvencia: capital mínimo pagado de ₩4 mil millones (aproximadamente $2,8 millones), un profesional dedicado a la gestión de cuentas, un especialista en control interno y dos especialistas en infraestructura TI. La barra es lo suficientemente alta como para excluir startups especulativas, pero alcanzable para firmas financieras bien capitalizadas y grandes corporativos.
La regulación también prohíbe pagar tarifas de uso del libro distribuido directamente al operador del ledger —una medida diseñada para evitar el tipo de sombra en tarifas que crea incentivos desalineados entre proveedores de infraestructura y emisores de valores.
Para valores de deuda en over-the-counter, el FSS creó una nueva categoría de aprobación para los centros de negociación. Actualmente, la demanda minorista por negociación de bonos es modesta; la nueva categoría anticipa que la tokenización cambiará esa dinámica.
El tope de inversores que lo dice todo
Tal vez el detalle más revelador en el borrador sea el techo de protección al inversor: los inversores individuales están limitados a ₩100 millones en compras netas anuales por exchange (compras totales menos ventas totales). Esa cifra es muy inferior a los montos sin restricción típicos de cuentas de corretaje tradicionales, y señala que el regulador trata los valores tokenizados como tanto un canal de innovación como un experimento controlado.
El FSS recibió retroalimentación de la industria solicitando topes más altos y menores requisitos de capital para los gestores de cuentas emitentes. La agencia dice que “absorberá ampliamente” los comentarios durante el período público. Si realmente ajusta esos umbrales antes de febrero de 2027 será la primera prueba real de qué tan serio es este despliegue.
Por qué Singapur y Tokio deberían prestar atención
Singapur ya autorizó fondos del mercado monetario tokenizados y está probando la tokenización transfronteriza entre la Autoridad Monetaria de Singapur y la Autoridad Monetaria de Hong Kong. Pero el enfoque de Singapur ha sido incremental —clase de activo por clase de activo, sin un marco legislativo unificado comparable a lo que Corea está construyendo ahora.
La Agencia de Servicios Financieros de Japón autorizó bonos gubernamentales tokenizados y bonos corporativos en blockchains privados a través de operadores licenciados, pero la arquitectura regulatoria permanece más fragmentada y específica por operador que el marco general propuesto por Corea.
China se dirige por un camino completamente diferente —yuan digital y pilotos de tokenización controlados por el estado que priorizan la vigilancia y el cumplimiento del control de capitales sobre la participación en mercado abierto.
El marco coreano se sitúa entre el incrementalismo de Singapur y el modelo de control estatal de China. Es lo suficientemente ambicioso como para importar, y lo suficientemente abierto como para atraer capital extranjero. Esa posición es exactamente lo que los despachos institucionales en Tokio y Singapur estarán tomando como referencia.
Quiénes ganan, quiénes pierden
Ganadores: emitentes que pueden reducir los plazos de liquidación de T+2 a casi tiempo real; dealers primarios que pueden acceder a capital minorista e institucional más amplio con menor fricción; y proveedores de custodia que construyen infraestructura de libros distribuidos multipartita en lugar de sistemas de cuenta partida monoespecialistas.
Perdedores: modelos depositarios tradicionales que dependen de capas de liquidación opacas y aisladas; e intermediarios cuyo valor radicaba principalmente en la conciliación más que en servicios custodios o de compensación reales.
El cambio estructural más significativo es la eliminación del cuello de botella del único depositario. Dos o más instituciones de gestión de cuentas, cada una con requisitos verificados de capital y personal, compartiendo un libro distribuido bajo supervisión de la ley de mercados de capitales —ese es un paso significativo lejos del modelo de custodia heredado que ha definido la liquidación de valores durante décadas.
Qué pasa después
El período de comentarios públicos cierra el 11 de noviembre. El FSS ha dicho que incorporará la retroalimentación de la industria, pero los detalles de cualquier ajuste —particularmente en el tope de ₩100 millones para inversores y el requisito de capital de ₩4 mil millones— determinarán si este marco es genuinamente transformador o meramente aspiracional.
Si el FSS estrecha aún más las reglas, espere que otros mercados asiáticos hagan pausa y observen. Si las relaja moderadamente, espere que Singapur y Tokio aceleren sus propios marcos para no quedarse atrás.
La prensa financiera global aún trata los valores tokenizados como una historia adyacente a cripto. Corea está demostrando que en realidad es una historia de mercados de capitales —una que ya se está escribiendo en Seúl, y una que determinará hacia dónde fluirá la próxima oleada de capital institucional por Asia.