韩国刚刚为代币化股票打开大门——亚洲正拭目以待
韩国即将推出的代币化证券框架,将一项监管首创转变为区域信号。从2027年2月起,股票、债券和基金可以上链——而规则的设计旨在让传统托管制度成为历史。
具有亚洲基因的首例监管创新
韩国即将做一件其他主要亚洲市场均未正式尝试的事:将传统证券——股票、债券、基金——迁移至受监管的区块链网络,并在完整的资本市场法律监管框架下运行,同时避免重蹈加密货币交易所 collapse 中暴露的松散托管老路。
金融监督院(FSS)于 10 月 1 日宣布,将就实施代币化证券规则的下位法规开始公开征求意见。意见征集窗口将于 10 月 2 日至 11 月 11 日开放。若草案顺利通过金融监督院表决、立法审查委员会及国务会议审议,该框架将于 2027 年 2 月 4 日正式生效。
此事之所以真正具有创新性——也值得东京和新加坡密切关注——在于韩国并非划定某个“监管沙盒”或建立平行制度。这些证券就是真正的证券,它们在分布式账本上交易,但受《资本市场法》《电子证券法》以及新出台的《金融投资服务业与投资咨询业法》管辖。金融监督院明确划清了界限:代币化证券“不属于虚拟资产”,而是通过区块链基础设施实现发行、交易、清算、结算及权利确认流程数字化的证券。
底层架构如何运作
草案监管对架构的定义至关重要。
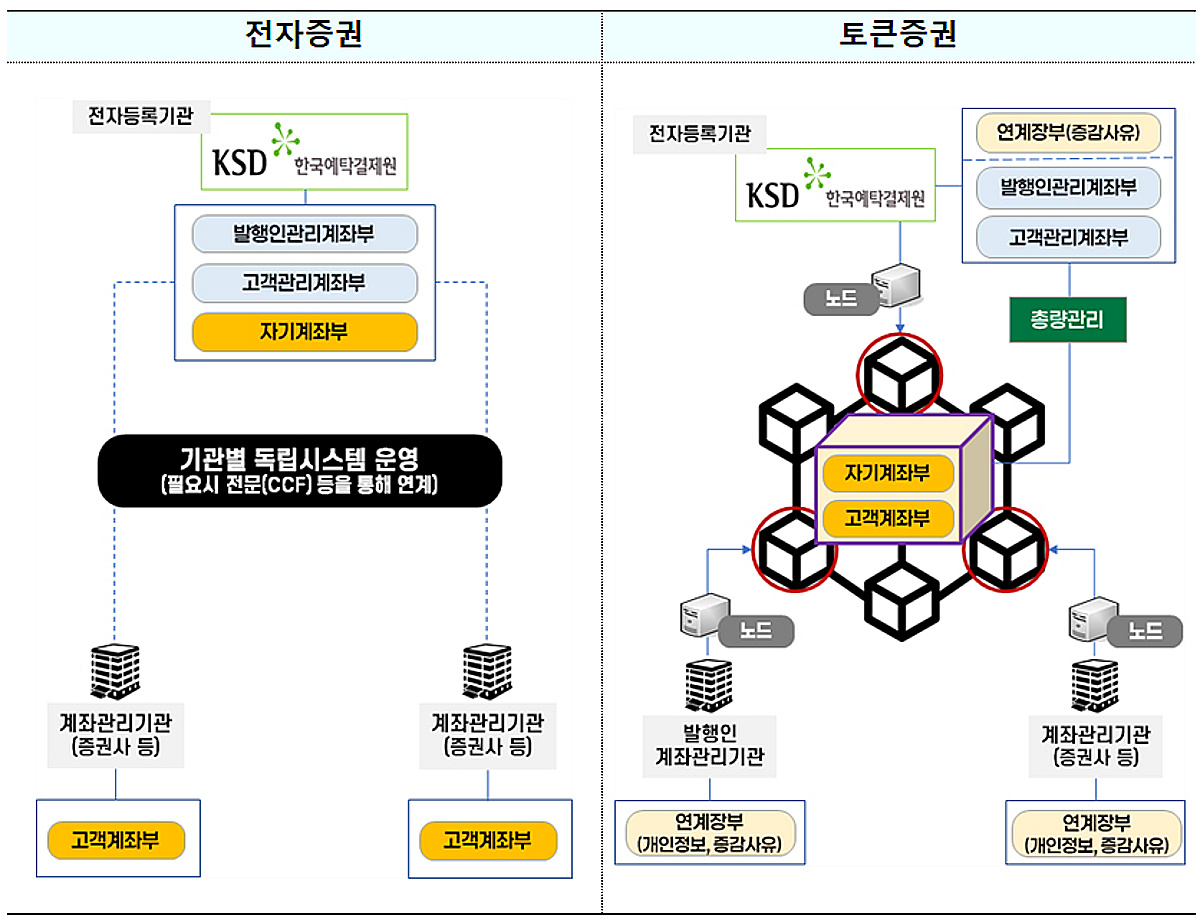
分布式账本参与方除现有电子登记机构外,还必须至少包含两家账户管理机构。这一双重托管要求直接针对全球多起知名交易所失败案中暴露的单点故障风险——若一家机构宕机,另一家仍能保留记录。
发行人自身可注册为账户管理机构,但须满足严格的资质要求:最低实缴资本 40 亿韩元(约 280 万美元)、一名专职账户管理专业人员、一名内部控制专家以及两名 IT 基础设施专家。门槛足够高以排除投机性初创企业,同时对资本充足的金融机构和大型企业而言又切实可行。
监管还禁止直接向账本运营商支付分布式账本使用费——此举旨在防止出现基础设施提供商与证券发行人之间的利益错配,避免费用阴影带来的激励扭曲。
针对场外债务证券,金融监督院增设了新的交易场所审批类别。目前零售端对债券交易的需求较为有限;新类别预期代币化将改变这一格局。
一揽子投资者上限揭示一切
草案中最具启示性的细节莫过于投资者保护上限:个人投资者在每个交易所的年度净买入额上限为 1 亿韩元(总买入减去总卖出)。该限额远低于传统证券经纪账户常见的无限制额度,这表明监管者将代币化证券同时视为创新渠道与可控实验。
金融监督院收到了行业反馈,要求提高上述限额并降低发行人账户管理机构的资本要求。该院表示将在公开期间“广泛吸收”各方意见。到 2027 年 2 月前是否真的调整这些阈值,将是检验此次推出诚意度的首个实质性考验。
新加坡与东京为何应当关注
新加坡已授权代币化货币市场基金,并正在试点新加坡金融管理局与香港金融管理局之间的跨境代币化项目。但新加坡采取的是渐进路径——按资产类别逐步推进,尚未形成与韩国正在构建的可比统一立法框架。
日本金融厅已授权在私链上通过持牌运营商发行代币化政府债券与企业债券,但其监管架构仍比韩国拟议的全覆盖框架更为碎片化、更依赖特定运营商。
中国则走向截然不同的道路——数字人民币与国家主导的代币试点更侧重监控与资本管制执行,而非开放市场参与。
韩国的框架介于新加坡的渐进主义与中国国家控制模式之间。其雄心足以引人注目,其开放性也足以吸引外资。这一定位正是东京与新加坡机构交易部门将用于对标参照的坐标。
赢家与输家
赢家:能够将结算周期从 T+2 缩短至接近实时的发行人;能够通过降低摩擦接触更广泛零售与机构资本的初级交易商;以及构建多方法分布式账本基础设施而非单方簿记系统的托管提供商。
输家:依赖不透明、孤岛式结算层的传统托管模式;以及其价值主要体现在对账而非实际托管或清算服务的中介机构。
最具实质意义的结构性变化在于消除单家托管瓶颈。两家或更多账户管理机构在资本市场法监管下共享分布式账本,每家均须满足经核实的资本与人员配备要求——这正是对定义了证券结算数十年的传统托管模式的显著背离。
下一步走向何方
公开征求意见期将于 11 月 11 日结束。金融监督院表示将吸纳行业反馈,但任何调整的具体细节——尤其关乎 1 亿韩元投资者上限与 40 亿韩元资本要求——将决定该框架是真正具有变革性,还是仅停留在愿景层面。
若金融监督院进一步收紧规则,其他亚洲市场预计会暂停观望;若适度放宽,新加坡与东京预计将加速推进自身框架以避免落后。
全球金融媒体仍将代币化证券视为加密相关叙事。而韩国正证明这其实是一项资本市场故事——它已在首尔落笔,并将塑造下一波机构资本在亚洲的流向。