El blitz de patentes de estado sólido de Corea cambia la carrera de
Samsung SDI, LG Energy Solution y SK On han presentado una oleada de patentes de baterías de estado sólido este mes, y los documentos revelan algo crucial sobre hacia dónde se dirige la verdadera competencia: el campo de batalla ya no es solo la química, sino la producción en masa.
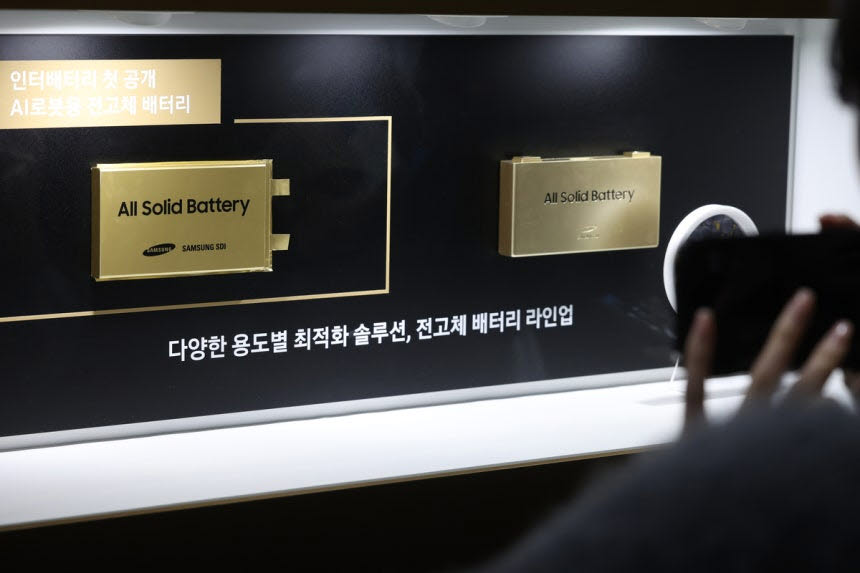
El patrón de las patentes cuenta la historia
Los tres grandes fabricantes de baterías de Corea del Sur —Samsung SDI, LG Energy Solution y SK On— han estado publicando en silencio este mes un conjunto de patentes de baterías de estado sólido. A simple vista, esto parece un trámite corporativo rutinario. Pero si se mira con más atención, el patrón transforma toda la imagen.
Las presentaciones no se limitan a mejoras en ciencia de materiales o electroquímica. Cubren apilamiento de electrodos, técnicas de compresión, equipamiento de fabricación y métodos de reducción de resistencia: los pasos de ingeniería ásperos y poco glamorosos necesarios para pasar de un prototipo funcional a una línea de fábrica. Ese cambio de enfoque es la señal.
Una fuente senior de la industria en Corea dijo a los periodistas que la transición comercial de las ion-litio con electrolito líquido a las de estado sólido aún está lejos para los vehículos del mercado masivo, con un cronograma similar al que tomaron las celdas LFP (fosfato de hierro y litio) para convertirse en el estándar de volumen. Pero el pánico bajo la paciencia es real. Manfred Hehr, jefe de I+D de Hyundai Motor Group, fue tajante en un foro reciente: rezagarse en estado sólido no es una opción.
Por qué las patentes de producción en masa importan más que los avances de laboratorio
Japón y China persiguen el mismo objetivo desde hace más de una década. Toyota ha gastado miles de millones y presentado miles de patentes de estado sólido, todavía apuntando a lanzamientos de vehículos el próximo año o el siguiente. BYD planea mostrar su primer automóvil equipado con batería de estado sólido el próximo año. CATL avanza con líneas de producción piloto. Corea ahora responde con una oleada de patentes que apunta al paso posterior al laboratorio: la fábrica.
Las patentes que cubren estabilidad del proceso de fabricación, adhesión de electrodos y arquitectura de celdas son más difíciles de ingeniería inversa que una composición novel de cátodo. También crean fosos defensivos más gruesos alrededor del conocimiento de producción. Si Samsung SDI, LG y SK On aseguran primero la propiedad intelectual del proceso, la empresa que pueda escalar más rápido gana —independientemente de cuál laboratorio produjo la celda de mayor densidad energética en 2024.
Esto refleja lo que ocurrió en las carreras de semiconductores e IA: las ventajas tempranas de proceso, no solo las teóricas, suelen determinar quién captura el mercado. La preocupación dentro de Corea es precisamente este tipo de bloqueo del primer movedor. Una brecha que se abre hoy se convierte en una desventaja estructural mañana.
Quién gana y quién pierde
Los fabricantes coreanos de baterías son los beneficiarios inmediatos. Al acelerar las presentaciones de patentes tanto en materiales como en procesos, están forzando a los competidores a una postura reactiva. La estrategia de Toyota de acumular vastas carteras de patentes mientras se mueve lentamente en producción enfrenta ahora un nuevo punto de presión. Si Samsung SDI pone en marcha una línea de estado sólido a finales del próximo año, como pretende hacer, las brechas en el cronograma de Toyota se volverán visibles para clientes e inversionistas.
BYD y CATL de China están en una situación diferente. Su fortaleza ha sido el liderazgo en costos y la integración vertical en plataformas de química establecidas. El estado sólido requiere repensar las cadenas de suministro y la fabricación por completo. Las patentes coreanas señalan que Corea pretende controlar el nuevo plano de producción, no solo participar en él.
Los OEM occidentales son los probables beneficiarios de la aceleración coreana. Volkswagen, GM y Ford tienen alianzas de inversión con estas firmas coreanas. Si el suministro de estado sólido está restringido en el corto plazo, los OEM con vínculos de suministro coreano preacordados ganan acceso prioritario.
El perdedor en el corto plazo es la ambigüedad. Las empresas sin una alianza coreana clara o sin su propia propiedad intelectual de proceso negociarán desde atrás. Eso incluye a startups y fabricantes de segunda categoría que esperan ingresar al espacio de estado sólido más tarde.
Qué sucede después
Los próximos 12 meses estarán definidos por dos eventos medibles. Primero, si Samsung SDI alcanza su meta de completar la preparación de producción en masa para finales del próximo año. Segundo, si BYD entrega su primer lanzamiento de vehículo de estado sólido según lo programado en 2026. La brecha entre esos dos hitos establecerá el tono para el resto de la década.
Espérese una aceleración continua de patentes por parte de los tres fabricantes coreanos hasta 2026. Las presentaciones de este mes no son un anuncio aislado; son una señal pública de que la carrera ha entrado en la fase de validación de producción. Espérese discusiones de licenciamiento, rumores de joint ventures y movimientos de proveedores como la tecnología transicione del papel a la planta.
Para la industria, la conclusión es sencilla. La batería soñada ya no es una pregunta de investigación. Es una carrera de fabricación —y Corea acaba de hacer su movimiento inicial.