韩国固态电池专利狂潮重塑电动车电池竞争格局
三星SDI、LG新能源和SK On本月密集提交固态电池专利,揭示了电池竞争的关键已从实验室化学转向大规模量产。
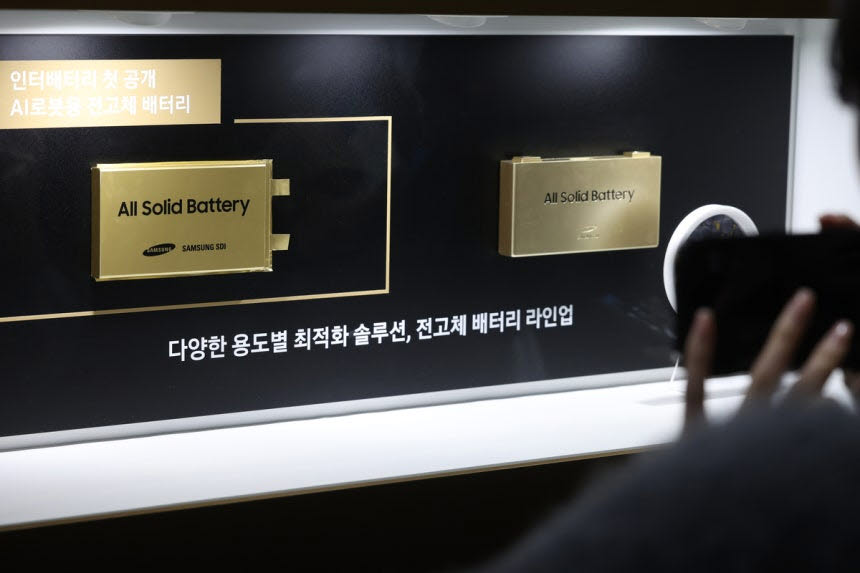
申请模式揭示一切
韩国的三大电池制造商——三星SDI、LG新能源和SK On——本月悄然密集申请了一系列固态电池专利。表面上看,这似乎是常规的企业合作行为。但仔细审视,整个格局便随之清晰。
这些申请并非局限于材料科学或电化学改进,而是涵盖了电极堆叠、压缩技术、制造设备和降低电阻的方法——这些都是从原型机走向工厂产线所必需的、那些粗糙而不乏光彩的工程步骤。这种焦点转移才是信号所在。
一位韩国业界资深人士向记者表示,液态电解质锂离子电池向固态电池的商用过渡对大众市场汽车而言仍遥不可及,其时间表类似于磷酸铁锂(LFP)电芯成为主流标准时所经历的时期。但耐心之下的焦虑却是真实的。现代摩比斯集团研发负责人曼弗雷德·赫尔(Manfred Hehr)在最近一次论坛上直言不讳:在固态电池领域落后绝非选项。
为何量产专利比实验室突破更重要
日本和中国已追逐同一目标十余年。丰田投入数十亿美元、申请了数千项固态电池专利,仍计划于明年或后年推出搭载车辆。比亚迪计划明年展示其首款搭载固态电池的汽车。宁德时代则正向中试生产线推进。韩国如今以一波专利申请的狂潮回应,目标直指实验室之后的下一个环节——工厂。
涵盖制造工艺稳定性、电极附着力和电芯架构的专利,比新颖的正极材料组成更难逆向工程。它们也为生产知识构筑了更厚的防御护城河。如果三星SDI、LG和SK On率先锁定工艺IP,那么能够最快实现规模化的公司将胜出——这与2024年哪家实验室产出了最高能量密度的电芯无关。
这与半导体和人工智能竞赛中的情况如出一辙:早期的工艺优势,而非单纯的理论优势,往往决定谁能占领市场。韩国国内的担忧正是这种先发者的锁定效应。今日拉开的差距,将成为明日无法逆转的结构劣势。
谁赢谁输
韩国的电池制造商是直接的受益者。通过在材料和工艺两大领域加速专利申请,他们迫使竞争对手进入被动应对的局面。丰田积累庞大专利组合却缓慢推进生产的策略,面临着新的压力点。如果三星SDI能按计划于明年年底前实现固态电池产线上线,丰田的时间线差距将对客户和投资者变得一目了然。
中国的比亚迪和宁德时代则处于不同的困境。其优势在于成本领导和在成熟化学体系上的垂直整合。固态电池需要彻底重新思考供应链和制造流程。韩国的专利申请释放出明确信号:韩国意图控制新的生产蓝图,而不仅仅是参与其中。
西方整车厂将是韩国加速进程的潜在受益者。大众、通用和福特都与这些韩国企业有着合作投注关系。如果固态电池供应在短期内受限,已预先安排韩国供应链的车企将获得优先准入权。
短期内的输家是模糊不清。缺乏明确韩国合作背景或自身工艺IP的公司将不得不从弱势地位谈判。这也包括那些希望稍后进入固态电池领域的初创公司和二线制造商。
接下来会发生什么
未来12个月将由两个可衡量的事件定义。第一,三星SDI能否实现其在明年年底前完成量产准备的目标。第二,比亚迪能否按计划于2026年推出首款固态电池汽车。这两大里程碑之间的差距将奠定此后十年的基调。
预计三家韩国厂商将通过2026年持续加速专利申请。本月的申请并非一次性宣告,而是向外界释放一个公开信号:这场竞赛已进入生产验证阶段。随着技术从纸面走向工厂,预计许可谈判、合资传闻和供应商动向将接踵而至。
对业界而言,要点简单明了:梦想中的电池已不再是研究课题。它是一场制造竞赛——而韩国刚刚落下了第一子。