El obús K9 de Corea penetra Europa Occidental a través de España
La primera venta del K9 de Corea del Sur a Europa Occidental marca un cambio estructural en el mapa global del comercio de armas. El programa de modernización de artillería de España, valorado en 4.550 millones de euros, abre la puerta a la producción local y a una nueva dinámica competitiva dentro de la OTAN.
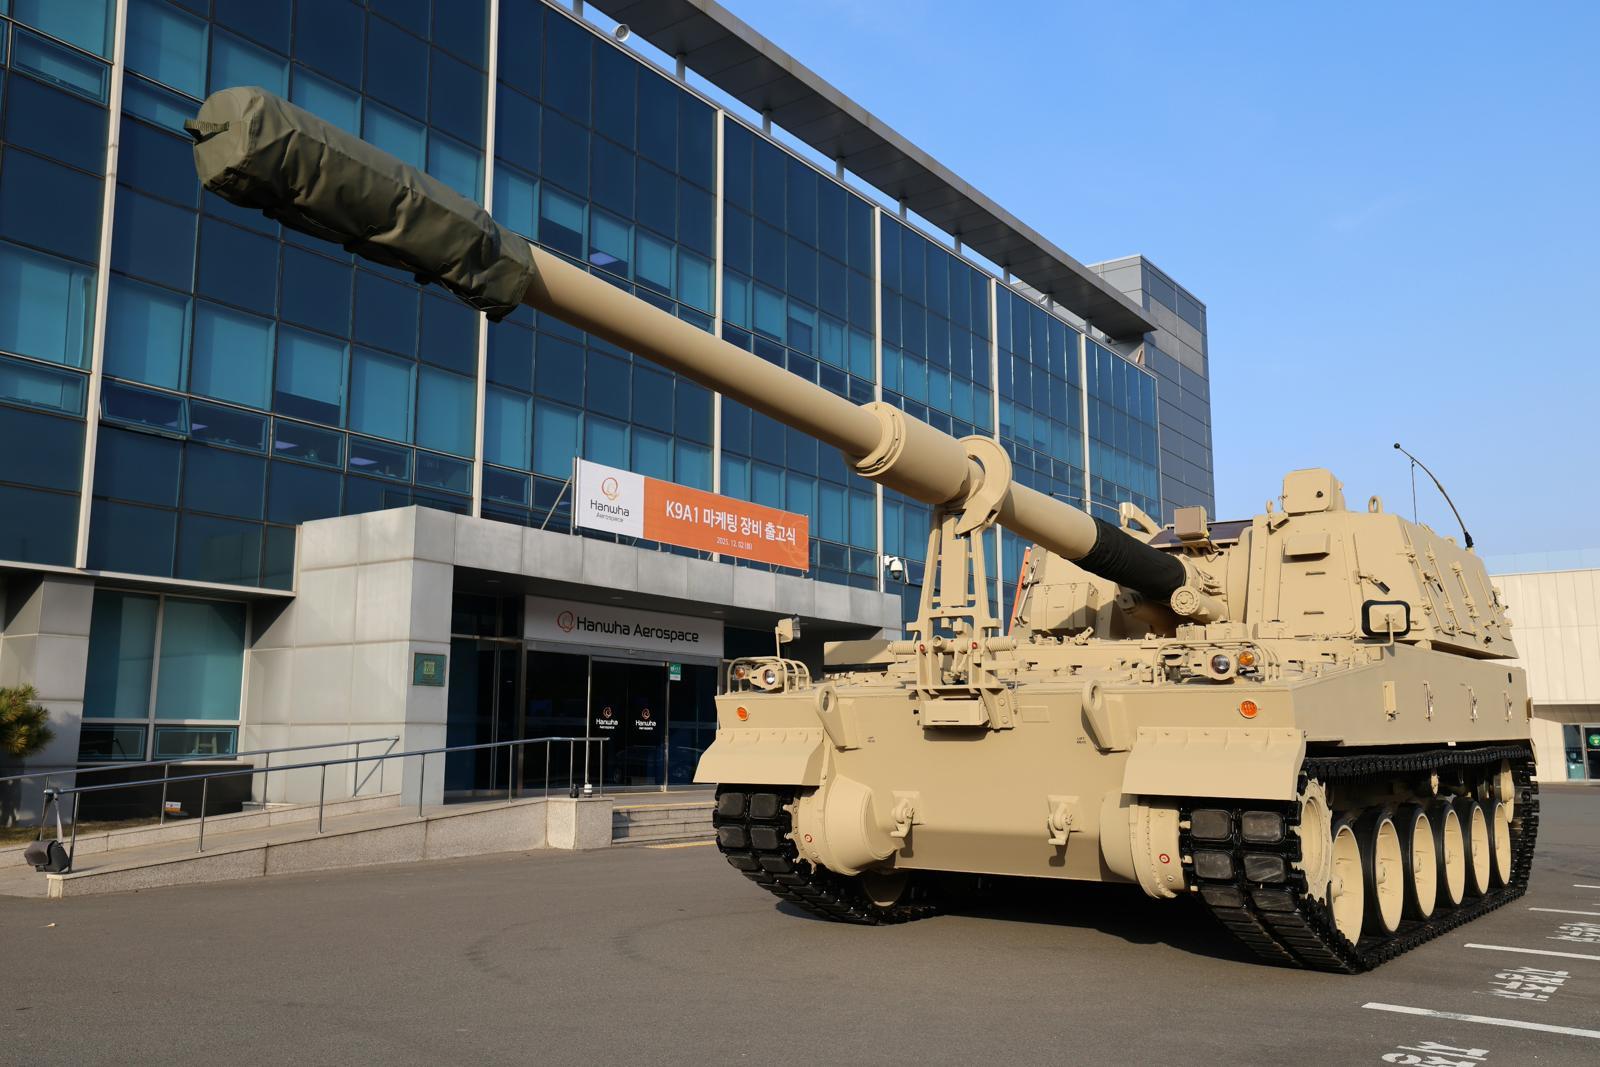
Europa Occidental por fin recibe una llamada a la puerta
Durante dos décadas, K-defense se ha adjudicado una cuota de mercado dominante en toda Europa del Este, Asia-Pacífico y Oriente Medio. Sin embargo, Europa Occidental —hogar de Alemania, Francia, Gran Bretaña e Italia— permaneció en gran parte fuera del alcance. Ya no más.
Hanwha Aerospace confirmó el 31 de agosto que firmó un contrato de ejecución con la empresa de defensa española Indra Sistemas para exportar obuses autopropulsados K9. Esta es la primera vez que el K9 ingresa al mercado de Europa Occidental, un umbral que anteriormente parecía estructuralmente infranqueable. Los analistas de defensa estiman que el contrato supera los 667.500 millones de wones —aproximadamente 500 millones de dólares—, basándose en los ingresos anuales recientes de Hanwha de 26,7 billones de wones y el umbral de divulgación del 2,5 por ciento para grandes corporaciones.
La cantidad específica de unidades, el cronograma de entrega y el precio exacto siguen sin revelarse. Pero el peso simbólico y estratégico de este acuerdo se extiende mucho más allá de su huella financiera inmediata.
Un programa más amplio detrás de un solo contrato
El ejército español no está comprando un puñado de obuses. Está remodelando todo su programa de modernización de artillería, que según InfoDefensa podría alcanzar los 4.550 millones de euros —aproximadamente 7,7 billones de wones— en el techo. Ese es un mercado lo suficientemente grande como para transformar una relación de suministro en algo más cercano a una asociación estratégica.
Los funcionarios coreanos han señalado una hoja de ruta agresiva para la producción local. Las unidades iniciales de K9 llegarán desde Corea del Sur, pero el plan prevé expandir la fabricación española con el tiempo. Se espera que Indra Sistemas obtenga la autoridad de diseño para una variante específica para España, y para 2027 el país pretende añadir capacidad de producción local capaz de fabricar hasta seis unidades K9 por mes. Este es el mismo enfoque que Corea ha utilizado en otros mercados: importaciones iniciales, seguidas de transferencia tecnológica y ensamblaje localizado, pero aplicado por primera vez dentro de Europa Occidental.
El marco de contratación de defensa de la Unión Europea recompensa la producción regional con ventajas de financiación y términos contractuales preferenciales. Al comprometerse con la fabricación española, Hanwha e Indra están posicionando el programa K9 directamente dentro de esa estructura de incentivos. Un modelo de importación exclusivamente coreano se habría enfrentado a vientos en contra desde el principio; un modelo de coproducción reescribe las reglas.
Quién gana, quién pierde y qué cambia
Los ganadores son claros. Hanwha obtiene acceso a un mercado que nunca ha logrado penetrar con éxito, respaldado por un socio con profundo conocimiento institucional de la contratación de defensa española y de la UE. Indra Sistemas adquiere un sistema de artillería probado y, críticamente, la autoridad de diseño para adaptarlo: una mejora rara para un contratista de defensa europeo que durante mucho tiempo ha luchado por competir con Rheinmetall y BAE Systems.
El ejército español se beneficia de manera más inmediata. Su flota de artillería envejecida será reemplazada por uno de los sistemas más capaces del mercado. El K9 ocupa aproximadamente un 60 por ciento de la cuota de mercado global en obuses autopropulsados, con usuarios que van desde Noruega y Finlandia hasta India y Australia.
Los perdedores son los incumbentes europeos. El PzH 2000 de 155 mm de Rheinmetall ha sido durante mucho tiempo el estándar en Europa Occidental, y el CAESAR de Nexter ha ganado terreno en Europa del Este. Ninguna de las dos compañías anticipó que Corea llegara a su puerta con un sistema que compite en precio, rendimiento y ahora, cada vez más, en condiciones de producción local. La industria de defensa alemana, ya de por sí luchando contra la subinversión crónica, enfrenta una nueva variable: un competidor coreano dispuesto a construir fábricas en lugar de solo enviar armas.
El frente de defensa aérea también se abre
Mientras el acuerdo del K9 dominaba los titulares, un movimiento paralelo señala que el empuje de Corea hacia Europa Occidental no se limita a la artillería. En junio, LIG D&A firmó una asociación estratégica con la alemana Rheinmetall para desarrollar y vender misiles de defensa aérea de alcance medio y largo —incluido el Cheonkung-II— en los mercados de Europa y la OTAN. Ambas empresas están explorando una empresa conjunta que localice la producción, modificación y ventas dentro de Europa.
Ram Kim, presidente de Corea en el Instituto Internacional de Estudios Estratégicos del Reino Unido, enmarcó la lógica estratégica de manera clara: Estados Unidos está priorizando sus propias necesidades de misiles de defensa aérea y las de Oriente Medio, dejando a Europa cada vez más expuesta. Los sistemas coreanos como el Cheonkung-II, diseñados para producción y entrega rápidas, podrían llenar un vacío que los proveedores transatlánticos no pueden cubrir estructuralmente.
Esto no es especulación. Los pedidos europeos de defensa aérea han aumentado desde 2022, y los miembros de la OTAN están luchando por cumplir sus propios plazos de producción. Un proveedor coreano que ofrece tiempos de entrega más rápidos y compromisos de fabricación local aporta un valor estratégico genuino, no solo atractivo comercial.
Efectos de segundo orden
Lo que hace que este momento sea estructuralmente significativo es que Corea ya no compite solo en mercados donde las firmas de defensa occidentales tienen baja presencia. Está entrando en el núcleo de la base industrial de la OTAN y lo hace a través de asociaciones con firmas occidentales, más que en contra de ellas.
Hanwha trabaja con Indra. LIG D&A trabaja con Rheinmetall. Ambas disposiciones evaden el tradicional marco de suma cero de la competencia de defensa y, en cambio, incrustan los sistemas coreanos dentro de las cadenas de suministro europeas. Esa es una ventaja competitiva duradera, una que es mucho más difícil de desplazar que un acuerdo de exportación transaccional.
La implicación más amplia es un lento reequilibrio del panorama industrial de defensa de la OTAN. Estados Unidos seguirá siendo el proveedor dominante, pero Corea es ahora un proveedor alternativo creíble para plataformas críticas —artillería y defensa aérea— en un momento en que los productores de Europa Occidental están crónicamente limitados por deficiencias de capacidad e inversión. El impulso de la UE por la autonomía estratégica, largamente estancado, puede encontrar un aliado poco probable en los fabricantes de defensa coreanos que han dedicado la última década a construir exactamente ese tipo de agilidad de producción que Bruselas está desesperada por replicar.
Qué sigue
El contrato del K9 con España enfrentará escrutinio a través de los canales parlamentarios de la UE y españoles. Los compromisos de producción local determinarán si el acuerdo sobrevive a los ciclos políticos. La asociación de Rheinmetall con LIG D&A revelará si el gigante de defensa alemán ve la colaboración coreana como amenaza competitiva o como capacidad complementaria.
Una cosa es cierta: el mapa del comercio global de armas ya no recorre solo de Oeste a Este. Corea ha cruzado hacia Europa Occidental, y está construyendo fábricas allí mientras exporta sistemas.
Eso lo cambia todo.