韩国K9自行榴弹炮经西班牙打入西欧市场
韩国首次向西欧出售K9自行榴弹炮,标志着全球军贸格局的结构性转变。西班牙45.5亿欧元的炮兵现代化计划为本土生产敞开大门,也在北约内部催生了全新的竞争态势。
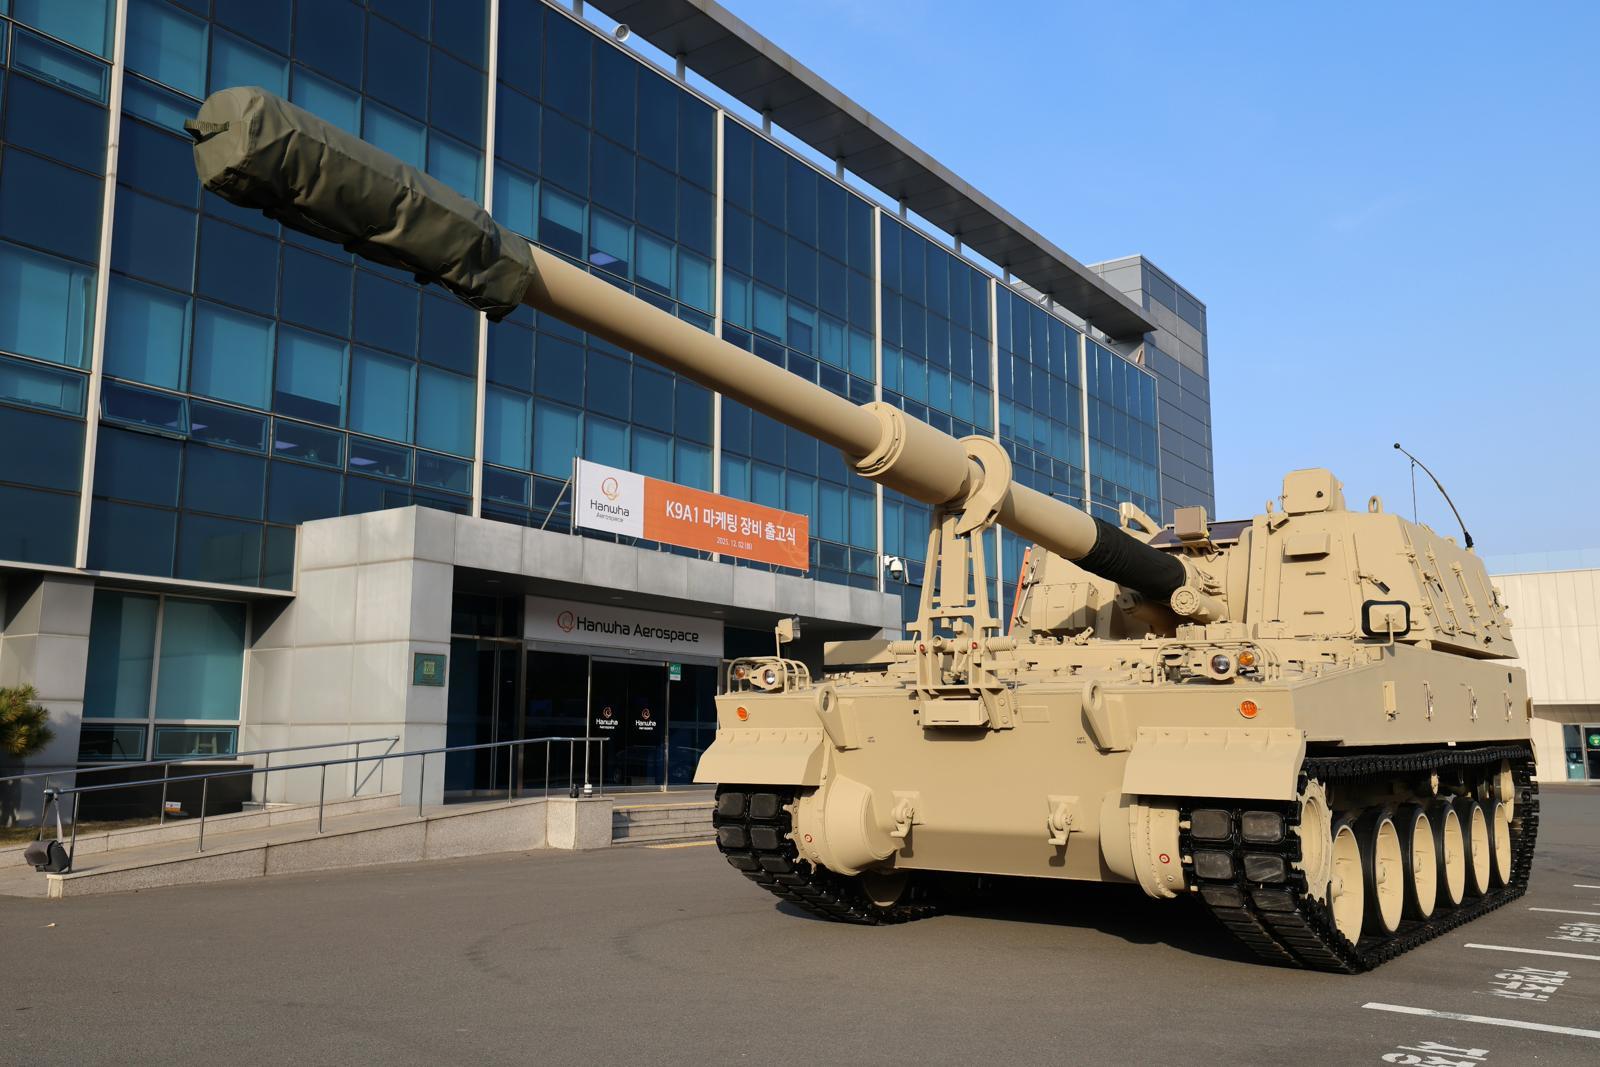
西欧终于被敲响了大门
二十年来,K防御系统在东欧、亚太和中东地区占据了主导地位。但西欧——德国、法国、英国和意大利的所在地——一直被视为禁地。如今,这一局面正在改变。
韩华航空航天于8月31日确认,已与西班牙国防企业Indra Sistemas签署执行合同,出口K9自行火炮。这是K9首次进入西欧市场,这一门槛此前似乎结构上无法逾越。防务分析师估计,基于韩华最近26.7万亿韩元的年度营收和大型企业2.5%的披露门槛,该合同价值超过6675亿韩元——约合5亿美元。
具体数量、交付时间和精确价格仍未披露。但该交易在象征意义和战略层面的影响远超其直接的经济规模。
单一合同背后的更大项目
西班牙军方并非只购买少量火炮。他们正在进行整个炮兵现代化计划的全面升级,InfoDefensa报道显示该计划最高可能达到45.5亿欧元——约7.7万亿韩元。这是一个足够庞大的市场,能够将供应商关系转化为更接近战略合作伙伴关系。
韩国官员已释放积极信号,规划了激进的本土化生产路线图。初始K9单元将从韩国运抵,但计划要求逐步扩大西班牙制造能力。预计Indra Sistemas将获得针对西班牙专属变型的设计授权,到2027年,该国计划增加本土生产能力,每月可产出多达6辆K9。这与韩国在其他市场采用的策略相同——初始进口,随后技术转让和本地组装——但首次应用于西欧内部。
欧盟的国防采购框架对在区域内生产给予资金优势和优先合同条款。通过承诺在西班牙制造,韩华和Indra正在将K9项目完全置于这一激励机制之内。单纯的韩国进口模式从一开始就会面临阻力;而联合生产模式则改变了规则。
谁赢谁输,什么在改变
赢家显而易见。韩华获得了进入其从未成功渗透的市场机会,并拥有对西班牙和欧盟国防采购制度有着深厚了解的合作伙伴。Indra Sistemas获得了一套经实战验证的火炮系统,关键在于获得了适应和改进的设计授权——这对长期难以与莱茵金属和BAE系统竞争的欧洲防务承包商而言,是一次罕见的升级。
西班牙军方最先受益。其老旧的火炮舰队将被市场上最具战斗力的系统之一所取代。K9在全球自行火炮市场拥有估计60%的市场份额,用户从挪威和芬兰到印度和澳大利亚。
输家是欧洲在位者。莱茵金属的155毫米PzH 2000长期以来一直是西欧的标杆,Nexter的CAESAR在东欧取得了进展。两家公司都未曾预料到韩国会以一款在价格、性能以及如今日益凸显的本地化生产条件上都具备竞争力的系统敲开它们的大门。德国国防工业已在应对长期投资不足的困境,现在又面临一个变量:一家愿意建厂而非仅仅运输武器的韩国竞争对手。
防空战线同样打开
当K9交易占据头条时,一项并行举措表明韩国向西欧的推进并不仅限于火炮。今年6月,LIG D&A与德国莱茵金属签署了战略伙伴关系协议,在欧洲和北约市场推广中远程防空导弹——包括天弓二号——两家公司正在探索一项将在欧洲本土化生产、修改和销售的合资企业。
英国国际战略研究所韩国主席金哲(音)用直白的逻辑阐述了战略意义:美国正优先满足自身和中东的防空导弹需求,使欧洲越来越暴露在外。韩国制造的如天弓二号等系统专为快速生产和交付而设计,能够填补跨大西洋供应商在结构上无法覆盖的空白。
这不是猜测。自2022年以来,欧洲防空订单激增,北约成员国正努力满足自身生产时间表。一家能够提供更快交付周期和本土制造承诺的韩国供应商——具有真正的战略价值,而不仅仅是商业吸引力。
次级效应
使这一刻具有结构性意义的是,韩国不再仅在西方防务公司存在感较低的市场竞争。它正在进入北约工业基地的核心,并且是通过与西方企业建立伙伴关系而非对抗来实现这一点。
韩华正与Indra合作。LIG D&A正与莱茵金属合作。这两种安排都绕开了防务竞争的零和框架,将韩国系统嵌入欧洲供应链。这是一种持久的竞争优势——比交易性出口协议更难被取代。
更广泛的含义是北约国防工业格局的逐渐再平衡。美国仍将是主导供应商,但韩国现在已成为关键平台——火炮和防空——的可靠第二来源供应商,正值西欧生产商因产能和投资缺口而长期受限之时。欧盟推动的战略自主长期停滞,可能找到一位意想不到的盟友——韩国防务制造商,他们在过去十年里建造的正是布鲁塞尔迫切想要复制的那种生产灵活性。
接下来会怎样
韩华与西班牙的K9合同将接受欧盟和西班牙议会的审查。本土生产承诺将决定该交易能否度过政治周期。莱茵金属与LIG D&A的合作将揭示德国防务巨头是将韩国合作视为竞争威胁还是互补能力。
有一点是确定的:全球军火贸易的地图不再仅由西向东。韩国已跨越进入西欧,并在运输系统的同时在那里建立工厂。
这改变了一切。