Las acciones coreanas de memoria se están convirtiendo en un barómetro global del sentimiento
Samsung y SK Hynix oscilan según las expectativas de tipos de EE.UU. y el impulso de NVIDIA. Su volatilidad ya no es solo coreana: se están convirtiendo en el barómetro del sentimiento global sobre AI-capex.
La canaria en la mina de carbón de la IA
Los dos gigantes coreanos de chips de memoria están a punto de enfrentar una semana que podría decidir si el despliegue de infraestructura para la IA tiene otra marcha disponible o si ya se está quedando sin combustible.
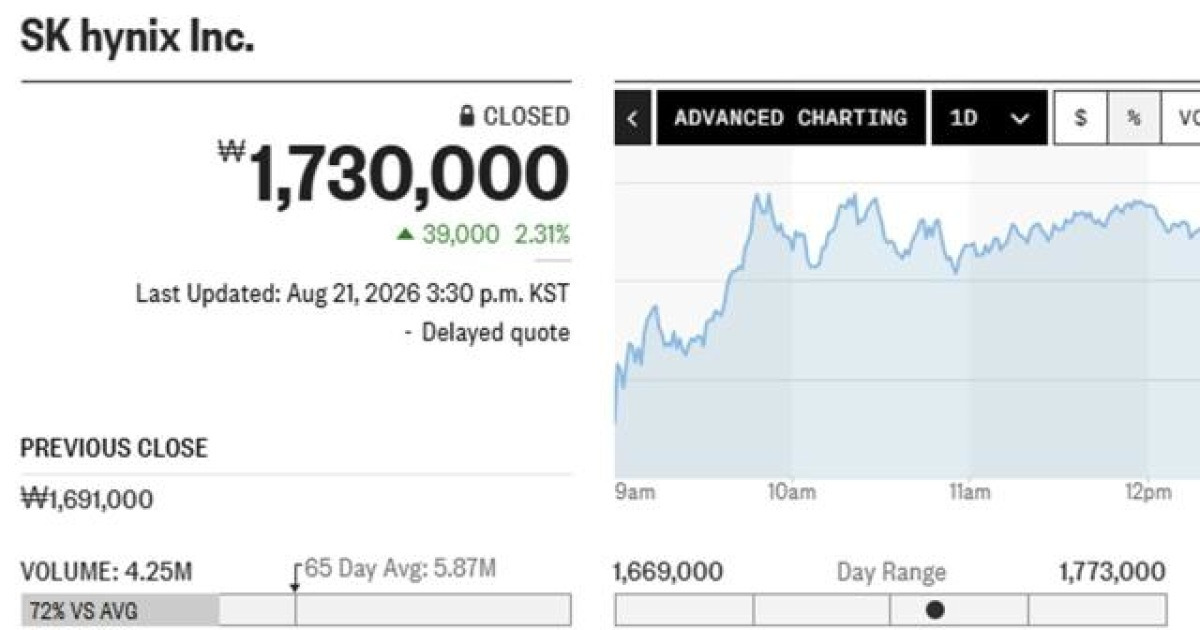
SK Hynix aprobó este lunes una recompra y cancelación de acciones por 40 billones de wones —la más grande jamás realizada por una empresa cotizada en Corea—, mientras que se espera ampliamente que Samsung Electronics anuncie su propio plan de retorno a accionistas este mes, con algunos reportes que sitúan la cifra cerca de los 100 billones de wones. El próximo miércoles, el Banco de Corea fijará su tasa de referencia. El jueves llegan los resultados del segundo trimestre fiscal 2027 de NVIDIA. Y durante el fin de semana, el simposio de Jackson Hole añadirá su propia dosis de incertidumbre.
Cuatro eventos. Un resultado podría importar más que todos: si las acciones de memoria pueden sostener su reciente rally o si el dinero inteligente ya se está retirando.
Por qué esta no es solo una historia coreana
La lectura convencional es sencilla. La recompra de SK Hynix reduce las acciones en circulacion, eleva las ganancias por acción y recompensa a los accionistas: un positivo de manual. El posible movimiento de Samsung amplifica la narrativa. Juntos crean un bucle de optimismo autoalimentado que ya ha empujado a Samsung casi un 4% y a SK Hynix más de un 2% el día de los anuncios.
Pero la pregunta más interesante no es si estas son buenas jugadas. Es qué señala la reacción del mercado —y la escala de los desembolsos en sí misma— sobre las perspectivas de las compañías para el próximo ciclo de semiconductores.
La demanda de chips de memoria es cíclica por naturaleza. El actual ciclo alcista ha sido impulsado por las cargas de trabajo de entrenamiento de IA, donde la memoria de alta banda (HBM) es el producto cuello de botella. SK Hynix domina ese segmento; Samsung va detrás intentando ponerse al día. Cuando una empresa compromete 40 billones de wones —aproximadamente 30 mil millones de dólares a los tipos de cambio actuales— para devolver efectivo a los accionistas, está haciendo una declaración implícita: esperamos que las ganancias se mantengan elevadas el tiempo suficiente como para no necesitar cada won reinvertido en expansión de capacidad.
Esa declaración importa a nivel global porque la fijación de precios de la memoria es un indicador adelantado para todo el complejo de semiconductores. Si los precios de DRAM y NAND se mantienen, la utilización de las fábricas se mantiene alta y el gasto de capital continúa fluyendo hacia nodos de siguiente generación. Si se ablandan, el resto de la cadena de suministro lo siente en dos trimestres.
El problema de las tasas
La tasa de referencia de Corea se sitúa en 2,75%. El mercado está dividido sobre hacia dónde va la próxima. Algunos analistas ven una pausa. Otros, citando presiones en la deuda de los hogares y una inflación subyacente pegajosa, ven un aumento de 25 puntos básicos. Cualquiera que sea el resultado, crea vientos en contra para un sector que ha surgido basado en expectativas de recorte de tasas.
La dinámica es familiar en otros mercados: cuando los bancos centrales señalan que las tasas más altas se mantendrán más tiempo, los sectores orientados al crecimiento y intensivos en capital se comprimen primero. Las acciones coreanas de semiconductores han estado entre las principales performers del año, precisamente porque han sido el principal sustituto de la demanda de infraestructura de IA. Eso las hace desproporcionadamente expuestas a cualquier cambio en la narrativa de tasas: desde los comentarios de Jackson Hole, desde las guías de NVIDIA, o desde el propio lenguaje del Banco de Corea.
NVIDIA como acelerador
Los resultados de NVIDIA el 26 de agosto son el catalizador más importante en el calendario de esta semana. Los ingresos del centro de datos de la compañía guían toda la conversación sobre gasto de capital en IA. Sus comentarios prospectivos sobre visibilidad de demanda, ciclos de inventario y hoja de ruta de productos de siguiente generación marcan el tono para todos los que construyen sobre sus chips, incluyendo Samsung y SK Hynix.
Si NVIDIA supera las expectativas y ofrece una guía confiable, las acciones de memoria típicamente la siguen. La lógica es ajustada: más pedidos de GPUs significan más pedidos de HBM, lo que significa precios promedio de realización más altos para SK Hynix y Samsung.
Si NVIDIA decepciona —y aquí el riesgo no es solo un resultado por encima de línea inferior, sino un lenguaje cauteloso en la perspectiva—, la reacción puede ser rápida e indiscriminada. Las acciones de memoria han sido pujadas al alza sobre el supuesto de que la demanda de IA es duradera. Un solo punto de dato que sugiera lo contrario puede desencadenar una renegociación de precios que ignore los fundamentos y se mueva puramente por sentimiento.
Por eso el resultado de la semana depende de si NVIDIA supera una barra ya alta, no de si simplemente la cumple.
Lo que el dinero inteligente podría estar señalando
El tamaño de las recompras en sí mismas merece una segunda mirada. La cancelación de 40 billones de wones de SK Hynix es notable, pero también lo es el timing. La compañía se ha comprometido a devolver más de la mitad de su flujo de caja libre a accionistas a lo largo de 2025 hasta 2027. Ese es un horizonte inusualmente largo para un sector que históricamente oscila entre auge y crisis.
Considere qué implica ese compromiso. La dirección está apostando a que el actual ciclo alcista de memoria será más amplio y profundo que los anteriores, impulsado probablemente por el cambio estructural desde cargas de trabajo de entrenamiento hacia inferencia, que requieren arquitecturas de memoria fundamentalmente diferentes a las de la computación de consumo o empresarial. Si esa apuesta es correcta, el ciclo no solo se extiende; cambia la curva de demanda subyacente.
Si se equivoca, la compañía queda atrapada en una estructura de pagos que se vuelve insostenible en el momento en que los precios se ablanden. En ese escenario, la recompra anunciada hoy podría parecerse al equivalente financiero de una firma en el pico del ciclo distribuyendo efectivo excedente en lugar de prepararse para la baja.
El plan potencial de retorno de 100 billones de wones de Samsung lleva la misma ambigüedad a una escala mayor. El mercado está valorando ambos resultados simultáneamente, y por eso las acciones han subido con fuerza pero permanecen vulnerables a cualquier sorpresa negativa.
Quién gana, quién pierde
Si NVIDIA entrega y el BOK mantiene o señala un sesgo bajista, el rally de semiconductores se extiende. Las acciones de memoria continúan actuando como la principal apuesta apalancada al gasto de capital en IA, arrastrando al KOSPI más amplio hacia arriba. Los vendedores en corto quedan presionados. Los fondos indexados que han estado subponderados en tecnología coreana enfrentan un problema de rebalanceo.
Si NVIDIA decepciona o Jackson Hole enciende banderas de ansiedad por tasas, el revés podría ser pronunciado. Las mismas narrativas de recompra que sustentaron los rallies se vuelven más difíciles de defender cuando las estimaciones de ganancias hacia adelante caen. Los traders que compraron la noticia venderán la decepción. Los fondos long-only que entraron con valoraciones elevadas podrían reducir posiciones, creando una cascada de ventas que golpea primero a los proveedores más pequeños de memoria antes de moverse hacia los gigantes.
La imagen más amplia
Lo que hace esta semana significativa más allá de los eventos individuales es un cambio estructural. Las acciones coreanas de memoria ya no son solo apuestas industriales locales. Se han convertido en uno de los pocos sustitutos accesibles para la demanda global de infraestructura de IA fuera de los intercambios estadounidenses. A medida que los inversores internacionales buscan cada vez más exposición al despliegue de IA a través de vehículos no estadounidenses, los movimientos en Samsung y SK Hynix llevarán implicaciones para el sentimiento en otras partes: en el sector de memoria de Taiwán, en los proveedores de equipos de Japón, y en los fondos cotizados estadounidenses que los contienen.
La volatilidad no es un defecto. Es una característica de un mercado que ha comprimido una narrativa global en dos compañías de un exchange doméstico pequeño. Esa compresión crea oportunidad. También crea fragilidad.
Para los inversores que observan desde Seúl, San Francisco o Londres, la pregunta no es si los titulares de la próxima semana serán buenos o malos. Es si el ciclo de gasto de capital en IA tiene suficiente impulso para justificar los precios ahora incorporados en las acciones de memoria, o si el dinero inteligente ya está valorando el ablandamiento que sigue a cada superciclo.