韩国存储芯片股正成为全球情绪风向标
三星与SK海力士的波动已不再只是韩国本土的故事——它们正随着美国利率预期与NVIDIA的行情而动,逐渐成为衡量全球AI资本开支情绪的“金丝雀”。
AI煤矿中的金丝雀
韩国两大内存芯片巨头即将迎来一周的考验,这将决定AI基础设施的建设是否还有下一个档位,还是已经力竭。
SK海力士周一批准了40万亿韩元的股份回购与注销——这是韩国上市公司史上最大规模的回购——而三星电子预计将于本月公布其自身的股东回报计划,部分报道将其规模指向100万亿韩元。下周三,韩国银行将公布基准利率;周四迎来英伟达2027财年第二季度财报;本周末,杰克逊霍尔年会将增添额外的不确定性。
四重事件,一个结果或许最为关键:内存股能否延续近期的涨势,还是聪明钱已经悄然离场。
这并非只是韩国的故事
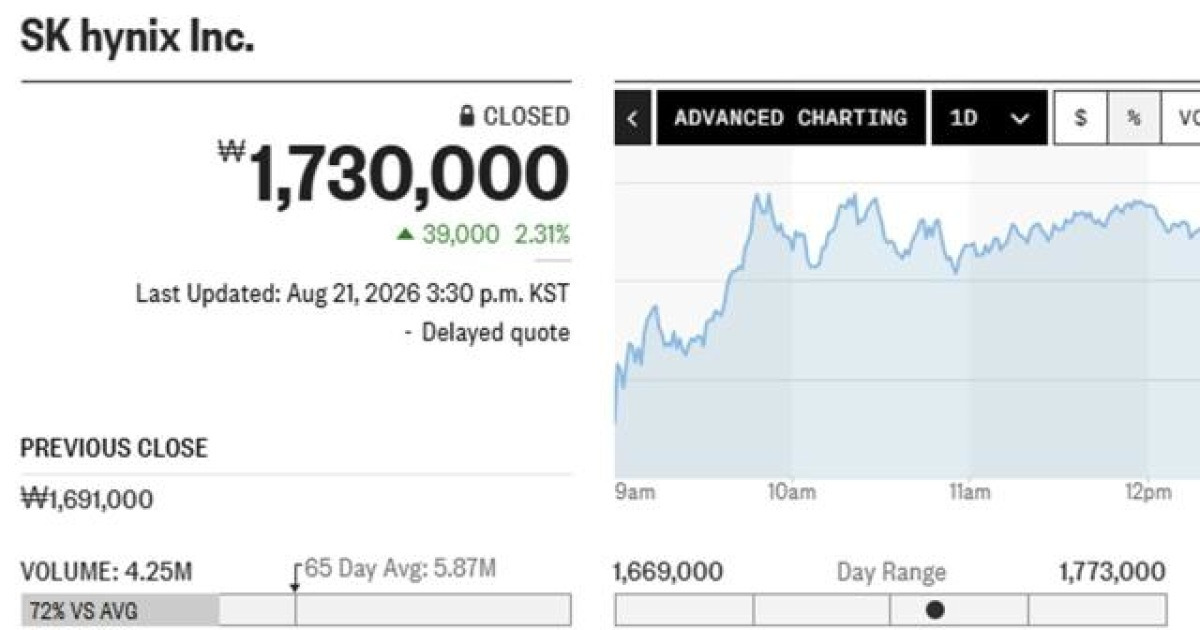
传统的解读非常直接:SK海力士的回购减少流通股数,拉升每股收益,回馈股东——教科书级别利好。三星潜在的举措放大了这一叙事。两者共同构筑了一个自我强化的乐观循环,已推动三星当日上涨近4%,SK海力士涨逾2%。
但更有趣的问题不在于这些举措是否"好",而在于市场的反应——以及 payouts 本身的规模——发出了关于这两家公司对未来半导体周期前景的何种信号。
内存芯片需求天生具有周期性。此轮上行周期由AI训练负载驱动,其中高带宽内存(HBM)是瓶颈产品。SK海力士在该领域占据主导地位;三星正在追赶。当一家公司向股东返还现金承诺高达40万亿韩元(约合当前汇率下的300亿美元)时,它实际上在作出一个隐性表态:我们预期盈利将在相当长一段时间内维持高位,因此不需要将所有韩元重新投入产能扩张。
这一表态之所以牵动全球神经,是因为内存定价是整条半导体产业链的领先指标。如果DRAM和NAND价格稳住,晶圆厂产能利用率维持高位,资本支出持续流向下一代节点;如果价格松动,整个供应链将在两个季度内感受到冲击。
利率之困
韩国基准利率为2.75%。市场对其下一步走向分歧明显。部分分析师认为维持不变;另一些人则援引家庭债务压力和粘性核心通胀,看高25个基点的加息。无论哪种结果,对于一个曾因降息预期而大涨的行业来说,都将是逆风。
这一动态在其他市场屡见不鲜:当央行释放"高利率维持更久"的信号时,以增长为导向、资本密集型行业往往率先承压。韩国半导体股今年表现最为强劲,正是因为它们是AI基础设施需求的主要代理标的。这使得它们对任何利率叙事的转变——无论是来自杰克逊霍尔的讲话、英伟达的指引,还是韩国银行自身措辞——都承受不成比例的风险敞口。
英伟达作为加速器
8月26日英伟达的财报是本周日程中最重要的单一催化剂。该公司数据中心收入指引着整个AI资本支出的讨论。其对需求可见性、库存周期和下一代产品路线图的展望,将设定所有在其芯片之上构建生态的企业——包括三星和SK海力士——的基调。
如果英伟达超预期并提供乐观指引,内存股通常会紧随其后。逻辑链条紧密:更多GPU订单意味着更多HBM订单,SK海力士和三星的ASP实现水平随之走高。
如果英伟达令人大失所望——风险不仅在于收入不及预期,更在于前瞻措辞趋于谨慎——市场反应可以迅速且不分青红皂白。内存股此前已被押注AI需求具有持久性而推高。一个暗示相反结论的数据点,即可触发无视基本面、仅凭情绪走强的重新定价。
这正是本周结局取决于英伟达是否能超越一个已经很高的门槛,而非仅仅达标的原因。
聪明钱可能在释放的信号
回购规模本身值得再审视。SK海力士40万亿韩元的注销确实引人注目,但时机同样耐人寻味。该公司已承诺在2025年至2027年间将超过一半的自由现金流回馈股东。对于一个历史上在繁荣与萧条之间周期性轮动的行业而言,这样的承诺期异常漫长。
试问这一承诺意味着什么?管理层在押注,当前的内存上行周期将比以往更宽、更深——很可能是由训练与推理负载之间的结构性转移所驱动,后者对内存架构的要求与消费或企业计算存在根本差异。如果这一押注正确,周期不仅会延长,还将改变底层需求曲线。
如果押注错误,公司将被锁进一个一旦价格松动便不可持续的回报结构。在那种情景下,今日宣布的回购便可能像周期顶点公司发放过剩现金而非为下行期做准备一样,成为财务意义上的警示。
三星潜在的100万亿韩元回报计划同样承载着这种歧义,只是规模更大。市场同时定价两种结果,这也是股价为何大幅上涨却又对任何负面意外极度脆弱的缘由。
谁赢谁输
如果英伟达交出答卷,韩国银行维持或释放鸽派信号,半导体涨势将继续。内存股延续其作为AI资本支出核心杠杆工具的角色,拉动KOSPI指数整体走高。空头被挤压,低配韩国科技股的指数基金将面临再平衡压力。
如果英伟达令人失望,或杰克逊霍尔点燃加息焦虑,反转可能极为剧烈。支撑近期反弹的回购叙事,将随前瞻盈利预期的下调而愈发难以自洽。买消息的投资者将卖出失望。在高估值区间建仓的纯多头基金可能削减仓位,引发抛售cascade——首先冲击小市值内存供应商,再蔓延至巨头。
更大的图景
使本周超越单个事件意义的,是一种结构性转变。韩国内存股已不再只是本土工业标的。它们已成为美国交易所之外,全球AI基础设施需求为数不多的可及代理之一。随着国际投资者越来越多地通过非美渠道寻求AI建设敞口,三星和SK海力士的动向将对其他地区的情绪产生外溢——包括台湾的内存板块、日本设备供应商,以及持有这些股票的美国ETF。
波动不是系统缺陷,而是一个将全球叙事压缩进一家小型本土交易所中两家公司的市场的固有特征。这种压缩创造了机会,也埋下了脆弱性。
对于远观来自首尔、旧金山或伦敦的投资者而言,问题不在于下周的头条是好是坏,而在于AI资本支出周期是否仍具备足够动能,去支撑当前内存股中已嵌入的价格——还是聪明钱已经在定价每一轮超级周期之后必然到来的软化。