Las carteras coreanas trazaron el camino de Apple Pay y luego lo hicieron obsoleto
Toss y Naver instalaron 500.000 terminales de pago en Corea, superando el obstáculo de infraestructura que Apple necesitaba. Pero su dominio también pudo haber socavado la razón por la que los emisores de tarjetas adoptarían Apple Pay, convirtiendo la guerra de pagos entre grandes tecnológicas de Corea en un manual para el resto de Asia.
Cómo Toss y Naver allanaron el camino para Apple… y luego cerraron la puerta
Toss y Naver construyeron la carretera que Apple Pay necesitaba en Corea. Solo que no se dieron cuenta de que también estaban levantando un muro.
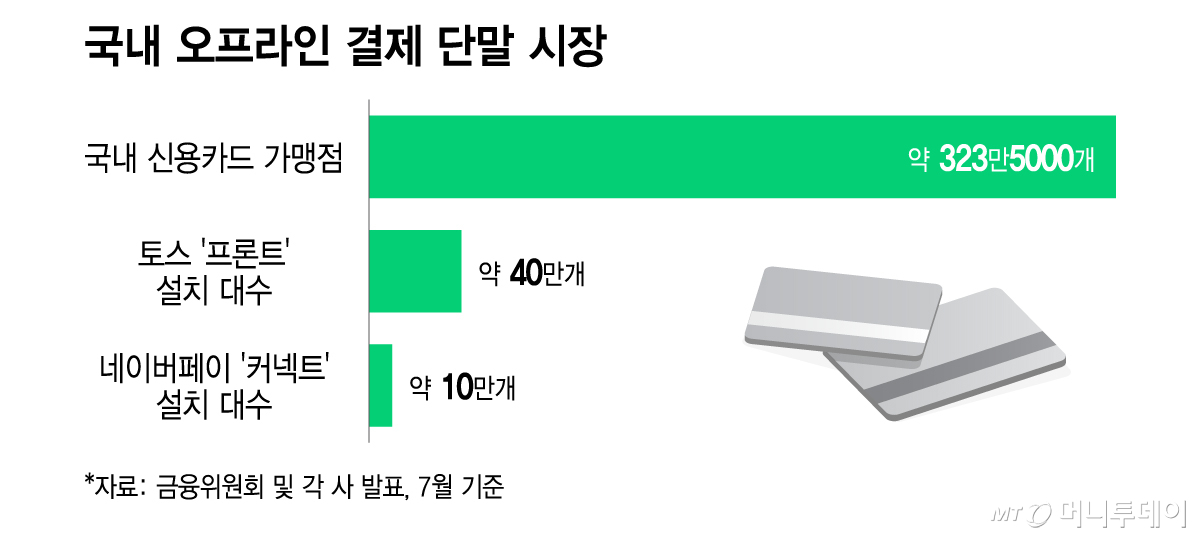
Los dos gigantes nacionales de fintech han instalado colectivamente unos 500.000 terminales de pago presenciales en todo el país — 400.000 bajo la marca “Front” de Toss y 100.000 bajo “Connect” de Naver Pay. Con una base total de comerciantes con tarjetas de crédito en Corea que asciende a 3.235.000 puntos de venta, eso significa que uno de cada seis comerciantes ya opera con hardware capaz de aceptar Apple Pay. Para una emisora de tarjetas que evalúa si invertir en terminales compatibles con NFC, esa es una reducción masiva del riesgo.
Modern Card fue la primera cuando Apple Pay llegó a Corea en 2022, invirtiendo 4.325 millones de wones en actualizaciones de terminales NFC durante un periodo en el que menos del 10 por ciento de los terminales coreanos soportaban Apple Pay. La mayoría de las demás emisoras de tarjetas se mantuvieron al margen, citando exactamente ese tipo de costo inicial de infraestructura como la razón por la que no podían justificar la adopción.
Los propios datos financieros de Toss cuentan la historia de lo que esa inversión significa a gran escala. Toss Place, la subsidiaria que opera el negocio de terminales Front, registró una pérdida neta de 74.592 millones de wones el último ejercicio fiscal. Esas máquinas son costosas de desplegar, mantener y actualizar — costos que los grandes actores tecnológicos absorben para que las emisoras de tarjetas puedan beneficiarse luego del efecto red.
Esta es la primera parte de la paradoja: las empresas coreanas de fintech subvencionaron la propia infraestructura que permitiría el despliegue de Apple Pay, haciendo efectivamente el trabajo pesado que Apple misma habría tenido que financiar en un mercado más fragmentado.
El segundo filo de la espada
Pero aquí es donde la dinámica cambia.
Los mismos terminales que ahora aceptan Apple Pay también aceptan Toss Pay y Naver Pay — a través de NFC, códigos QR y reconocimiento facial. Un cliente de pie en un terminal comercial ya no enfrenta una elección binaria entre Apple Pay y efectivo. Enfrenta un menú de opciones, la mayoría controladas por las dos empresas que construyeron la infraestructura.
El sentimiento del consumidor ya refleja esto. Encuestas y comentarios en redes sociales de usuarios coreanos de iPhone sugieren que la amplia disponibilidad de terminales Toss y Naver ha atenuado la frustración de no tener Apple Pay en cada caja. Como dijo un análisis frecuente: si tu círculo de pagos cotidiano ya cubre terminales de Toss y Naver en todas partes, la ausencia de Apple Pay no se registra como una molestia significativa.
Esto crea un problema para las emisoras de tarjetas que va más allá de los cálculos de costo. La adopción no se trata solo de si puedes aceptar Apple Pay — se trata de si alguien lo usará realmente. Si los consumidores tienen alternativas igual de convenientes justo ahí, en el mismo terminal, la propuesta de valor de Apple Pay se desmorona desde la perspectiva de una emisora de tarjetas.
El monopolio afortunado de Modern Card
La cronología ha producido un resultado inusual. Dado que ninguna otra emisora de tarjetas importante ha lanzado Apple Pay en Corea desde la entrada de Modern Card en 2022, Modern Card disfruta de lo que相当于 un monopolio temporal sobre las transacciones con Apple Pay. Los informantes del sector reconocen que esto no es necesariamente bueno para el ecosistema, pero también señalan que no es malo para Modern Card en sí misma.
Los usuarios de iPhone que quieren Apple Pay aún tienen que pasar por Modern Card. La demanda existe — Apple tiene una base de usuarios leales en Corea — y, sin ninguna tarjeta competidora que ofrezca la misma experiencia, Modern Card capta todo ese tráfico. La ampliación del despliegue de terminales Toss y Naver no erosiona esta ventaja; si acaso, amplía el conjunto de comercios donde la integración de Apple Pay de Modern Card es la única opción premium disponible.
Lo que esto significa para Asia
La historia de pagos de Corea es instructiva porque pone en escena un patrón visto en toda Asia: las grandes tecnológicas locales construyen infraestructura primero, y luego cosechan un valor desproporcionado de los efectos de red. Line Pay en Japón, GrabPay en el sudeste asiático, Alipay y WeChat Pay en China — todos siguieron trayectorias similares de despliegue agresivo de terminales que redujeron las barreras para los entrantes globales mientras simultáneamente se aislaban de la disrupción.
Para Apple, la lección es que entrar en mercados de pagos asiáticos regulados requiere navegar no solo marcos regulatorios, sino infraestructura local arraigada. Las tarjetas y los terminales ya están en su lugar — pero no son neutrales. Son propiedad de compañías que tienen todo el incentivo para hacer que Apple Pay se sienta redundante.
Las emisoras de tarjetas en toda la región enfrentan el mismo cálculo que los bancos coreanos están debatiendo ahora: ¿vale la pena el costo de unirse a Apple Pay cuando las carteras locales ya cubren el terreno, y cuando los consumidores pueden no notar la diferencia?
La respuesta puede determinar si Apple Pay se convierte en una función estándar de los pagos asiáticos o en una opción de nicho — disponible en todas partes, usada en ninguna.
El verdadero campo de batalla
Los números de terminales — 500.000 en dos plataformas, cubriendo una sexta parte de los comerciantes coreanos — suenan impressionantes hasta que consideras qué pasa después. La pérdida casi de 75.000 millones de wones de Toss Place señala que esta estrategia de expansión está diseñada para el bloqueo a largo plazo, no para la rentabilidad a corto plazo. Las compañías no están vendiendo terminales. Están vendiendo el ecosistema alrededor de ellos.
Cada nuevo terminal Front o Connect es un nodo en una red que hace que Toss y Naver sean indispensables tanto para comerciantes como para consumidores. Apple Pay puede montarse sobre esa infraestructura, pero no puede poseerla. Las emisoras de tarjetas que adoptan Apple Pay lo hacen a través de hardware que no controlan, llegando a clientes que pueden no preferirlo, en terminales diseñados para servir a una docena de aplicaciones de pago competidoras.
Esa es la espada de doble filo que creó la fintech coreana: hicieron viable Apple Pay en Corea, y en el proceso, pueden haberlo vuelto innecesario.