韩国钱包为苹果支付铺路,随后使其过时
Toss 和 Naver 在韩国铺设了 50 万台支付终端,跨越了苹果所需的基础设施门槛。然而,他们的霸主地位或许也消解了发卡机构采纳苹果支付的初衷——韩国科技巨头的支付之战因而成为亚洲其他地区的借鉴范本。
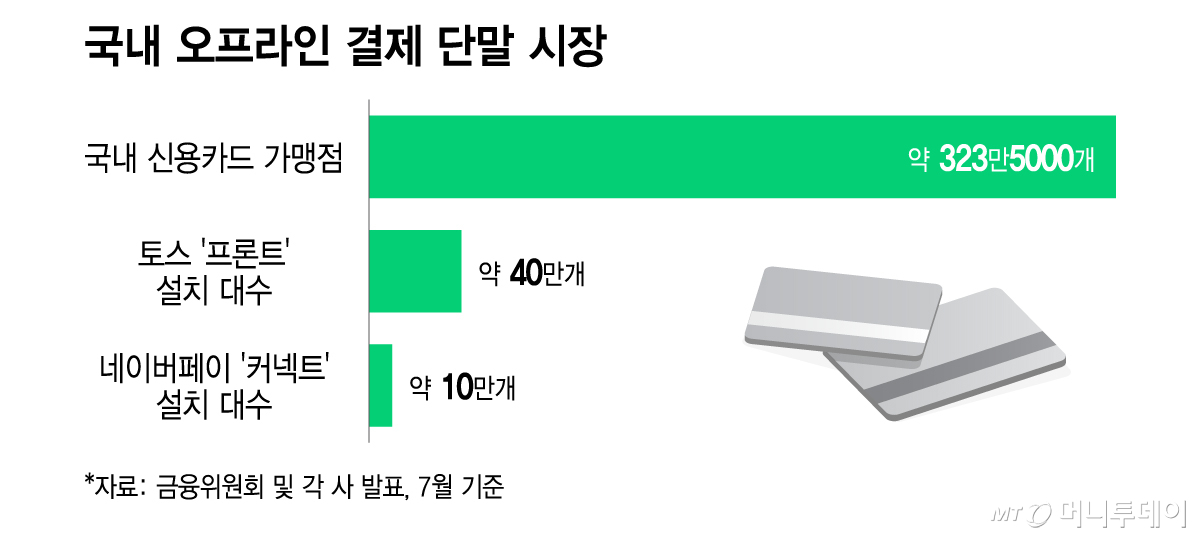
Toss和Naver为苹果铺平了道路,却顺手关上了门
Toss和Naver在韩国建好了Apple Pay所需要的基础设施。但他们没有意识到,自己同时也筑起了一堵墙。
这两家本土金融科技巨头在全国部署了约50万台线下支付终端——Toss的"Front"品牌占40万台,Naver Pay的"Connect"品牌占10万台。韩国信用卡商户总数为323.5万家,这意味着如今每六家商户中就有一家配备了支持Apple Pay的硬件。对于一家正在权衡是否投资NFC兼容终端的信用卡公司而言,这是一个巨大的风险降低。
Apple Pay 2022年进入韩国时,Modern Card率先行动,在不到10%的韩国终端支持Apple Pay的时期,斥资43.25亿韩元升级NFC终端。大多数其他发卡机构选择观望,援引的理由正是这种前置基础设施投入。
Toss自身的财务状况揭示了大规模投资意味着什么。运营Front终端业务的子公司Toss Place上财年净亏损745.92亿韩元。这些机器的部署、维护和升级成本高昂——大型科技公司吸收这些成本,以便信用卡公司日后从网络效应中受益。
这就是第一个悖论:韩国金融科技企业为Apple Pay的落地提供了补贴式的基础设施支持,实质上承担了苹果在一个更碎片化的市场中本应自行承担的重资产工作。
剑之第二锋
但局势在此发生了翻转。
那些如今支持Apple Pay的终端,同样支持Toss Pay和Naver Pay——通过NFC、二维码和人脸识别。站在商户终端前的顾客不再面临Apple Pay和现金之间的二选一。他们面对的是一套选项菜单,而其中绝大多数由两家构建了这个基础设施的公司所掌控。
消费者情绪已经反映了这一点。韩国iPhone用户的调查和社交媒体评论显示,Toss和Naver终端的广泛覆盖削弱了无法在任何收银台使用Apple Pay的挫败感。正如一种普遍的看法所言:如果你的日常支付圈已经覆盖了无处不在的Toss和Naver终端,那么缺少Apple Pay并不会构成实质性的不便。
这对发卡机构而言是一个超越成本计算的难题。采用Apple Pay不在于你是否能够接受它,而在于是否真的有人会去使用它。如果消费者在同一台终端上就能获得同等便捷的替代方案,那么从发卡机构的角度来看,Apple Pay的价值主张便崩塌了。
Modern Card的不幸垄断
时机催生出了一种不寻常的结果。自Modern Card 2022年入局以来,韩国没有其他主要发卡机构推出Apple Pay,因此Modern Card享受着事实上对Apple Pay交易的临时垄断。业内知情者承认这未必有利于整个生态系统,但他们也指出,这对Modern Card本身而言并非坏事。
想要使用Apple Pay的iPhone用户仍然必须通过Modern Card。需求确实存在——苹果在韩国拥有忠诚的用户群——而在没有任何竞争卡种提供同等体验的情况下,Modern Card独占了这笔流量。Toss和Naver终端更广泛的部署并没有削弱这一优势;相反,它扩大了Modern Card的Apple Pay集成成为唯一高端选择的商户范围。
这对亚洲意味着什么
韩国的支付故事发人深省,因为它上演了贯穿亚洲的一种模式:本土巨头首先建设基础设施,随后从网络效应中获得不成比例的红利。日本的Line Pay、东南亚的GrabPay、中国的支付宝和微信支付——所有这些都遵循了类似的轨迹:激进的终端部署降低了全球参与者的进入门槛,同时使自己免受颠覆性冲击。
对苹果而言,教训是:进入受监管的亚洲支付市场,不仅需要应对监管框架,还需要穿越根深蒂固的本地基础设施。卡片和终端早已就位——但它们并非中立。它们由每一家都有动机让Apple Pay显得多余的公司所掌控。
该地区的发卡机构正面临与韩国银行同样的考量:当本土钱包已经覆盖全场,而消费者可能根本察觉不到差异时,加入Apple Pay的成本是否值得?
这个答案将决定Apple Pay是成为亚洲支付的标准配置,还是一个边缘选项——随处可见,处处无人用。
真正的战场
两台平台合计50万台终端、覆盖韩国六分之一商户的数字,听起来令人印象深刻,但这恰恰反衬出后续事态的严峻。Toss Place接近750亿韩元的亏损表明,这一扩张战略旨在实现长期锁定,而非短期盈利。这些公司不是在卖终端,它们在售卖围绕终端构建的生态。
每一台下线的Front或Connect终端,都是让Toss和Naver对商户和消费者都变得不可替代的网络中的一个节点。Apple Pay可以搭便车利用这套基础设施,但它无法拥有它。那些采纳Apple Pay的发卡机构,是通过它们不控制的硬件接入客户——而这些终端的设计初衷,是要同时服务十几种相互竞争的支付应用。
这正是韩国金融科技制造的双刃剑:它们让Apple Pay在韩国有望落地,而在这个过程中,它们可能也让它变得多余。