La apuesta de Corea de $200B en EE. UU. se estanca por el orgullo nuclear
El compromiso de inversión de Seúl por $200 mil millones hacia Washington choca con un muro por la tecnología de reactores nucleares, y las repercusiones podrían transformar cómo Corea se posiciona en las cadenas de suministro globales de energía y semiconductores.
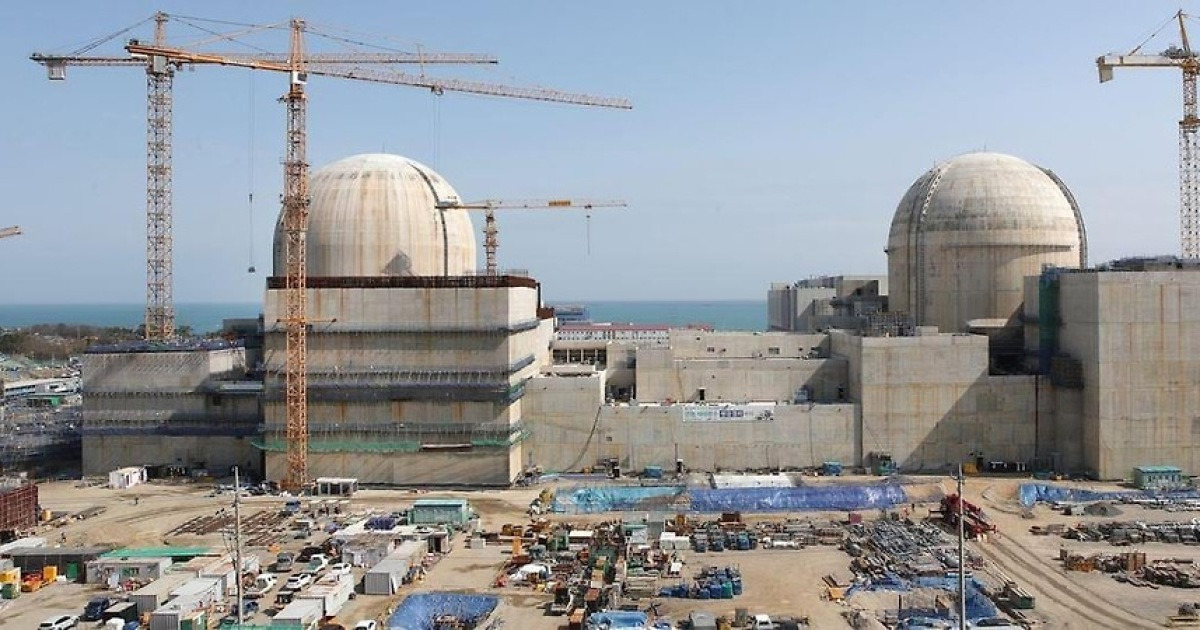
El estancamiento de los 200 mil millones de dólares
Corea del Sur ha puesto en pausa su mayor compromiso de inversión jamás dirigido a Estados Unidos. Lo que debía ser un memorando de entendimiento histórico —hasta 200 mil millones de dólares en proyectos estadounidenses de infraestructura, energía y tecnología— ahora se topa con un obstáculo inesperado: un desacuerdo sobre qué diseño de reactor nuclear se construirá en suelo estadounidense.
El conflicto central es más simple de lo que parece. Corea quiere construir dos de sus propios reactores APR1400 de un paquete planificado de ocho unidades. Los estadounidenses, a través de Westinghouse y el gobierno de EE. UU., preferirían que las ocho fueran modelos AP1000 —el mismo tipo de reactor que Westinghouse intenta vender en Estados Unidos durante más de una década con resultados limitados.
Esto no se trata solo de especificaciones de reactores. Se trata de quién controla la tecnología, quién se beneficia de ella y si Corea puede salir de este acuerdo como socia tecnológica en lugar de inversora pasiva.
Por qué importa el APR1400
El APR1400 es la joya de la corona de Corea en tecnología nuclear. Desarrollado localmente por KHNP y Doosan Enerbility, alimenta reactores como Hanul Unidades 3 y 4, y ha ganado contratos en Emiratos Árabes Unidos y Polonia. Superó la certificación de diseño de la Comisión Reguladora Nuclear de EE. UU. en 2011 —el primer diseño de reactor extranjero en lograrlo—. La credibilidad técnica está ahí.
Lo que falta es acceso.
Westinghouse posee los derechos de licencia norteamericanos del APR1400 tras una disputa prolongada sobre la propiedad de la tecnología. La empresa mantiene derechos exclusivos de comercialización y construcción en EE. UU., Canadá y partes de América Latina. Corea no puede simplemente enviar un APR1400 a Texas sin la cooperación de Westinghouse. Y Westinghouse tiene todo el incentivo para bloquearlo.
Si un APR1400 entra en el mercado estadounidense, compite directamente con el propio AP1000 de Westinghouse. La compañía ha tenido dificultades para conseguir nuevos pedidos a nivel mundial —un portafolio que incluye un proyecto estancado en Virgil C. Summer y avances limitados en V.C. Summer y Alvin W. Vogtle en Georgia—. Cada APR1400 construido en EE. UU. es una venta menos de AP1000 que Westinghouse puede reclamar.
Estados Unidos lo sabe. Esa es la razón por la que la reticencia es estructural, no personal.
La lucha por la participación accionaria
El objetivo más profundo de Seúl va más allá de la ubicación de reactores. Corea quiere influencia real sobre Westinghouse —concretamente, una participación del 20 por ciento con representación en el consejo de administración y derechos de voto.
EE. UU. se opone, ofreciendo solo entre un 5 y un 10 por ciento —un asiento financiero sin decisión real—. La posición de Corea tiene sentido estratégico. Cuando Corea perdió el contrato nuclear en la República Checa en 2023 tras una renegociación tensa, aprendió que la equidad sin控制 te deja expuesto. La lección fue clara: si pones capital, necesitas voz en cómo se despliega ese capital.
Westinghouse en sí es una contraparte complicada. Es mayoritariamente propiedad de Korean Electric Power Corporation, pero el accionista controlador es ahora un fondo de inversión canadiense, Brookfield Infrastructure. La Ley de Licencias de Energía Nuclear de EE. UU. da al gobierno estadounidense el poder último de veto sobre transferencias de tecnología y decisiones importantes, independientemente de quién tenga las acciones. Esto significa que incluso si Corea compra participación en Westinghouse, sus derechos de voto estarían restringidos por Washington.
Esa realidad hace que la discusión sobre la equidad sea aún más espinosa. Corea negocia por influencia que puede no existir plenamente dentro del marco legal que EE. UU. ha construido alrededor de su sector nuclear.
El entramado de infraestructura
El desacuerdo nuclear se enmarca en un paquete mucho más amplio de inversiones en infraestructura, y cada pieza introduce su propio riesgo.
La planta de ciclo combinado de gas Texas Ensinol —parte de la inversión más amplia— está diseñada para vender electricidad a centros de datos. Pero los compromisos del lado de la demanda permanecen incompletos. Corea insiste en que el gobierno estadounidense garantice acuerdos de compra con grandes empresas tecnológicas antes de romper el terreno. Washington parece reacio a asegurar esos compromisos, prefiriendo dejar que el mercado se desarrolle orgánicamente.
El proyecto Alaska LNG añade otra capa de incertidumbre. La infraestructura inicial de tuberías y licuefacción podría costar cientos de millones, con retornos que dependen de los ciclos de precios globales del GNL y de la política de exportación estadounidense —ambos volátiles—. Algunos analistas estiman que si Corea acepta todas las demandas estadounidenses en nuclear, gas y GNL, la inversión total podría superar el techo original de 200 mil millones de dólares.
Quizás lo más desfavorable estructuralmente sea el arreglo de ganancias y pérdidas. EE. UU. ha propuesto contabilidad separada para cada proyecto en lugar de un fondo consolidado. Bajo la estructura actual, una vez que un proyecto reembolsa su capital principal, el 90 por ciento de las ganancias netas fluye hacia el lado estadounidense. Aislar ganancias significa que los activos de alto rendimiento transfieren rápidamente su superávit a Washington, mientras que los proyectos que no rinden —como el Alaska LNG— dejan a Corea cargando la pérdida.
Es, en efecto, una transferencia asimétrica de riesgo: Corea absorbe el downside, EE. UU. captura el upside.
La conexión con los semiconductores
El debate energético puede parecer distante de los semiconductores, pero el vínculo es directo. Los mayores inversores en semiconductores de Corea —Samsung Electronics y SK Hynix— están expandiendo sus operaciones en EE. UU. y necesitan energía confiable y asequible. La planta de gas de Texas, el Alaska LNG y las unidades nucleares son todas parte de la misma ecuación: seguridad energética para la industria de chips.
Si la inversión se estanca, las fábricas coreanas en Texas y otros lugares enfrentan incertidumbre sobre el suministro eléctrico a largo plazo y el costo. Si la inversión avanza con condiciones desfavorables, Corea subvenciona infraestructura energética estadounidense sin asegurar la fiabilidad que necesita para su industria más estratégica.
Ambos resultados duelen.
Qué sigue
La consecuencia práctica inmediata es la demora. El gobierno surcoreano había programado un informe para el 17 de septiembre ante el Comité de Finanzas y Economía de la Asamblea Nacional y el Comité de Información y Comunicaciones. Eso se ha pospuesto, posiblemente al 22 de septiembre. La firma del MOU, originalmente planeada para el 18 de septiembre, ahora es poco probable que proceda según el calendario.
La consecuencia a largo plazo depende de si Seúl y Washington pueden encontrar un compromiso en tres frentes simultáneamente: mezcla de reactores, estructura de equidad y asignación de riesgos.
Una vía probable hacia adelante implica alguna combinación de concesiones. Corea podría aceptar una participación accionaria más pequeña en Westinghouse a cambio de asegurar un rol en el despliegue del APR1400 —quizás en un tercer país en lugar del propio EE. UU.—. EE. UU. podría acordar un arreglo de ganancias y pérdidas consolidado o ofrecer compra garantizada para la planta de Texas. Ambas partes podrían acordar diferir la decisión del Alaska LNG hasta que las condiciones del mercado mejoren.
Pero cada concesión conlleva un costo político. En Corea del Sur, un acuerdo que parezca extracción financiera sin transferencia tecnológica enfurecerá a legisladores y líderes industriales que esperaban que esta inversión elevara la posición de Corea en los mercados nucleares globales. En EE. UU., cualquier acuerdo que dé a Corea influencia real sobre Westinghouse enfrenta escrutinio de legisladores que ven la tecnología nuclear como un activo estratégico que no debe compartirse.
El empate refleja una tensión más amplia en la alianza: Corea quiere ser tratada como par tecnológica, no solo como fuente de capital. EE. UU. quiere la inversión coreana sin el control coreano. Hasta que esas expectativas se alineen, el acuerdo de 200 mil millones permanece atascado —y ambos lados pierden tiempo que tal vez no tengan.