La caída del 30% en Corea muestra cómo el trading apalancado minorista puede sacudir los mercados
El KOSPI surcoreano perdió un tercio de su valor en dos meses cuando los inversores minoristas que habían tomado prestados miles de millones para perseguir acciones de semiconductores vinculadas a la IA quedaron atrapados en una espiral de llamadas de margen. El revés plantea preguntas sobre la estabilidad del mercado en economías donde dos empresas dominan la mitad del índice.
Las matemáticas detrás del colapso
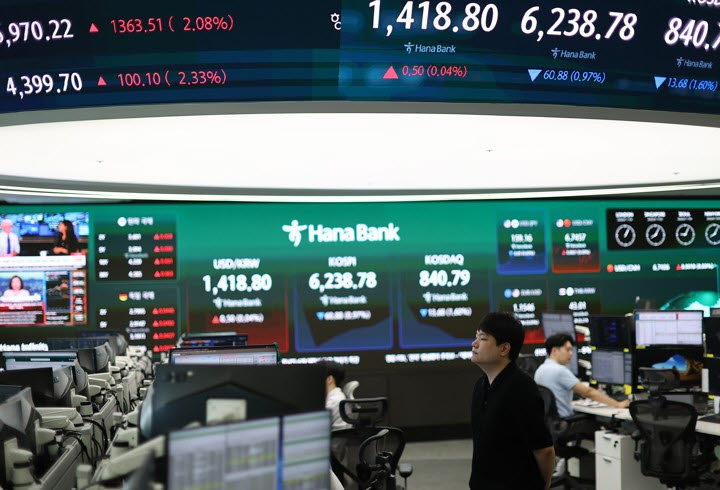
El KOSPI surcoreano perdió el 30 % de su valor desde un máximo registrado el 19 de junio: no en un año, no en trimestres, sino en aproximadamente ocho semanas. La velocidad del derrumbe importa tanto como su magnitud. Los mercados que se disparan rápido con dinero prestado tienden a caer aún más rápido.
En el centro de la tormenta se encuentran los inversores minoristas que se volcaron a fondos cotizados (ETF) apalancados vinculados a Samsung Electronics y SK Hynix, los dos gigantes de semiconductores que juntos representan más del 53 % de la capitalización bursátil total del KOSPI. Cuando los saldos de crédito entre particulares alcanzaron un récord de 29,8 billones de wones (≈21.400 millones de dólares) el 24 de junio —casi un 75 % más que al inicio del año—, el mercado ya había descontado una continuación del rally impulsado por la inteligencia artificial. En su lugar, se desató el descalabro.
Citi estimó las pérdidas de los inversores personales solo en ETFs apalancados en 38.700 millones de dólares, aproximadamente 53,9 billones de wones. Es una cifra escalofriante para un colectivo asociado típicamente a cuentas de ahorro modestas, no a especulaciones de calibre institucional. Los datos apuntan a un pánico a nivel de hogar que ningún regulador solitario había previsto.
Quién armó la trampa
El marco regulatorio hizo este desenlace más probable, no fortuito. Las autoridades financieras de Corea del Sur redujeron deliberadamente la brecha entre las normativas nacionales y extranjeras de ETFs, permitiendo productos apalancados e inversos de una sola acción para Samsung y SK Hynix. El primero de estos instrumentos salió al mercado el 27 de mayo, apenas seis semanas antes de que el mercado diera un giro.
Los ETFs apalancados están diseñados para multiplicar los rendimientos diarios, no los de largo plazo. Un producto que sigue el doble del movimiento diario de su subyacente puede divergir drásticamente de una simple tenencia al doble durante semanas o meses, especialmente en entornos volátiles. Ese riesgo estructural es bien conocido en las finanzas institucionales. Parece ser que el gobierno consideró que el acceso minorista a estos productos era un intercambio razonable para profundizar los mercados domésticos.
La cronología fue catastrófica. El KOSPI ya había más que duplicado desde su mínimo de octubre del año anterior. Samsung y SK Hynix montaban la ola de un superciclo de semiconductores alimentado por la IA. En ese entorno recalentado se filtró una oleada de productos apalancados recién creados y un aumento sin precedentes del margen de crédito. La convergencia creó una fragilidad clásica: posiciones pesadas en un conjunto reducido de acciones, financiadas con deuda, amplificadas por derivados que multiplican tanto las ganancias como las pérdidas.
El costo humano es real y medible
Los crashs bursátiles suelen discutirse en puntos de índice y caídas porcentuales. Este tiene una huella psicológica inhabitual para una economía desarrollada.
El VKOSPI —el índice de volatilidad implícita de Corea del Sur, a menudo llamado el VIX coreano— se disparó hasta 97,99 a principios de julio, la lectura más alta desde que se tienen registros en 2009. Para dar contexto: las lecturas superiores a 40 señalan tensión significativa; las que superan 80 son raras incluso durante crisis financieras. Las oscilaciones diarias del KOSPI del 5 al 8 % se volvieron rutinarias en julio, un ritmo que desestabiliza incluso a traders profesionales, y menos aún a personas que entraron en el mercado durante la euforia.
El daño colateral se extendió muy más allá de los saldos de cartera. Jeon Seok-jae, creador de un canal de YouTube financiero con 3,7 millones de suscriptores, dijo a Reuters que muchos de los recién llegados minoristas sufrieron pérdidas tan severas que les destruyó por completo el interés por invertir. Park Jong-seok, psiquiatra de Seúl especializado en asesoramiento relacionado con inversiones, reportó que su carga diaria de pacientes subió de siete u ocho por día el año pasado a un promedio de once desde junio. En Busan, un hombre en sus veinte años fue arrestado por sospecha de brandir un arma durante una discusión en la que culpaba a un youtuber de pérdidas bursátiles de sus perjuicios financieros.
Estos no son detalles periféricos. Señalan que el crash penetró comunidades y sistemas de salud mental de una manera que llevará años evaluar plenamente —y que la confianza pública en el mercado como vehículo de creación de riqueza ha quedado seriamente dañada.
La complicación del descuento coreano
El crash llega en un momento políticamente sensible. La administración de Lee Jae-myung ha apostado parte de su credibilidad económica a eliminar lo que los analistas llaman el descuento coreano: la plusvalización persistente de las acciones coreanas en comparación con sus pares, mediante reformas de gobierno corporativo y una reestructuración del mercado de capitales. Un hito clave en ese camino es la inclusión en el índice MSCI de Mercados Desarrollados, lo que desencadenaría flujos pasivos de fondos institucionales globales.
Hur Jae-hwan, investigador de Eugine Investment & Securities, dijo a Reuters que la volatilidad excesiva podía socavar precisamente el tipo de inversión extranjera a largo plazo que busca el gobierno. Las mejoras de gobernanza, señaló, necesitan tiempo para arraigar; una caída del 30 % en dos meses no ofrece esa holgura.
La oficina ejecutiva y la Comisión de Servicios Financieros han rebatido, afirmando que los factores de riesgo fueron evaluados en cada etapa del lanzamiento de los ETFs apalancados. Si esa evaluación fue suficiente está ahora sujeto a un escrutinio intenso. La pregunta más amplia —si los reguladores de mercados emergentes pueden introducir derivados complejos al público minorista de manera responsable durante una burbuja especulativa— permanece sin resolver.
Quiénes ganan, quiénes pierden
Samsung y SK Hynix siguen siendo los pilares de la economía coreana y de la cadena de suministro global de semiconductores. Sus fundamentales no se han evaporado; el ciclo de demanda de IA es real. Pero la estructura de mercado que concentró más de la mitad del índice en dos nombres resultó frágil bajo presión de apalancamiento.
Los inversores minoristas que entraron con dinero prestado absorbieron el golpe principal. Muchos saldrán del mercado por completo. Un inversionista jubilado de 80 años que dijo a Reuters haber perdido el 35 % de su capital y jurado no volver al KOSPI representa a un segmento demográfico que la reforma regulatoria buscaba explícitamente proteger y ampliar.
Los inversores institucionales internacionales enfrentan un cálculo distinto. Algunos pueden ver el crash como una oportunidad de compra en empresas fundamentalmente sólidas que cotizan con valoraciones deprimidas. Otros podrán reassesar el perfil de riesgo de Corea y retrasarán la asignación hasta que la volatilidad se modere y surja claridad regulatoria. La apuesta por el estatus de mercado desarrollado de MSCI pende de ese equilibrio.
Qué sucede después
La trayectoria más probable a corto plazo es un periodo de participación contenidos. Los inversores minoristas que han resultado heridos no regresan rápido, y las cicatrices psicológicas —cargas psiquiátricas en ascenso, incidentes de detenciones— sugieren que este episodio se discutirá en círculos profesionales durante años.
Los reguladores enfrentarán presión para reconsiderar la accesibilidad de productos apalancados al público minorista, al menos en mercados concentrados donde dos nombres dominan un índice. Si actúan antes de que comience el próximo ciclo especulativo es una pregunta abierta.
Para los mercados globales, el episodio ofrece una lección: las señales de demanda de semiconductores no viajan aisladas. La estructura de mercado coreana —extremadamente concentrada, cada vez más apalancada y estrechamente acoplada a un solo sector— significa que una corrección brusca aquí puede ondularse a través de expectativas de cadena de suministro, revisiones de ganancias y sentimiento inversor mucho más allá de Asia Oriental. El crash es un evento doméstico con implicaciones internacionales, precisamente porque el KOSPI no es un sustituto diversificado sino una apuesta concentrada en los ciclos de chips de memoria.
El descuento coreano nunca se resolvería con un rally financiado con deuda de margen. Requiere estabilidad institucional, participación más profunda y una estructura de mercado que no se desplome cuando se acaba el dinero prestado. La caída del 30 % ha expuesto cuánto todavía le queda por recorrer al país.