韩国股市暴跌30%凸显杠杆散户交易足以颠覆市场
韩国KOSPI指数在两个月内跌去三分之一,散户投资者借款数十亿追逐AI半导体股票,陷入追缴保证金的螺旋式崩盘。这一风波引发了对主导产业高度集中市场的稳定性的质疑。
崩盘背后的数学逻辑
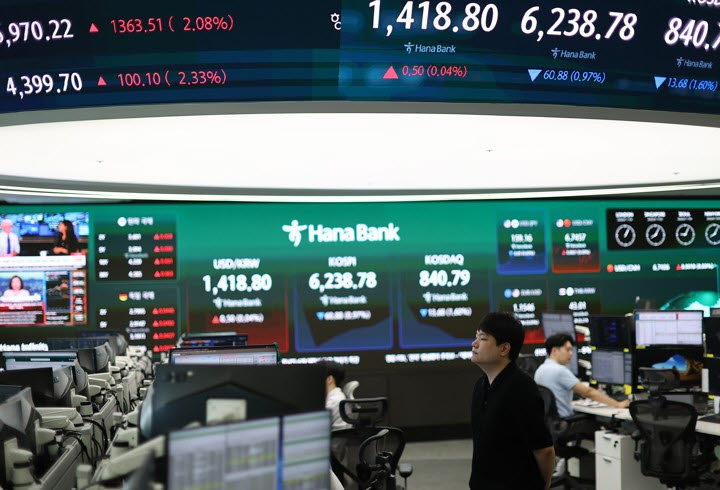
韩国KOSPI指数从6月19日的高点计算,在短短约八周内蒸发了30%的市值——不是用一年算,也不是按季度算。崩盘的速度本身与其跌幅一样重要。靠借贷资金快速上涨的市场,往往也会以更快的速度跌回地面。
这场风暴的中心是涌入杠杆型交易所交易基金(ETF)的散户投资者。他们集中押注三星电子和SK海力士这两家半导体巨头——两者合计占KOSPI总市值的53.9%以上。6月24日,个人信贷贷款余额创下29.8万亿韩元(约合214亿美元)的历史新高,较年初增长近75%。而当时市场早已为AI驱动的行情的延续定价。结果,行情非但没有延续,反而彻底瓦解。
花旗集团估计,仅杠杆ETF一项,个人投资者的损失就达387亿美元,约合53.9万亿韩元。对于一个通常被认为只存着普通储蓄账户的群体来说,这是一笔惊人的数字。这些数字反映了一种没有任何单一监管机构事先料到的、波及千家万户的恐慌。
谁布下了陷阱
监管框架让这一结果更有可能发生,而非偶然。韩国金融主管部门刻意缩小了国内外ETF监管的差距,允许推出针对三星和SK海力士的单只股票杠杆及反向产品。这类产品于5月27日刚刚上线——距离市场转向不过六周。
杠杆ETF的设计目标是放大每日收益,而非长期收益。一只追踪标的股票每日波动两倍的产品,在几周或几个月后可能与简单持有两倍仓位的结果大相径庭,尤其是在波动剧烈的环境下。这种结构性风险在机构金融领域早已被广泛认知。看起来,政府认为向散户开放此类产品是深化国内市场的合理代价。
时机却是一场灾难。KOSPI彼时已从上年10月的低点翻倍有余,三星和SK海力士正乘着AI半导体超级周期的东风。在这种过热的环境中,一波新发行的杠杆产品和史无前例的保证金借款潮涌入市场。三者交汇,造就了经典的脆弱结构:重仓少数几只股票,以债务融资,再通过放大收益与亏损的衍生品进一步加杠杆。
人性的代价真实而可衡量
市场崩盘通常以指数点位和百分比回撤来讨论。但这一次,它在心理层面留下了异常深刻的印记——这在发达经济体中十分罕见。
VKOSPI——韩国隐含波动率指数,常被称为"韩国版VIX"——在7月初飙升至97.99,创下2009年有记录以来的最高值。作为参照,该指标超过40即意味着显著压力;超过80即使在金融危机期间也极为罕见。KOSPI日内涨跌5%至8%在7月已成常态,这种节奏足以让专业交易员失守,更不用说那些在疯狂热潮中入场的散户了。
附带损害远不止于投资组合账面。拥有370万订阅者的金融YouTube频道主全锡宰(音)向路透社表示,许多散户入场者的损失之惨重,足以让他们对投资彻底失去兴趣。首尔专注投资相关心理咨询的精神科医生朴钟锡(音)报告称,其每日接诊量从去年的人均七八例上升至6月以来的平均十一例。在釜山,一名二十多岁的男子因涉嫌持武器威胁一名因股市亏损而向其道歉的YouTube博主而被捕。
这些并非边缘细节。它们表明,此次崩盘已经渗透到社区和心理健康系统中,其影响需要多年才能被充分评估——市场对财富创造工具的信心已遭受严重打击。
“韩国折价"困境雪上加霜
此次崩盘发生在政治上极其敏感的时刻。李在明政府已将消除所谓"韩国折价”——即韩国股票相对于同行持续低估的现象——作为其经济信誉的一部分,而消除这一折价的路径依赖于公司治理改革和资本市场 overhaul。其中的关键里程碑是入选MSCI发达市场指数,届时将触发全球机构资金的被动流入。
Eugine投资证券的研究员许宰桓(音)向路透社表示,过度波动风险恰恰可能破坏政府所追求的那种长期外资。他指出,治理改善需要时间来扎根;两个月的30%跌幅显然无法提供这样的缓冲期。
总统府和金融服务委员会已作出回应,称在杠杆ETF推出的每个阶段都已对风险因素进行了评估。这种评估是否充分,如今正面临严厉审视。一个更广泛的问题仍未有答案——新兴市场监管机构能否在投机泡沫期间负责任地向散户引入复杂的衍生品?
谁赢谁输
三星和SK海力士仍是韩国经济和全球半导体供应链的基石。它们的基本面并未蒸发——AI需求周期是真实存在的。但将超过半数指数权重集中在两只股票上的市场结构,在杠杆压力面前暴露出了脆弱性。
以借贷资金入场的散户投资者承受了最主要的损失。许多人将彻底退出市场。一位80岁的退休投资者告诉路透社,他损失了35%的本金,并发誓永不重返KOSPI——而这样的群体正是监管改革明确意图保护和扩大的对象。
国际机构投资者则面临不同的计算。一些投资者可能将此次崩盘视为买入基本面稳健但估值被压低的公司的机会;另一些则会重新评估韩国的风险画像,在波动消退、监管前景明朗之前推迟配置。MSCI发达市场指数的入选前景正悬于这一微妙平衡之中。
接下来会发生什么
短期内最可能的轨迹是一段低迷的参与度。受伤的散户不会很快回来,而心理创伤——精神科就诊量上升、治安事件出现——表明这一事件将在专业圈内被讨论多年。
监管机构将面临压力,需要重新考虑杠杆产品对散户的准入——至少在市场集中度高的情况下,当两只股票主导整个指数时。它们是否会在下一轮投机周期开启前采取行动,仍是未知数。
对全球市场而言,这一事件是一个提醒:半导体需求信号不会孤立传播。韩国市场结构——高度集中、日益杠杆化、与单一行业紧密挂钩——意味着这里的急剧回调会沿供应链预期、盈利预测和投资者情绪形成连锁反应,波及东亚以外地区。此次崩盘是国内事件,却具有国际影响,正因为KOSPI并非一个多元化的基准,而是对内存芯片周期的集中押注。
“韩国折价"从来不可能靠借贷推动的行情来解决。它需要的是制度稳定性、更深度的市场参与,以及一个在借贷资金耗尽时不会坍塌的市场结构。30%的跌幅暴露了这个国家依然任重道远。