Los gigantes de los chips de Corea acaban de reescribir las reglas del capital en Asia
Samsung y SK Hynix devuelven a los accionistas aproximadamente 110 billones de wones —el mayor pago en la historia corporativa coreana. Pero la verdadera historia no es el tamaño. Es cómo dos estructuras corporativas distintas están remodelando la inversión global de semiconductores.
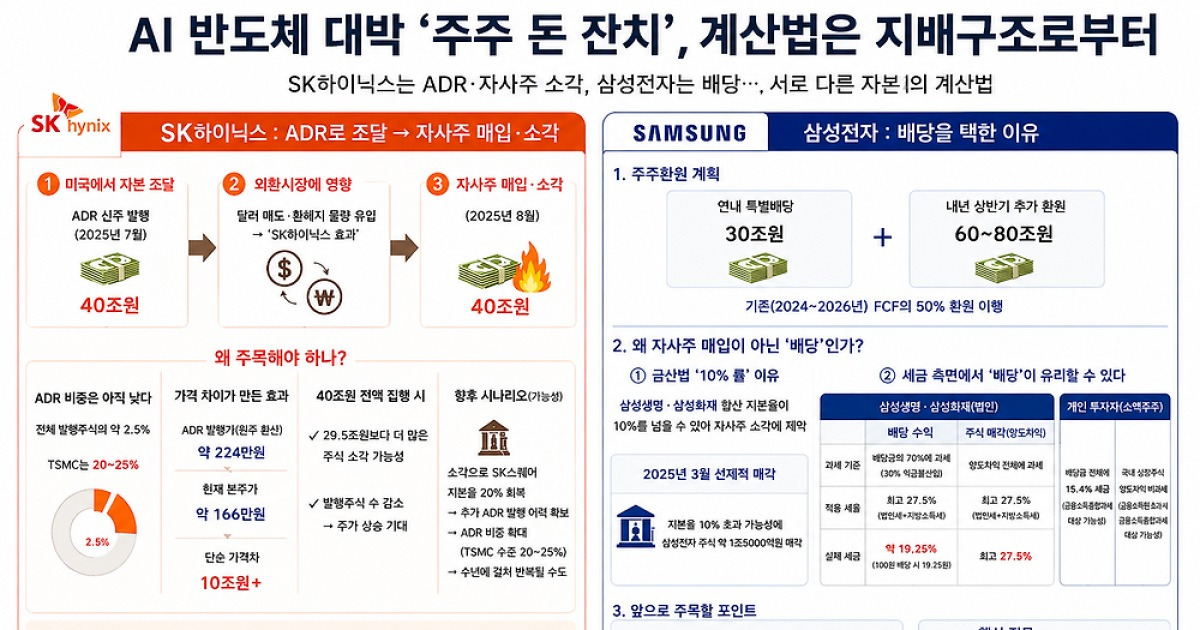
Los números que no deberían ser posibles
Samsung Electronics y SK Hynix anunciaron juntos alrededor de 110 billones de wones en retornos a accionistas para este año y el próximo. Para dar contexto, esa es la mayor distribución de la historia corporativa coreana, y proviene de dos compañías que pasaron décadas defendiendo el principio de que las ganancias retenidas eran la columna vertebral de la política industrial nacional.
Medio billón de dólares no es cambio menor. Es una señal. Y la señal es esta: ha terminado la era de los chaebol acumulando capital para una expansión liderada por gasto de capital. La demanda de IA ha transformado los márgenes de los chips de memoria en algo similar a retornos de nivel monopolístico, y la dirección finalmente está respondiendo ante los accionistas en lugar de simplemente crecer.
Pero mirar el total titular oscurece algo más interesante. Las dos compañías llegaron a este momento a través de mecanismos casi opuestos. Entender esos mecanismos te dice qué viene después para la inversión en semiconductores en Asia.
El arbitraje americano de SK Hynix
SK Hynix elevó 40 billones de wones mediante recibidos depositarios americanos (ADR) en julio. Un mes después, se comprometió a recomprar y cancelar una cantidad equivalente de sus propias acciones. La llamada a prensa lo llamó retorno al accionista. La mecánica se parecía más a una operación estructurada.
La emisión de ADR aumentó aproximadamente un 2,5 % al total de acciones de SK Hynix. En contraste, los ADR de TSMC representan entre el 20 % y el 25 % de sus acciones en circulación. La brecha no es accidental. Bajo la Ley Coreana de Competencia Desleal, SK Square —la empresa holding— debe mantener al menos un 20 % de participación en la filial cotizada SK Hynix. La apuesta de ADR de julio llevó esa propiedad hasta el límite regulatorio.
Aquí está la parte que la mayoría de los lectores en inglés pasan por alto: la cancelación de acciones propias no es solo un sustituto del dividendo. También es una llave. Cancela acciones y el denominador se reduce. El porcentaje de propiedad de SK Square aumenta. Eso crea espacio para emitir más ADR sin violar el piso del 20 %.
Si el ADR continúa cotizando por encima del precio de la acción doméstica —y la reciente cotización sugiere que lo hace, con el precio implícito del ADR alrededor de 2,24 millones de wones por acción versus aproximadamente 1,66 millones de wones para la acción local—, la economía funciona a favor de SK Hynix. La compañía podría emitir nuevos ADR en Nueva York a un precio y retirar acciones domésticas a otro, cerrando la brecha mientras amplía su base de capital estadounidense.
Repite este ciclo y SK Hynix podría construir gradualmente una presencia de ADR que se acerque a la escala de TSMC. Esa es una larga pista de despegue. Pero la primera recompra ya abrió la puerta.
Si SK Hynix realmente pasa por esa puerta depende de la convicción de la dirección, no solo de las matemáticas. La compañía ni siquiera reveló una cifra estimada de distribución para los resultados de este año, una brecha notable en comparación con la especificidad de Samsung.
El workaround de dividendos de Samsung
Samsung eligió un camino diferente. Anunció un dividendo especial de 30 billones de wones este año, con otros 60 a 80 billones de wones previstos para la primera mitad del próximo año. Todo esto se enmarca dentro de la política existente de Samsung de retornar al menos el 50 % del flujo de caja libre a los accionistas.
La elección de dividendo sobre recompra es estructural, no sentimental. La Comisión de Servicios Financieros de Corea y la Ley de Valores imponen un límite del 10 % sobre la propiedad combinada de acciones por parte de afiliados financieros, en el caso de Samsung, Samsung Life Insurance y Samsung Fire & Marine Insurance.
Cuando Samsung canceló acciones propias en marzo, ambas aseguradoras excedieron ese umbral de propiedad combinada en Samsung Electronics. Vendieron aproximadamente 1,5 billones de wones en acciones preventivamente para mantenerse compliant. Una recompra repetida dispararía la misma presión.
Los dividendos evitan el problema por completo. No cambian el número de acciones en circulación, por lo que los porcentajes de propiedad de las aseguradoras se mantienen. Y hay un beneficio secundario que la mayoría de los observadores internacionales pasan por alto: el tratamiento fiscal.
Bajo la Ley de Impuesto Corporativo de Corea, los dividendos recibidos de una holding doméstica en la que un contribuyente posee menos del 20 % de las acciones con derecho a voto califican para una inclusión de ingreso no tributable del 30 %. Samsung Life y Samsung Fire están por debajo de ese umbral. La tasa efectiva de impuesto corporativo sobre los ingresos por dividendos de Samsung se acerca más al 19 % que a la tasa legal máxima del 27,5 %.
Vende las acciones en su lugar, y el impuesto a las ganancias de capital se aplica a toda la apreciación, y las aseguradoras de Samsung adquirieron sus posiciones décadas atrás a precios muy por debajo de los niveles actuales. La ganancia sería enorme, e intensamente tributada.
Los inversionistas minoristas individuales enfrentan el cálculo opuesto: las ganancias de capital en acciones coreanas listadas son actualmente libres de impuestos, mientras que los dividendos están sujetos a retención. El incentivo estructural es claro: el diseño de pago de Samsung favorece a los tenedores institucionales sobre los minoristas, y eso es por diseño legal, no por accidente.
La variable ausente
Ambas compañías enmarcan sus retornos alrededor del flujo de caja libre. SK Hynix se comprometió a retornar el 50 % o más del FCF acumulado en tres años. Samsung dice que sus pagos anunciados cumplen con un objetivo del 50 % de FCF. El lenguaje suena transparente. La aritmética no lo es.
El FCF iguala el flujo de caja operativo menos el gasto de capital. Puedes calcular hacia atrás el capex pasado a partir de los estados de flujo de caja. No puedes proyectar el capex futuro sin la orientación de la dirección. Y ninguna compañía proporciona el tipo de rango anual de capex que las empresas tecnológicas estadounidenses divulgan rutinariamente junto con las ganancias.
El propio plan de capital de SK Hynix hace la opacidad más aguda. En junio y julio, anunció un “Proyecto Mega 3” totalizando 1.100 billones de wones en inversión a mediano y largo plazo —600 billones de wones en Yongin, 400 billones de wones en la Región Suroeste, y 100 billones de wones en Cheongju. La cifra titular es deslumbrante. El desglose anual está ausente.
El patrón de Samsung es similar. Durante los dos últimos años, desplegó aproximadamente el 63 % del flujo de caja operativo en activos tangibles e intangibles. SK Hynix desplegó alrededor del 52 %. Los números posteriores son visibles. La trayectoria hacia adelante no lo es.
Esto importa porque los hyperscalers de IA ahora dictan el ritmo del gasto en memoria. Cada trimestre, las guías de Nvidia, las señales de adquisición de Google y el plan de centros de datos de Microsoft mueven las acciones de semiconductores. Los inversionistas que quieren modelar el FCF futuro de Samsung o SK Hynix necesitan saber cuánto del viento de cola de ingresos se está reinvertiendo, y ninguna compañía les da esa respuesta con la granularidad suficiente.
La transparencia no es una casilla de responsabilidad social corporativa. Es el precio del capital. Cuanto mayor sea la proporción de distribución prometida, más creíble debe ser la guía. Ahora mismo, el lado de la distribución es ruidoso. El lado de la inversión está en silencio.
Lo que esto significa más allá de Corea
El retorno de 110 billones de wones no es un evento aislado. Es la primera expresión completa de un nuevo capítulo en la estrategia de semiconductores asiáticos. Los dos gigantes de memoria de Corea son rentables a una escala que hace que sus pares domésticos se vean modestos. El ciclo de IA les ha concedido poder de fijación de precios que no existía incluso hace dos años.
La pregunta es si este modelo migra. TSMC de Taiwán ya retorna sumas masivas a través de dividendos y recompras, pero su estructura de ADR y su menor carga fiscal efectiva sobre flujos de capital transfronterizos hacen que las mecánicas sean más limpias. Rapidus de Japón aún está quemando efectivo. SMIC de China enfrenta controles de exportación que limitan tanto su potencial alcista como su capacidad para distribuir libremente.
Lo que Corea está probando, y posiblemente innovando, es si una compañía de semiconductores vinculada a un chaebol puede sostener altos retornos a los accionistas mientras financia ciclos de capex de billones de wones simultáneamente. Samsung y SK Hynix están intentando exactamente eso. Sus arquitecturas legales y fiscales difieren, pero la apuesta subyacente es la misma: que la rentabilidad de la memoria superará el ciclo actual.
Si esa apuesta se mantiene, la cifra de 110 billones de wones se convierte en un piso, no en un techo. Si no lo hace, los compromisos de distribución enfrentarán la misma presión que ha comprimido los ratios de retorno en otras partes de Asia durante las caídas.
Las mecánicas de cómo Samsung y SK Hynix llegan a ese resultado —arbitraje de ADR por un lado, estructuración de dividendos por el otro— son distintivamente coreanas. La implicación de inversión no lo es.
Qué pasa después
Tres desarrollos a vigilar en los próximos meses.
Primero, si SK Hynix emite una segunda tranche de ADR. La sala regulatoria existe si las cancelaciones de tesorería elevan la propiedad de SK Square por encima del 20 %. Una oferta posterior sería la señal más clara de que la dirección está tratando el mercado de ADR como una fuente permanente de capital, no como un evento de liquidez único.
Segundo, si Samsung revisa su mezcla de distribución el próximo enero. La junta aún no ha finalizado el balance entre dividendos y recompras para el próximo año. Cualquier cambio hacia recompras pondrá a prueba la regla del 10 % de afiliados en tiempo real y probablemente desencadenará otra disposición por parte de la aseguradora si se exceden los umbrales de propiedad.
Tercero, y más importante, si alguna de las dos compañías comienza a emitir rangos anuales de capex en línea con sus pares estadounidenses. El compromiso de FCF solo es significativo si los inversionistas pueden verificar el denominador. Sin guía de inversión hacia adelante, el compromiso del 50 % permanece parcialmente teatral, una promesa enmarcada en un lenguaje que los inversionistas no pueden auditar completamente.
El dinero es real. La estructura es ingeniosa. La transparencia aún no está ahí. Esa brecha es donde se hará el siguiente movimiento.