韩国芯片巨头刚刚改写了亚洲资本规则
三星和SK海力士向股东返还约110万亿韩元——韩国企业史上最大规模分红。但真正重要的不是金额本身,而是两家截然不同的公司治理结构如何重塑全球半导体投资版图。
那些看似不可能的数字
三星电子与SK海力士在今年及明年合计宣布约110万亿韩元的股东回报。作为参照,这是韩国企业史上最大规模的单次派息——而且来自两家长期坚守"留存收益是国家产业政策支柱"这一原则的企业。
五千亿美元不是零花钱。它是一个信号。这个信号是:财阀囤积资本以资本支出驱动扩张的时代已经落幕。AI需求将存储芯片的利润率推至接近垄断水平的回报,管理层终于开始对股东负责,而非仅仅追求增长。
然而,盯着 headline 总额会遮蔽一些更值得关注的东西。这两家公司到达这一刻的途径几乎是截然相反的。理解这些途径,就能看清亚洲半导体投资的下一步走向。
SK海力士的美国套利
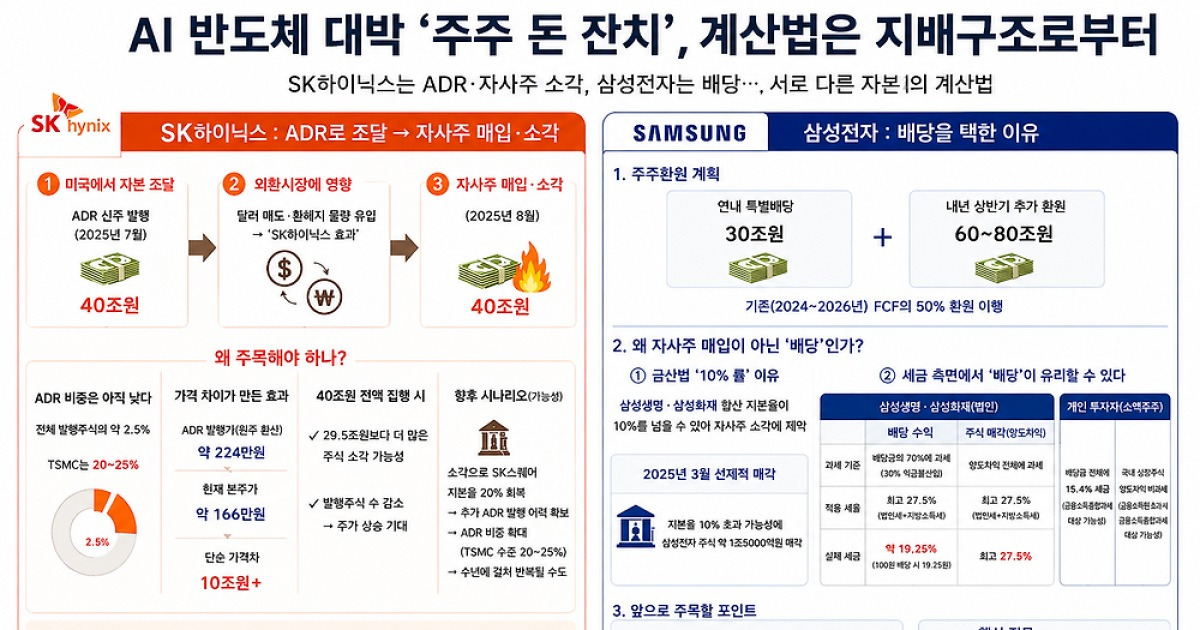
SK海力士今年7月通过美国存托凭证(ADR)融资40万亿韩元。一个月后,它承诺回购并注销等值规模的自有股份。新闻发布会将其称为股东回报,但机制看起来更像是一笔结构化交易。
此次ADR发行使SK海力士总股本增加了约2.5%。相比之下,台积电的ADR占其流通股的20%至25%。这一差距并非偶然。根据韩国《公平贸易法》,控股公司SK Square必须持有上市子公司SK海力士至少20%的股份。7月的ADR发行使该持股比例刚好触及监管红线。
这一点是大多数英文读者所忽略的:库存股注销不仅仅是股息的替代品,它还是一把钥匙。注销股份,分母缩小,SK Square的持股比例随之上升,从而为在不跌破20%底线的前提下发行更多ADR腾出空间。
如果ADR继续以高于国内股价的水平交易——近期的定价数据表明确实如此,ADR隐含股价约每股224万韩元,而本地股票约166万韩元——那么经济学逻辑有利于SK海力士。公司可以在纽约以一个价格发行新ADR,同时以另一个价格回兑国内股份,在扩大美国资本基础的同时抹平价差。
反复循环这一操作,SK海力士可以逐步将ADR规模提升至接近台积电的体量。这是一条长跑道,但首次回购已经打开了大门。
SK海力士是否真的会走过去,取决于管理层信念而非单纯的数学。该公司甚至没有披露今年业绩的预期派息金额,与三星的高透明度形成鲜明对比。
三星的股息变通之道
三星选择了不同的路径。该公司今年宣布30万亿韩元特别股息,明年上半年预计再派发60至80万亿韩元。这一切都在三星现行政策的框架内——将至少50%的自由现金流回馈股东。
选择股息而非回购是结构性决策,而非情感性偏好。韩国金融服务委员会和《证券法》规定,金融关联机构合计持股不得超过10%——对三星而言,即三星生命保险与三星火灾海上保险。
今年3月三星注销库存股时,两家保险公司的合计持股突破了这一上限。它们提前出售了约1.5万亿韩元的股份以维持合规。若再次回购,将触发同样的挤压效应。
股息完全绕开了这个问题。它不改变流通股数量,因此两家保险公司的持股比例保持不变。此外,还有一个多数国际观察者忽视的次要好处:税收待遇。
根据韩国《法人税法》,纳税人持有投票权不足20%的国内控股公司所获得的股息,可享受30%的不征税收入计入优惠。三星生命和三星火灾均低于该门槛。因此,三星股息收入的有效企业所得税率约为19%,而非27.5%的最高法定税率。
若选择卖出股份,则资本利得税将全额适用于增值部分——而三星的保险公司多年前就以远低于当前水平的价格建仓。增值将极其庞大,且面临重税。
个人零售投资者的计算则相反:韩国上市股票的资本利得目前免税,而股息需扣缴预提税。结构性激励十分清晰——三星的派息设计偏向机构投资者而非散户,这是法律设计的产物,并非偶然。
缺失的变量
两家公司均以自由现金流来框定其回报。SK海力士承诺将累计三年FCF的50%或更多用于回馈股东;三星表示其宣布的派息符合50%的FCF目标。措辞看似透明,算术却不然。
自由现金流等于经营活动现金流减去资本支出。你可以从现金流表中推算过去的资本支出,但无法预测未来的资本支出,除非管理层提供指引。而两家公司都没有像美国科技企业那样在财报中 routinely 披露年度资本支出区间。
SK海力士自己的资本计划反而让模糊性更加尖锐。今年6月和7月,它宣布了总投资1100万亿韩元的"三大 mega 项目"——龙仁600万亿韩元、西南区域400万亿韩元、清州100万亿韩元,覆盖中长期投资。这个数字惊人,但年度拆解却付之阙如。
三星的模式类似。过去两年,它将约63%的经营现金流投入有形和无形资产。SK海力士的比例约为52%。历史数字可见,未来轨迹则不明。
这很重要,因为AI超大规模客户现在决定了存储支出的节奏。每季度英伟达的指引、谷歌的采购信号、微软的数据中心路线图都在左右半导体股价。投资者若想预测三星或SK海力士的未来FCF,需要知道多少收入顺风被重新投入资本支出——而两家公司都没有给出足够细粒度的答案。
透明度不是一块企业社会责任的对勾板。它是资本的价格。承诺的派息比率越高,指引就必须越可信。目前,派息端声音很大,投资端却沉默无声。
超越韩国的意义
110万亿韩元的回报不是孤立事件。它是亚洲半导体战略新篇章的首次完整呈现。韩国两家存储巨头盈利规模之大,使其国内同行显得 modest。AI周期赋予了它们两年前尚不存在的定价权。
问题是,这一模式是否会蔓延。台积电早已通过股息和回购返还巨额资金,但其ADR结构和较低的有效税率使跨境资本流动的机制更为干净。日本的Rapidus仍在烧钱。中国的SMIC受制于出口管制,上行空间和自由分配能力双双受限。
韩国正在测试——乃至可能开创——财阀关联的半导体公司能否在同时支撑万亿韩元级资本支出周期的情况下,持续维持高额股东回报。三星和SK海力士正在尝试 exactly 这一点。它们的法律和税收架构不同,但底层赌注相同:存储业盈利能力将超越本轮周期。
如果这一赌注成立,110万亿韩元的数字将成为地板而非天花板。如果不成立,派息承诺将面临亚洲其他地区在经济下行期挤压回报比率时的同样压力。
三星和SK海力士各自采取的路径——一边是ADR套利,一边是股息结构化——是鲜明的韩国特色。但其投资含义并非如此。
接下来会发生什么
未来几个月值得关注的三个动向。
第一,SK海力士是否会发行第二批ADR。只要库存股注销使SK Square的持股比例回升至20%以上,监管空间就存在。后续增发将是管理层将ADR市场视为永久性资本来源而非一次性流动性事件的clear信号。
第二,三星明年一月是否会调整派息结构。董事会尚未敲定股息与回购之间的比例平衡。任何向回购方向的转向都将在现实中测试10%关联机构上限规则,若触及持股门槛,很可能触发另一轮保险公司减持。
第三,也是最重要的一点,两家公司是否开始发布与美国同行一致的年度资本支出区间。如果投资者无法验证分母,FCF承诺就毫无意义。缺乏前瞻性投资指引,50%的承诺仍带有某种表演性质——一个用投资者无法充分审计的语言表述的承诺。
资金是真实的。结构设计是精巧的。透明度尚未到位。差距所在,就是下一步落子之地。