La rotación del mercado coreano revela un cambio en el poder tecnológico global
Los inversores institucionales coreanos están desplazándose de los semiconductores hacia las plataformas de IA y las baterías secundarias, lo que señala un cambio estructural en cómo la demanda global de IA está remodelando las cadenas de suministro regionales y los mercados de materias primas para baterías.
La verdadera historia detrás de la última rotación del mercado coreano
Los inversores institucionales coreanos están apostando discretamente en una dirección que podría redefinir cómo las cadenas de suministro tecnológicas globales asignan capital. En lugar de perseguir a los habituales favoritos del sector de semiconductores, se están moviendo con agresividad hacia plataformas de IA y baterías secundarias.
La señal llegó de NH Investment & Securities el 7 de septiembre de 2026, cuando el analista Na Jeong-hwan señaló que las empresas de plataformas y servicios de IA, junto con los fabricantes de baterías secundarias, están preparadas para convertirse en las acciones líderes del mercado. Esto no es solo otra historia de rotación sectorial. Es un vislumbre de hacia dónde se dirige realmente la demanda global de IA y hacia dónde está comenzando a fluir el dinero en el mercado de capitales asiático más escrutinado.
Lo que ocurrió en julio importa más de lo que piensas
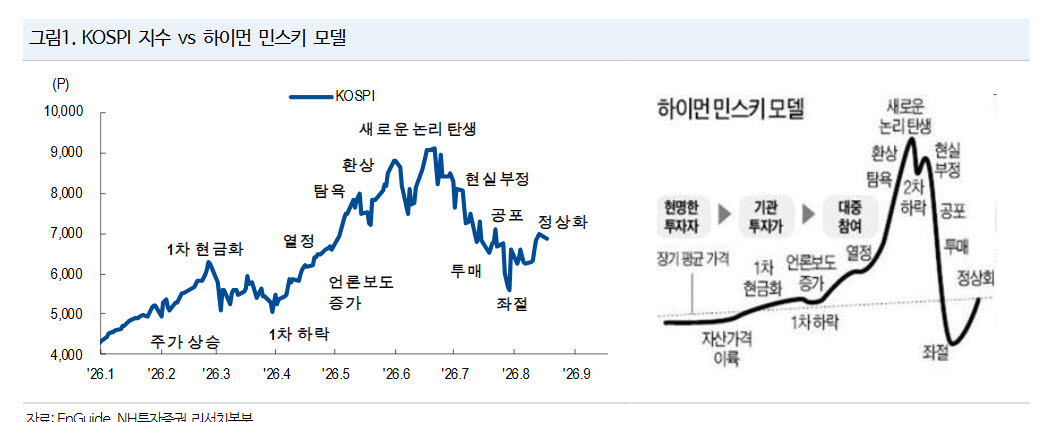
Para entender por qué este viraje ocurre ahora, hay que mirar hacia atrás, al colapso de julio que sacudió los mercados coreanos y globales por igual. La caída no fue impulsada por un deterioro de los fundamentos. Fue un evento crediticio. Las posiciones sobreapalancadas y la cobertura gamma acumulada crearon un círculo vicioso de ventas que empujó los precios a la baja más rápido de lo que los beneficios podían justificar.
Na Jeong-hwan lo describió con precisión: esto nunca se trató de sentimiento. Se trató de apalancamiento. Y ese apalancamiento ya está mayormente agotado. Los activos bajo gestión de productos apalancados de acciones individuales se contrajeron considerablemente después de que Corea elevara sus requisitos básicos de depósito, mientras que, al otro lado del Pacífico, las posiciones cortas de gamma de los distribuidores, derivadas de ventas de puts, también se han contraído.
El camino mecánico que antaño convertía las ventas en desplomes aún más pronunciados se ha debilitado. Los mercados no siempre te dicen mucho, pero te dicen algo cuando los ciclos de retroalimentación habituales se rompen.
La recuperación de los semiconductores fue engañosa
Tras los mínimos de julio, los semiconductores lideraron la recuperación con una contribución de 15 puntos porcentuales a las ganancias de capitalización bursátil, y el hardware de TI se disparó un 60,1 %. Lectura fácil: la tecnología ha vuelto.
Pero la nota del analista contenía un matiz crucial. Esa suba reflejaba una reducción del riesgo —el desmontaje de ventas forzadas—, no una mejora real de los beneficios. La compresión del riesgo de valuación ya había consumido buena parte de su combustible. Cuando se elimina el rebote mecánico, ¿qué queda? Ahí comienza la pregunta real y por lo que la rotación actual merece atención.
Tres pilares, una dirección clara
El marco para identificar líderes sostenibles no es nuevo. Se construye sobre tres ejes: descuentos de valuación, reversiones de beneficios y impulso político. Pero la combinación importa más que cualquier factor aislado.
La historia proporciona una plantilla. En 2020, los recortes de tasas de la Reserva Federal desplazaron el dominio desde los semiconductores hacia un grupo que los analistas abrevian como BBIG: bio, baterías, internet y videojuegos. El KOSPI ganó principalmente a través de expansión de P/E, no de crecimiento de beneficios. Solo los sectores que eventualmente pudieron demostrar con ganancias reales sus valuaciones expandidas sobrevivieron como líderes. Los demás se desvanecieron.
Hoy, dos sectores se encuentran en la intersección de los tres pilares. Las plataformas y servicios de IA están entrando en la fase donde el gasto en infraestructura debe traducirse en rentabilidad demostrable. Las baterías secundarias están registrando su primera revisión significativa de beneficios en años, y los vientos favorables de política convergen en ambos desde direcciones inesperadas.
La transición de infraestructura a prueba en IA
La narrativa de la IA ha estado dominada por los fabricantes de chips y los constructores de centros de datos. Ese capítulo no está cerrándose; está madurando. El mercado ahora avanza de la construcción de infraestructura a la validación de ingresos, y ese cambio eleva a las empresas de plataformas y aplicaciones por encima de las apuestas puras en hardware.
Un catalizador específico destaca: el lanzamiento de futuros de inferencia en el Chicago Mercantile Exchange el 5 de octubre de 2026. Estos derivados brindan a los inversores institucionales una forma directa de cubrirse o especular sobre los costos de inferencia de IA, lo que probablemente acelerará el compromiso de capital con la infraestructura precisamente porque el perfil de riesgo se vuelve más manejable. Cuando los grandes actores pueden cubrir un partidas de gastos, comprometen montos mayores.
Este es el momento en que empresas de plataformas de IA como SK Telecom y NHN podrían ver sus valuaciones recalibradas si demuestran la capacidad de monetizar la demanda de inferencia en lugar de simplemente surcar la ola de infraestructura.
La historia de las baterías que todos interpretaron mal
La tesis de las baterías secundarias contiene ese tipo de detalles que la mayoría de los lectores internacionales pasan por alto. La recuperación de beneficios que impulsa esta rotación no proviene de los vehículos eléctricos. Proviene de los sistemas de almacenamiento de energía.
Durante años, el mercado valuó la demanda de baterías en torno a las curvas de adopción de vehículos eléctricos. Esas proyecciones se quedaron cortas. Lo que el mercado ignoró fue la explosión paralela en el almacenamiento de energía a escala de red y comercial: el motor de demanda silencioso que ahora ha empujado las estimaciones de beneficios hacia adelante a 12 meses de los fabricantes coreanos de baterías a territorio positivo por primera vez desde 2023.
Esta distinción importa a nivel global. La demanda de ESS responde a señales económicas diferentes a las de la demanda de vehículos eléctricos. Está ligada a los plazos de implementación de energías renovables, los presupuestos de modernización de redes y los mandatos regulatorios: ninguno de los cuales se mueve al ritmo de los ciclos de compra de automóviles de los consumidores. Los analistas que siguen enmarcando las acciones coreanas de baterías como proxies de los VE están leyendo mal el motor de ingresos.
La política resulta sorprendentemente favorable
El panorama político que juega a favor de Corea no es obvio desde los titulares de Washington o Bruselas. Pero dos desarrollos son discreta y claramente favorables.
En primer lugar, la Ley de Aceleración Industrial de la Unión Europea incluye disposiciones de origen que benefician a los productores coreanos de baterías que ya operan celdas a escala en Polonia y Hungría. LG Energy Solution y Samsung SDI cuentan con esas instalaciones. Su posición competitiva en el mercado de la UE acaba de mejorar en relación con los productores sin presencia manufacturera europea.
En segundo lugar, en Estados Unidos, estados inclinados hacia el Partido Demócrata, incluidos California, están restaurando políticas de apoyo a vehículos eléctricos que habían ido debilitándose. Esto no cambia la tesis impulsada por ESS para las baterías, pero agrega un piso a las expectativas de demanda que se habían desplomado.
Qué sigue moviéndose
La estructura de recomendaciones de Na Jeong-hwan es instructiva. No está aconsejando una salida total de los semiconductores. Está sugiriendo que permanezcan como la posición central mientras se amplía hacia plataformas de IA y baterías como diversificación. Esa es una posición matizada que reconoce que los semiconductores aún importan, al tiempo que reconoce que la rotación es real y probablemente duradera.
Los nombres específicos —LG Energy Solution, Samsung SDI, SK Telecom y NHN— representan diferentes partes de la misma historia. Dos son gigantes de baterías posicionándose para un ciclo de demanda liderado por ESS. Dos son empresas de telecomunicaciones e internet posicionadas para capturar ingresos de plataformas de IA a medida que la inferencia se convierte en una mercancía y las capas de aplicación maduran.
Para los inversores globales, la conclusión va más allá de las acciones coreanas. La rotación desde estrategias exclusivamente de semiconductores hacia infraestructura de IA más almacenamiento de energía refleja una verdad más amplia: el impacto económico de la IA se está distribuyendo a lo largo de la cadena de suministro más rápido de lo que la narrativa de los chips sugiere, y el almacenamiento de energía se está convirtiendo en una categoría de demanda distinta que merece un modelado separado de los vehículos eléctricos.
El desapalancamiento de julio despejó el tablero. Lo que está subiendo ahora podría tener más resistencia que el rebote de semiconductores que lo precedió.