韩国市场轮动揭示全球科技格局转变
韩国机构投资者正从半导体转向AI平台与二次电池,这一动向预示着全球AI需求正在重塑区域供应链和电池原材料市场格局。
韩国最新市场轮动背后的真实逻辑
韩国机构投资者正在悄悄押注一场可能重塑全球科技供应链资本配置格局的变革。他们不再追逐传统的半导体宠儿,而是大举进军AI平台与二次电池领域。
这一信号源自2026年9月7日。NH投资证券(NH Investment & Securities)分析师那正欢(Na Jeong-hwan)明确指出,AI平台服务公司与二次电池制造商有望成为市场的领涨股。这绝非又一次寻常的行业轮动故事。它让我们窥见全球AI需求真正的流向——以及亚洲受关注度最高的股市资金正开始往哪里汇聚。
七月的发生了什么,比你想象的更重要
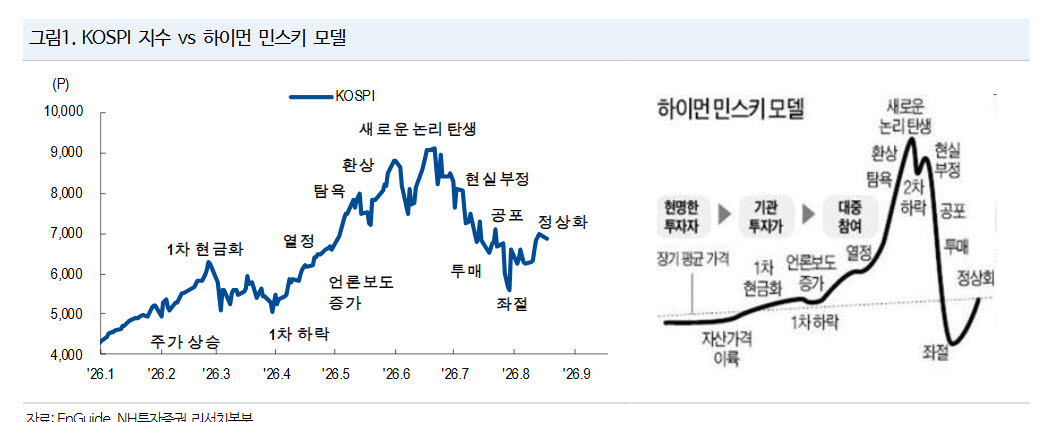
要理解为何此时发生转向,必须回溯七月那场同时震荡韩国与全球市场的暴跌。这次下跌并非由基本面恶化驱动,而是一次信用事件。过度杠杆的头寸与累积的伽马对冲形成了一种自我强化的抛售螺旋,将价格压得比盈利面能支撑的速度快得多。
那正欢精准地概括了这一本质:这从来就不是情绪问题,而是杠杆问题。而现在,这种杠杆空间已基本耗尽。韩国上调基础保证金要求后,单只股票杠杆产品的资产管理规模急剧萎缩;与此同时,跨太平洋的另一侧,做市商因做空看跌期权而积累的短期伽马头寸也在收缩。
那条曾经将抛售转化为更陡峭下跌的机械路径已变得薄弱。市场未必总能给你答案,但当惯常的反馈回路失效时,它总会透露出重要信息。
半导体的反弹带有误导性
触底七月低点后,半导体带领了复苏,贡献了市值增长的15个百分点,IT硬件更是暴涨60.1%。表面看:科技回来了。
但分析师的研报中藏着一个关键限定。那一波反弹反映的是风险去化——即被动抛售的平仓,而非真实的盈利改善。估值风险的压缩已经消耗了多半动能。当剥离掉机械性的超跌反弹,还剩什么?真正的疑问才刚刚开始,这也是当前轮动值得关注的缘由。
三大支柱,指向明确
识别可持续领涨股的框架并不新颖。它建立在三个维度之上:估值折价、盈利拐点与政策动能。但三者的交汇远比单一因素更重要。
历史提供了模板。2020年美联储降息使主导权从半导体转向了一个被分析师简称为BBIG的板块组合——生物、电池、互联网和游戏。韩综指(KOSPI)的上涨主要依靠市盈率扩张,而非盈利增长。只有那些最终能用实际利润证明自身估值扩张合理性的行业,才留住了龙头地位。其余的则黯然退场。
如今,有两个板块恰好站在三大支柱的交汇点上。AI平台与服务正步入基础设施支出必须转化为可验证盈利能力的阶段;二次电池则迎来了多年来首次有意义的盈利预期上修;而政策顺风正从出人意料的两个方面同时汇聚到两者身上。
从AI基建到落地验证的跨越
AI叙事一直由芯片制造商与数据中心建设者主导。但这章并未结束——而是在成熟。市场正从基建扩容迈向收入验证,这一转变让平台与应用公司超越了纯粹的硬件标的。
一个具体的催化剂格外醒目:芝加哥商业交易所(CME)将于2026年10月5日推出AI推理期货。这些衍生品为机构投资者提供了一条直接对冲或投机AI推理成本的途径,而正因为风险轮廓变得更加可控,这类工具很可能加速资本对基础设施的承诺。当大型玩家能够对冲某一成本项时,他们便愿意投入更多资金。
这正是SK电信与NHN等AI平台公司估值有望重估的时刻——前提是它们能证明自己具备将推理需求变现的能力,而非仅仅搭乘基建浪潮。
被所有人误解的电池故事
二次电池的投资逻辑里藏着大量国际读者容易忽略的细节。推动本次轮动的盈利复苏,并非来自电动汽车。而是来自储能系统。
多年来,市场围绕电动汽车渗透率曲线来定价电池需求。这些预测未能兑现。市场忽视的是电网级与商用储能市场的平行爆发——这一悄然崛起的需求引擎,已将韩国电池制造商未来12个月的盈利预期首次推回2023年以来的正值区间。
这一区分在全球范围内同样关键。储能系统(ESS)需求所响应的经济信号,与电动汽车需求截然不同。它与可再生能源部署时间表、电网现代化预算及监管指令紧密挂钩——这些变量毫无同步于消费者购车周期的迹象。仍把韩国电池股当作电动车代理标的来解读的分析师,正在误判真正的盈利引擎。
政策意外地站在韩国这一边
对韩国有利的政策图景,并不会在华盛顿或布鲁塞尔的头版头条里一眼可见。但有两项动向正悄然向利好倾斜。
其一,欧盟《工业加速器法案》包含的原产地规则,有利于已在波兰和匈牙利规模化运营电芯的韩国电池生产商。LG新能源与三星SDI正拥有此类设施。相对于缺乏欧洲本土制造产能的竞争对手,它们在欧盟市场的竞争力刚得到提振。
其二,在美国,包括加州在内的倾向民主党的州份正在恢复此前日渐疲软的新能源汽车支持政策。这并不会改变电池以储能系统为核心驱动的逻辑,但它为此前持续下行的需求预期筑起了一道底线。
下一步看什么
那正欢的推荐结构颇具启示。他并非建议全面清仓半导体,而是建议将其作为核心仓位保留,同时将AI平台与电池作为多元化配置进行扩展。这是一个分寸感十足的立场:既承认半导体依然重要,又指出这场轮动是真实且可能具有持久性的。
具体标的——LG新能源、三星SDI、SK电信与NHN——代表同一故事的不同侧面。两家是储能需求周期中的电池巨头,正在卡位;另外两家是电信与互联网公司,正待推理能力逐渐商品化、应用层走向成熟时,抢占AI平台收入的高地。
对全球投资者而言,这一结论远超韩国股市的范畴。从“纯半导体策略”向“AI基建+储能”的轮动,折射出一个更宏大的现实:AI的经济影响正沿着供应链加速扩散,其速度比芯片叙事所暗示的更快;而储能正成为一个独立的需求类别,理应与电动汽车分开建模评估。
七月的去杠杆已经清空了盘面。当下正在崛起的趋势,或许比此前半导体的那波反弹更为持久。