La apuesta de Corea por los centros de datos modulares podría redefinir la carrera del poder en IA
Ante los cuellos de botella de las redes eléctricas que amenazan con frenar la expansión de la IA, Corea apuesta por los centros de datos modulares. Pero la verdadera clave es cómo el acceso a la electricidad —no la velocidad de los chips— se está convirtiendo en la ventaja competitiva definitoria de la era de la IA.
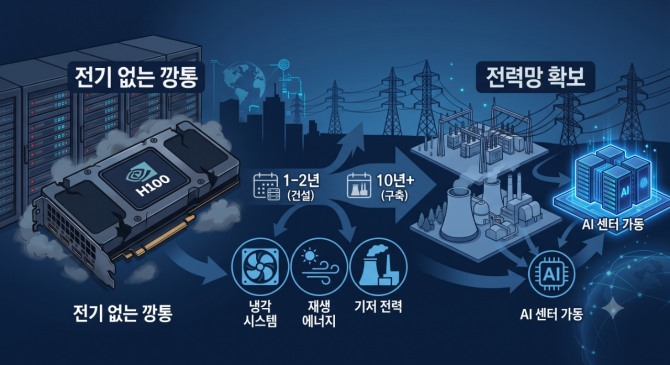
La GPU nunca fue toda la historia
Cada titular sobre inteligencia artificial sigue al último chip de Nvidia como si fuera la meta de una carrera. Pero si se amplía la vista más allá de los comunicados de prensa, emerge un cuello de botella más sobrecogedor, uno que hace que la capacidad semiconductora parezca casi secundaria. Ya no se trata de quién construye el chip más rápido. Se trata de quién puede alimentar las salas donde habitan esos chips.
Las cifras son escalofriantes y poco reportadas fuera de los círculos energéticos. Según la Agencia Internacional de Energía, el consumo eléctrico global de los centros de datos debería casi duplicarse, pasando de aproximadamente 485 teravatios-hora en 2025 a unos 950 TWh para 2030. Las instalaciones de inteligencia artificial, que exigen una densidad de potencia muy superior a las cargas de trabajo tradicionales, están impulsando una parte desproporcionada de ese aumento. Un único centro de datos de inteligencia artificial moderno puede consumir tanta electricidad como una ciudad pequeña.
Aquí está el detalle que la mayoría de la cobertura pasa por alto: se puede construir un centro de datos en 12 a 24 meses. ¿Las líneas de transmisión, las subestaciones y la capacidad de generación necesarias para hacerlo funcionar? Diez años o más. Los plazos de la infraestructura y los del silicio avanzan a velocidades fundamentalmente distintas. Las empresas con capital ilimitado pueden comprar todas las GPU del mercado. No pueden conjurar instantáneamente una conexión de alta tensión.
Texas ya es un cuento de advertencia
El problema ya no es teórico. En Texas, donde la red eléctrica más grande del país opera con una regulación relativamente flexible, las solicitudes de conexión de centros de datos han superado los 700 gigavatios. Esa cifra es absurda: supera la demanda pico total que actualmente suministra toda la red texana. Una parte importante representa lo que los reguladores llaman demanda fantasma: solicitudes especulativas presentadas para reservar capacidad futura antes de que comience cualquier construcción real.
El resultado es una clásica tragedia de los comunos en acción. Los generadores establecidos y las plantas de combustibles fósiles ven como se reclasifican sus propuestas de valor. Las operaciones de minería de Bitcoin, que ya consiguieron acceso barato a la red durante el último ciclo cripto, ahora son cortejadas por firmas de inteligencia artificial como carteras de energía listas para usar. Algunos mineros están pivotando completamente hacia la computación de alto rendimiento, vendiendo sus derechos de enchufe a primas enormes a compañías que no pueden esperar una década por una nueva conexión.
Vertiv, la empresa de infraestructura de energía y refrigeración, señaló el cambio con claridad en septiembre cuando aceptó adquirir el especialista en microredes Utility Innovation Group por hasta 2600 millones de dólares. La lógica es tajante: si no puedes conectarte a la red lo suficientemente rápido, construye tu propia red al lado. La generación descentralizada combinada con almacenamiento en baterías está pasando de solución de nicho a imperativo estratégico.
La respuesta modular de Corea
Aquí es donde Corea entra en una conversación que los diarios de habla inglesa apenas están manteniendo. LG U+ y GS E&C están impulsando un modelo de centro de datos modular que merece mucha más atención internacional. En lugar de construir instalaciones monolíticas diseñadas para décadas de operación, Corea está apostando por unidades prefabricadas, contenerizadas y de despliegue rápido que pueden insertarse en zonas de energía disponibles mucho más deprisa de lo que permite la construcción tradicional.
El enfoque no es del todo nuevo: la construcción modular se ha usado en industrias que van desde el petróleo y el gas hasta la defensa. Pero Corea está aplicándolo a la pregunta de los centros de datos de inteligencia artificial a una escala y con una velocidad que podrían generar una hoja de ruta exportable. La propuesta de valor es sencilla: comprimir un gap de infraestructura de diez años en un plazo de despliegue de dos años, sorteando la necesidad de extensiones de red en terreno virgen.
Lo que hace esto estratégicamente interesante es menos la ingeniería que el timing. Corea no tiene la vasta masa terrestre del suroeste de Estados Unidos ni la hidroelectricidad barata de base de Escandinavia. Tampoco controla grandes exportaciones de energía. Los centros de datos modulares ofrecen una manera de superar el peso de los recursos naturales coreanos convirtiendo la flexibilidad de infraestructura en un activo competitivo. Si el modelo funciona a nivel interno, se convierte en un producto que Corea puede vender a otros países que enfrentan el mismo cuello de botella energético, especialmente en el sudeste asiático y Oriente Medio, donde la inversión en inteligencia artificial se acelera pero la capacidad de la red no.
La carrera armamentista de segundo orden
La implicación más profunda de todo esto es que la carrera armamentista de la inteligencia artificial está experimentando un cambio silencioso pero fundamental en lo que cuenta como infraestructura estratégica. Durante la última década, la narrativa fue sobre densidad de computación, parámetros del modelo y rendimiento de entrenamiento. El diseño de chips y la capacidad de fabricación eran los recursos escasos por los que todos luchaban.
Ahora el recurso escaso son los electrones. Y a diferencia de una GPU, que puede fabricarse en un entorno de sala blanca controlado, la electricidad requiere territorio, regulación y procesos de permisos que duran décadas. La geografía de la ventaja energética en inteligencia artificial se verá muy diferente a la geografía de la ventaja en semiconductores. Los países con generación abundante de base —ya sea nuclear, gas natural o hidroeléctrica— ganan influencia desproporcionada. Los países sin ninguna de estas dos caras una dependencia estructural que ningún monto de inversión en chips puede superar.
Esto también cambia la dinámica competitiva entre actores públicos y privados. Los gobiernos que controlan la política energética ahora se sientan en el centro de la competitividad en inteligencia artificial de una manera que no tenían durante la era del silicio. La reforma de permisos, la modernización de la red y las decisiones sobre la mezcla energética son efectivamente política industrial para la era de la inteligencia artificial. La pregunta ya no es solo qué compañía tiene el mejor modelo. Es qué jurisdicción puede entregar energía estable, densa y asequible a las máquinas que ejecutan esos modelos.
Qué pasa después
Hay que esperar que la conversación sobre infraestructura de inteligencia artificial siga ampliando su marco. La integración vertical se extenderá más allá de chips y nubes para incluir generación de energía, microredes y gestión térmica. Fusiones como la adquisición de Vertiv deberían multiplicarse. Es probable que veamos más adquisiciones de operaciones existentes con alto consumo —no solo mineros de Bitcoin sino también fundiciones de aluminio y otros consumidores industriales— como rutas rápidas hacia la capacidad de red.
El impulso de Corea por los centros de datos modulares, si cumple con su promesa, podría reshapes la forma en que las naciones más pequeñas participan en la economía de inteligencia artificial. Hay una posibilidad real de que las firmas coreanas se conviertan en proveedoras de plantillas de infraestructura de inteligencia artificial en lugar de solo hardware, exportando un plano sobre cómo construir rápido sin esperar una década para obtener el permiso de la red.
El titular en cualquier mercado de inteligencia artificial bien funcional debería terminar siendo sobre chips nuevamente. Hasta entonces, la historia está en la subestación.