韩国模块化数据中心布局或重塑AI算力竞争格局
随着电力管网瓶颈威胁到AI扩张,韩国押注模块化数据中心。但真正的故事在于,电力获取——而非芯片速度——正成为AI时代的决定性竞争优势。
GPU 从来不是全部故事
每条 AI 头条都在追逐英伟达的最新芯片,仿佛它是赛跑的终点线。但把视线从公关稿上移开,一个更为严峻的瓶颈浮现出来——它让半导体能力显得几乎次要。这不再关乎谁造出了最快的芯片,而是关乎谁能给这些芯片所在的机房供电。
数字令人震惊,且在能源贸易圈以外鲜有报道。根据国际能源署(IEA)的数据,全球数据中心电力消耗预计将从 2025 年的约 485 太瓦时几乎翻倍,到 2030 年达到约 950 太瓦时。AI 设施对功率密度的需求远高于传统负载,正推动这一激增中的一大部分份额。一座现代 AI 数据中心的耗电量,可堪比一座小城。
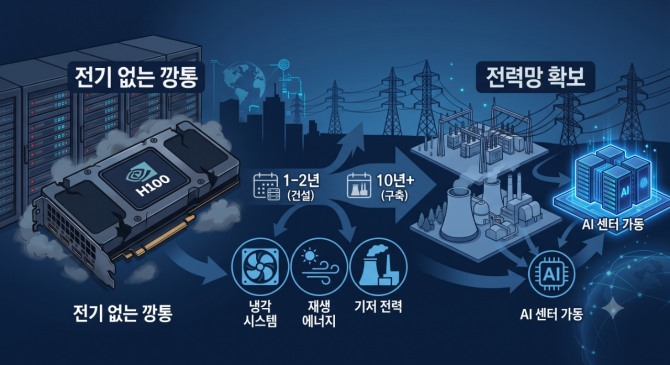
报道中普遍忽略的关键问题是:一座数据中心可在 12 至 24 个月内建成。而真正为其供电所需的输电线路、变电站和发电容量?十年以上。基础设施的时间表和芯片的时间表,以根本不同的速度在推进。资本充裕的公司可以买下市场上每一块 GPU,却无法凭空变出一条高压线路。
得克萨斯州已经是前车之鉴
这个问题早已不再是理论。在得克萨斯州,美国最大的电网在相对宽松的监管下运行,数据中心并网申请已超出 700 吉瓦。这一数字荒谬至极——它超过了目前整个得州电网所服务的总峰值需求。其中相当一部分是监管机构所称的"幽灵需求":投机性申请旨在任何实际建设开始之前就先锁定未来容量。
结果是一场正在实时上演的"公地悲剧"。在役发电商和化石燃料电厂的价值评估正在被重估。比特币挖矿公司在上一轮加密周期中就已经锁定了廉价的电网接入权,如今正被 AI 企业争相拉拢,成为即成的电力资产组合。部分矿工正在全面转型高性能计算,将插座使用权以巨额溢价出售给那些等不起十年新线路的公司。
电力与冷却基础设施公司维谛技术(Vertiv)在今年九月明确发出了这一转变的信号——它以最高 26 亿美元收购了微电网专家 Utility Innovation Group。逻辑直白:如果无法够快并入电网,就在旁边自建电网。分布式发电配储正从小众方案走向战略必选项。
韩国的模块化答案
这正是韩国介入一场多数英文编辑部 barely 讨论的对话的地方。LG U+ 和 GS E&C 正在推进一种模块化数据中心模式,值得获得远比当前更多的国际关注。韩国不走建造为数十年运营而设计的单体设施的老路,而是推动预制式、集装箱式、可快速部署的单元,能够比传统建造方式更快地嵌入现有电力区域。
这种做法并非全新——模块化建造已在石油天然气、国防等行业应用。但韩国正以可能产出可出口蓝本的规模和速度,将其应用于 AI 数据中心这一命题。价值主张十分清晰:通过绕开绿地电网扩建的需求,将十年的基础设施缺口压缩进两年的部署时间表。
真正令其具有战略吸引力的,与其说是工程本身,不如说是时机。韩国并不拥有美国西南部的广袤土地,也不享有斯堪的纳维亚廉价的核电基载电力,更不掌控主要能源出口。模块化数据中心提供了一种方式,让韩国能以基础设施灵活性为竞争优势,超越自身自然资源禀赋的局限。如果这一模式在国内行得通,它将成为韩国向其他面临同样电力瓶颈的国家销售的产品——尤其是在东南亚和中东,那里 AI 投资加速,但电网容量却在拖后腿。
次级军备竞赛
这一切更深层的暗示在于,AI 军备竞赛正在经历一场安静却根本性的转变——什么才算战略基础设施的定义在改变。过去十年,叙事围绕的是计算密度、模型参数和训练吞吐量展开。芯片设计和晶圆厂产能是各方争夺的稀缺资源。
如今,稀缺资源变成了电子。与能在受控晶圆厂环境中制造的 GPU 不同,电力需要领土、监管和漫长的许可流程。AI 电力优势的地缘版图,将与半导体优势的地缘版图大不相同。拥有丰富基载发电能力的国家——无论是核电、天然气还是水电——将获得不成比例的影响力。没有这些禀赋的国家则面临结构性依赖,任何芯片投资都无法克服。
这也改变了公私行为体之间的竞争动态。掌控能源政策的政府,如今站在 AI 竞争力的中心——这在硅时代并不存在。许可改革、电网现代化和能源结构决策,实质上就是 AI 时代的产业政策。问题不再仅仅是哪家公司拥有最好的模型,而是哪个管辖区能为运行这些模型的机器提供稳定、高密度且负担得起的电力。
接下来会发生什么
围绕 AI 基础设施的讨论框架将持续拓宽。垂直整合将从芯片和云端延伸至发电、微电网和散热管理。类似维谛技术的并购案例将不断增多。我们或许会看到更多对现有高耗电运营的收购——不仅是比特币矿工,还包括铝冶炼厂和其他工业用户——作为获取电网容量的捷径。
如果韩国的模块化数据中心推进取得承诺中的成效,它有可能重塑较小国家参与 AI 经济的方式。韩国企业有望成为 AI 基础设施模板的供应商,而非仅仅提供硬件——出口一套如何在无需等待电网十年审批的情况下快速建成的蓝图。
在一个运作良好的 AI 市场中,头条最终应重新回到芯片。但在那之前,故事在变电站里。