La 'hormiga ant Army' minorista coreana abandona las apuestas apalancadas en chips
Los inversores minoristas coreanos están dejando atrás las apuestas apalancadas 3x en acciones de semiconductores estadounidenses tras una represión regulatoria. El llamado 'efecto segundo globo' nunca llegó, y tampoco la fiebre.
El martillo regulatorio no rompió la antena: solo cambió la señal.
Cuando los reguladores financieros de Corea del Sur elevaron el requisito básico de depósito para los ETF y ETN apalancados de acciones individuales desde 1 millón de ₩ a 3 millones de ₩ el 31 de julio, el temor inmediato fue predecible. La demanda simplemente migraría al extranjero, deslizándose hacia productos indexados 3x como SOXL y TQQQ: fondos apalancados que rastrean índices amplios en lugar de acciones individuales y, por ende, escapaban a las nuevas normas. Los analistas de mercado lo bautizaron como el «efecto globo secundario». Los datos de negociación durante las siguientes tres semanas contaron una historia distinta.
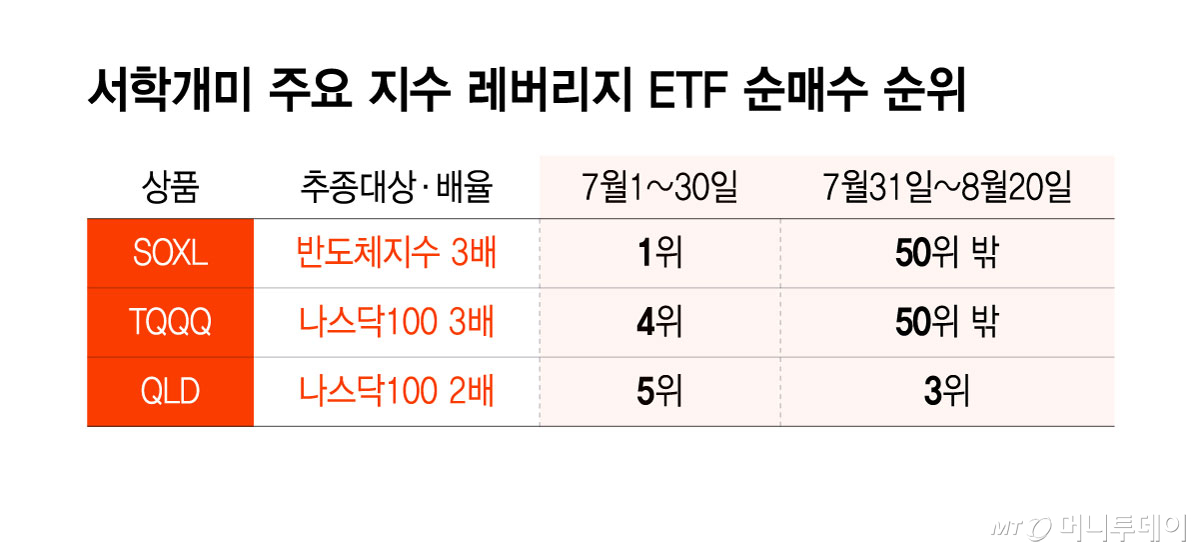
Ni SOXL ni TQQQ aparecieron entre las 50 acciones más compradas en el mercado estadounidense por los inversores minoristas coreanos entre el 1 y el 20 de agosto. Esto contrasta fuertemente con el período comprendido entre enero y el 30 de julio, cuando SOXL fue la acción estadounidense más comprada por valor neto de liquidación, con 3330 millones de dólares, y TQQQ se ubicó en el cuarto puesto con 326 millones de dólares. Las apuestas de apalancamiento extremo que definieron a los 서학개미 — la llamada «márcol de hormigas» de inversores minoristas coreanos — no encontró un vehículo de reemplazo. En gran medida, han dejado de apostar.
Lo que muestran realmente las cifras
El colapso de la actividad apalancada es evidente. El volumen de negociación de ETF y ETN apalancados de acciones individuales cayó de 12,4 billones de ₩ al 30 de julio a apenas 70 mil millones de ₩ para el 11 de agosto, según estimaciones del sector. Las compras netas generales de acciones estadounidenses por parte del minorista coreano se desplomaron un 82,9 por ciento: de 4670 millones de dólares en la primera mitad de julio a 796 millones de dólares en el período del 1 al 20 de agosto.
Pero el cambio no se limita al apagón de los productos apalancados. Las acciones individuales han ocupado su lugar. SpaceX lideró el nuevo listado de las 50 más compradas con 233,8 millones de dólares en compras netas, seguido de Alphabet (219,6 millones), Amazon (156,5 millones), Bloom Energy (154,9 millones) y Tesla (120,9 millones). Incluso un fondo QLD de 2x sobre el Nasdaq-100 registró 157,9 millones de dólares en compras netas y se coló entre las tres primeras posiciones, lo que sugiere que aún hay apetito por exposición apalancada, solo que con múltiplos más moderados.
Lo destacable aquí es la dirección de la rotación. La márcol de hormigas no está simplemente saliendo de las acciones estadounidenses. Está pasando de los ETF hiperapalancados a compañías reales. Se trata de un cambio de comportamiento, no de una desaparición de la demanda.
Por qué esto trasciende Seul
Los inversores minoristas coreanos se han convertido en una de las fuerzas más vigiliadas en los mercados globales. Su entusiasmo por la tecnología estadounidense y los semiconductores ha ayudado a impulsar el sentimiento y la liquidez en ciertos papeles. Cuando se lanzan a la compra de SOXL, un rastreador 3x del Índice Selecto del Sector de Semiconductores, suele ser una señal de que la convicción del minorista doméstico está al rojo vivo. Y cuando lo abandonan, la señal también importa.
La pregunta clave es si esto constituye una pausa regulatoria temporal o un cambio estructural en la forma en que los inversores minoristas coreanos abordan las acciones estadounidenses. La respuesta probablemente se ubique en algún punto intermedio.
El depósito mínimo de 3 millones de ₩ para productos apalancados de acciones individuales es una barrera significativa. Para un inversor minorista que antes depositaba 1 millón de ₩ para tomar una posición apalancada, triplicar el requisito altera la economía de las apuestas pequeñas. No elimina el apetito; lo redirige. La rotación hacia acciones individuales en lugar de productos indexados apalancados sugiere que el apetito permanece, solo se expresa de manera distinta.
El segundo globo que nunca se infló
Antes del cambio regulatorio del 31 de julio, los analistas advertían que la márcol de hormigas simplemente se desplazaría hacia productos apalancados más amplios que rastrearan índices en lugar de acciones individuales. Se esperaba que SOXL y TQQQ se convirtieran en los vehículos de la demanda apalancada que la regulación había desplazado de nombres como Samsung, SK Hynix y los productores nacionales de chips. Esta migración predicha —a la que algunos llamaron «efecto globo secundario»— nunca se materializó.
Los datos son concluyentes. Entre el 1 y el 20 de agosto, ninguno de estos productos apareció en el listado de las 50 acciones estadounidenses más compradas. Esto resulta particularmente llamativo porque TQQQ, que rastrea el Nasdaq-100, había sido una favorita constante durante las recaudaciones tempranas impulsadas por el apalancamiento. Su ausencia en los rankings posteriores a la regulación señala algo más profundo que una simple sustitución de producto.
Una base de inversores minoristas en la encrucijada
Los 서학개미 siempre han operado de manera diferente a sus homólogos occidentales. Los inversores minoristas coreanos tienden hacia estrategias de seguimiento de tendencia, persiguiendo con frecuencia acciones que ya han subido. Este comportamiento de rebaño creó ciclos autoalimentados: las compras impulsaban los precios hacia arriba, lo que atraía a más compradores, lo que empujaba los precios aún más alto. Los productos apalancados amplificaban estos ciclos, generando movimientos explosivos que captaban la atención de operadores en todo el mundo.
Ahora, el marco regulatorio está forzando un ajuste de cuentas. Los requisitos de depósito más elevados significan que las apuestas apalancadas casuales —antes realizadas con 1 millón de ₩ o menos— ya no son económicamente viables para muchos participantes. Algunos inversores simplemente están retrocediendo y alejándose de los mercados estadounidenses. Otros están recalibrando sus estrategias, buscando exposición sin asumir riesgos de triple dígito.
Lo que emerge es una cohorte más sofisticada, aunque más reducida, de participantes minoristas. La rotación hacia acciones individuales como Tesla, Alphabet y SpaceX sugiere que los inversores aún desean exposición directa a nombres estadounidenses de alto crecimiento. Solo están llegando a ella por una puerta distinta.
Ganadores y perdedores en el nuevo equilibrio
Para las acciones de semiconductores en particular, la pérdida de la demanda minorista de SOXL elimina una fuente de demanda especulativa que amplificaba los movimientos de precios en ambas direcciones. Ese es un factor modesto en un mercado impulsado por flujos institucionales y narrativas de gasto de capital en inteligencia artificial, pero no es despreciable. Los inversores minoristas coreanos estuvieron entre los compradores más constantes de exposición apalancada a chips, y su ausencia podría reducir parte de la prima de volatilidad que ciertos papeles arrastraban.
Para los reguladores, los datos vindican la decisión de extender las normas de colateral a los productos cotizados en el extranjero. El temido efecto globo secundario no se materializó. Si acaso, ocurrió lo contrario: la actividad total de compra de acciones estadounidenses se contrajo con fuerza en lugar de desplazarse hacia un vacío regulatorio.
Para la márcol de hormigas en sí misma, el movimiento podría reflejar una mayor sofisticación —o simplemente el reconocimiento de que los productos de triple apalancamiento son despiadados en mercados laterales o bajistas. Ambas interpretaciones son plausibles, y los datos aún no permiten distinguirlas.
Qué sigue
La variable más importante por vigilar es si esta rotación hacia acciones individuales se sostiene una vez que pase el choque regulatorio. Si los inversores minoristas coreanos comienzan a acumular posiciones importantes en nombres como Tesla, Alphabet y SpaceX, eso podría crear un tipo nuevo de dinámica de demanda: menos explosiva que los ETF apalancados, pero más duradera, ya que está ligada a los fundamentos de las compañías en lugar de a múltiplos beta.
En el sector de los semiconductores, la ausencia de demanda minorista de SOXL no moverá la aguja para los grandes jugadores como Samsung o SK Hynix, que están impulsados por compradores institucionales y corporativos. Pero para nombres más pequeños y ETF que anteriormente se beneficiaron del flujo de apalancamiento minorista, el panorama ha cambiado sutilmente.
Una cosa ya es clara: la era de los inversores minoristas coreanos que usaban productos de triple apalancamiento como su vehículo principal de exposición a acciones estadounidenses está en pausa. Si llega a regresar, el tiempo lo dirá.