韩国散户'蚂蚁军团'撤出杠杆芯片赌注
监管收紧后,韩国散户正从美国半导体股票的3倍杠杆押注中抽身。'第二波泡沫效应'并未出现——狂热也随之消散。
监管的重锤没有砸断天线——它只是改变了信号的流向。
7月31日,韩国金融监管机构将单只股票杠杆型ETF和ETN的基本存款要求从100万韩元提高到300万韩元,引发了可预见的短期恐慌:需求会直接流向海外,涌入SOXL和TQQQ等追踪宽基指数的3倍杠杆产品——这些产品因不挂钩个股而豁免于新规。市场观察者将其称为"第二气球效应"。然而,随后三周的交易日数据讲述了一个截然不同的故事。
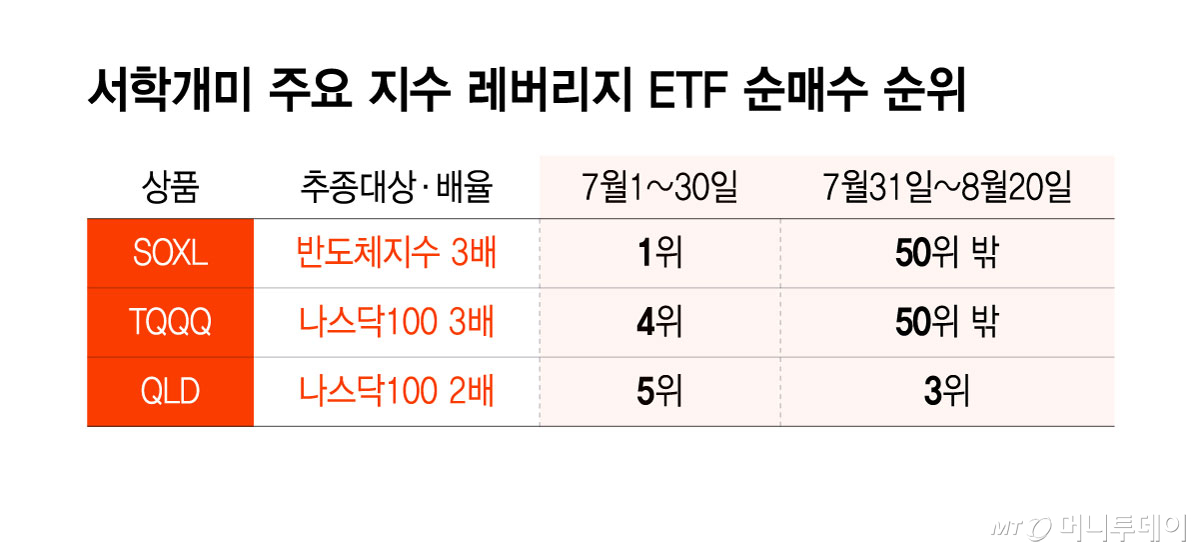
8月1日至8月20日期间,SOXL和TQQQ均未出现在韩国散户投资者买入最多的美股前50名之中。这与1月至7月30日的情况形成鲜明对比——当时,按净结算金额计算,SOXL是韩国散户买入最多的美股,达33.3亿美元,TQQQ排名第四,达3.26亿美元。定义"书学蚂蚁"(即韩国散户投资者"蚁军团")的那些极端杠杆押注,并未找到替代载体。他们基本上停止了杠杆投机。
数据真正揭示的内容
杠杆活动的崩塌一目了然。据行业估算,单只股票杠杆交易规模从7月30日的12.4万亿韩元骤降至8月11日的仅700亿韩元。韩国散户整体净买入美股降幅达82.9%——从7月上半月净买入46.7亿美元,降至8月1日至20日期间净买入7.96亿美元。
但这一转变不仅仅意味着杠杆产品"熄灭"。个股填补了空缺。SpaceX以2.338亿美元的净买入额领跑新的前50名榜单,其次是Alphabet(2.196亿美元)、亚马逊(1.565亿美元)、Bloom Energy(1.549亿美元)和特斯拉(1.209亿美元)。即使是2倍纳斯达克100指数基金QLD,也录得1.579亿美元的净买入并挤进前三——这表明对杠杆敞口的兴趣依然存在,只是以更为温和的倍数呈现。
值得注意的是,这里发生的是资金轮动的方向变化。蚁军团并非简单撤离美股市场,而是从超高杠杆ETF转向真实的企业股票。这是一种行为转变,而非需求的消失。
这一事件的意义远超首尔
韩国零售投资者已成为全球市场最受瞩目的力量之一。他们对美国科技股和半导体股的狂热曾助推部分个股的情绪和流动性。当他们涌入SOXL——一只追踪半导体精选行业指数的3倍产品时,通常意味着国内散户信心正盛。而他们放弃这类产品时,信号同样重要。
关键问题在于:这只是一次监管暂停导致的暂时现象,还是韩国散户投资者对待美股方式的结构性和转变?答案大概介于两者之间。
单只股票杠杆产品300万韩元的最低存款要求是一笔有意义的门槛费用。对于此前仅需投入100万韩元即可参与杠杆押注的散户投资者而言,将资金要求提高三倍,彻底改变了小额博弈的经济性。它没有消灭这种投机欲望——而是将其重新引导。资金从指数杠杆产品转向个股,表明投机欲望仍然存在,只是以不同的方式表达。
从未充气的"第二气球"
在7月31日新规出台之前,分析人士曾警告称,蚁军团可能转向追踪宽基指数的更广泛的杠杆产品,而非单只股票。SOXL和TQQQ被视为承接监管从三星、SK海力士及国内芯片制造商等个股中转移出去的那部分杠杆需求的容器。这一预测的资金迁移——被称为"第二气球效应"——并未兑现。
数据清晰明确:8月1日至8月20日期间,这两只产品均未出现在买入最多的美股前50名榜单中。这一点尤为引人注目,因为追踪纳斯达克100指数的TQQQ曾在之前的杠杆驱动买入热潮中一直是持续热门品种。它在监管后排名中的缺席,传递的信号远比简单的产品替代更为深远。
站在十字路口的散户投资群体
“书学蚂蚁"的行为模式一直与其西方同行不同。韩国散户投资者往往倾向动量策略,经常追逐已大幅上涨的股票。这种羊群行为创造了自我强化的循环:买入推高价格,吸引更多买家入场,进而进一步推升价格。杠杆产品放大了这些循环,创造出引人瞩目的剧烈波动,吸引了全球交易者的目光。
如今,监管框架正在迫使这场博弈迎来清算。更高的存款要求意味着,那些以往用100万韩元或少于此就能完成的随意杠杆押注,对许多参与者而言已不再具备经济可行性。一些投资者干脆彻底退出美股市场,另一些人则重新调整策略,寻求在不承受三位数风险敞口的前提下获得投资参与。
呈现出的是一个更为成熟、但规模更小的散户群体。资金轮动至特斯拉、Alphabet和SpaceX等个股,表明投资者依然渴望直接持有高增长美国企业的敞口。他们只是换了一条路径进场。
新均衡中的赢家与输家
就半导体股而言,SOXL带来的散户买盘撤出,消除了一个放大双向价格波动的投机需求来源。这在由机构资金流和AI资本支出叙事主导的市场中只是一个相对微小的因素——但并非无关紧要。韩国散户投资者曾是杠杆性半导体敞口最为可靠的买家,他们的缺席或许会削弱部分个股此前承载的波动性溢价。
对监管者而言,数据证明了将抵押品规则延伸至海外上市产品的决定是正确的。令人担忧的"第二气球效应"并未出现。相反,总的美股购买活动大幅收缩,而非流向不受监管的漏洞。
对于蚁军团本身而言,这一转变可能反映了投资 sophistication 的提升——或仅仅是认识到三倍杠杆产品在横盘或下跌市场中极为无情。两种解读均有其合理性,目前数据尚无法加以区分。
接下来会发生什么
最值得关注的变量是:当监管冲击消退后,此次向个股的轮动能否持续下去。如果韩国散户投资者开始积累特斯拉、Alphabet和SpaceX等个股的大仓位,那可能催生一种全新的需求动态——没有杠杆ETF那样爆炸性,但更为持久,因为它是建立在公司基本面之上而非贝塔乘数之上。
在半导体领域,SOXL散户需求的消失不会左右三星或SK海力士等巨头股的表现——它们由机构和企业主买盘驱动。但对于此前从散户杠杆流中受益的小型个股和ETF而言,市场格局已经发生了微妙的变化。
有一点已经显而易见:韩国散户投资者以三倍杠杆产品作为其美股投资主要载体的时代已进入休战期。它是否会回归,还有待观察。