El sidecar del KOSPI avisa de mayor tensión en semiconductores
Un desplome del KOSPI del 4 % activó el mecanismo sidecar, poco usado en Corea del Sur: una señal de alerta de que la valoración del riesgo en los semiconductores asiáticos ha cambiado tras el estampido de Anthropic.
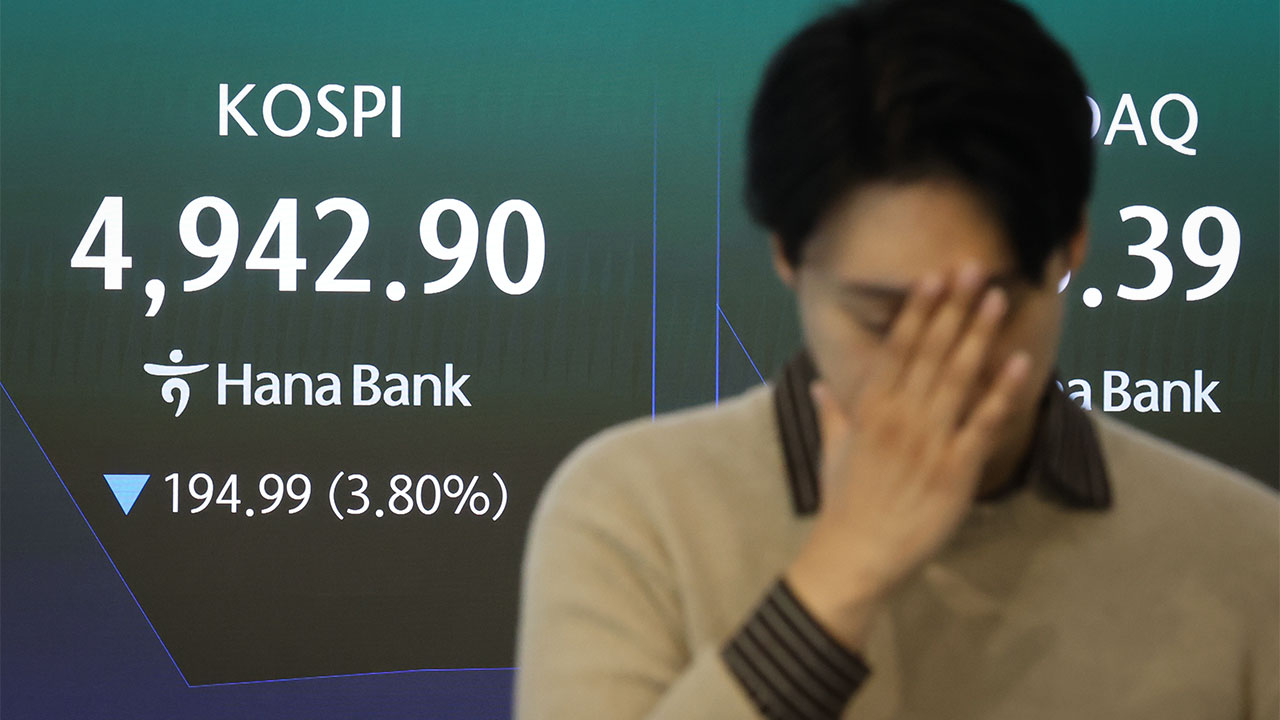
Un sidecar disparándose en Seúl es una señal mejor de lo que la mayoría de los titulares sugieren
El KOSPI cayó más del cuatro por ciento el viernes por la mañana y, entre las reacciones en cascada, un detalle destacó sobre el ruido: se activó el mecanismo de sidecar de ventas.
La bolsa coreana utiliza los sidecars de manera distinta a los circuit breakers conocidos en los mercados estadounidenses. En lugar de una pausa general del mercado, un sidecar desencadena una suspensión de diez minutos solo para acciones individuales que superan umbral preestablecido —generalmente quince por ciento para grandes caps como Samsung Electronics— mientras continúa el Trading en el resto del mercado.
La activación del viernes significó que varios nombres pesados alcanzaron sus límites bajistas individuales casi simultáneamente. Eso no es volatilidad normal. Es una señal de coordinación.
La cadena de detonantes es sencilla pero consequential. Las noticias del campo de Anthropic AI hicieron desplomar sus propias acciones en Nueva York, lo cual se propagó por todos los mercados posicionados bajo la suposición de que el gasto en modelos grandes de lenguaje seguiría compitiendo. Los proveedores asiáticos de semiconductores —las empresas que fabrican memoria y empaquetado avanzado para toda esa pila— fueron recalculados primero. Para cuando los algoritmos y gestores de cartera en Seúl ajustaron el precio, el KOSPI ya había perdido terreno equivalente a aproximadamente medio punto por hora durante varias sesiones.
Lo que el sidecar aporta a ese panorama es especificidad. Cuando se dispara un sidecar de ventas, significa que un grupo de acciones de alto peso cruzó sus zonas letales individuales dentro de la misma ventana de negociación. Esa agrupación acota el responsable. No se trata de un único desacierto de ganancias o de un recorte de guía por parte de una sola empresa. Es una rotación sistemática lejos de un tema.
El equipo de investigación de Hana Financial Group, uno de los pocos despachos locales que rastrea las activaciones de sidecar en tiempo real, señaló el evento en redes sociales poco después de que se abriera la ventana de las 10:10 a. m. Su nota fue breve pero directa: el sidecar de ventas había sido activado, sumando presión a un complejo semiconductor ya estresado. Hana también señaló que el propio mecanismo actúa como una señal de auto-refuerzo: cuando las instituciones ven a sus pares atrapados en una pausa, el miedo se mueve más rápido que el flujo de órdenes.
Esa dinámica explica parte de por qué una caída del índice del cuatro por ciento se sintió estructuralmente distinta de los retrocesos rutinarios. En ventas previas de semiconductores, el KOSPI absorbió los impactos mediante distribución gradual. El movimiento del viernes comprimió semanas de desmantelamiento en horas. Los sidecars forzaron detenciones en los momentos exactos donde los vendedores más necesitaban liquidez, lo cual adelgazó el libro precisamente cuando se suponía que los compradores deberían intervenir.
Quiénes sufren primero
Las exposiciones nominadas más pesadas son los sospechosos de siempre, pero el mecanismo ahora asigna penalizaciones diferentes a las de hace seis meses.
Samsung Electronics tiene el mayor peso individual en el KOSPI y está en el centro de la apuesta del ciclo de memoria. Cualquier activación de sidecar que involucre a Samsung desplaza futuros de índice, mandatos de fondos de pensiones y gamma de opciones todo al mismo tiempo. SK Hynix, que suministra memoria HBM para los mismos modelos que Anthropic entrena, enfrenta la misma presión mecánica. Cuando ambos nombres se detienen juntos, el índice pierde sus dos pilares ancladores simultáneamente.
Los actores más pequeños en el mismo ecosistema —nombres de foundry, proveedores de equipos, fabricantes de PCB que envían a ODMs chinos— vieron movimientos porcentuales más agresivos porque sus flotantes son más delgados. Un sidecar en una acción de chip de mediana capital puede borrar el rango diario en minutos, luego reanudarse con un cierre gap down. Ese patrón de látigo castiga más duramente a los traders minoristas y recompensa a los algoritmos que anticipan la pausa.
Los inversionistas extranjeros son vendedores netos en la mayor parte del bloque semiconductor en este momento. Las instituciones locales están manteniendo, pero tampoco están comprando agresivamente. La brecha entre ellos y el retail doméstico —que históricamente ha sido la última línea de defensa del KOSPI— se está ampliando. Los comentarios retail en foros comunitarios variaban desde llamadas desesperadas a comprar la baja hasta rabia pura por lo que algunos llamaron indiferencia gubernamental. Esa dispersión emocional importa. Cuando el último comprador dispuesto en un mercado cerrado se retira, no hay liquidez externa a la cual acudir.
Qué advierte el sidecar sobre lo próximo
Las activaciones de sidecar son informativas porque rara vez se usan bajo condiciones tranquilas. Cuando el KRX ajusta los umbrales, no quieren generar falsos positivos. Una agrupación de sidecars de venta implica por tanto estrés genuino, no solo sobre-reacción algorítmica.
Ese estrés tiene tres direcciones para rastrear en los próximos días.
Primero, si Samsung y SK Hynix reanudan el trading con libros llenos o si se reabren ante nueva venta. Una reanudación exitosa depende de la profundidad de oferta institucional, la cual es delgada cuando los titulares macro como el sell-off de Anthropic dominan las pantallas globales.
Segundo, si el efecto sidecar se propaga a exchanges relacionados. Los nombres coreanos de semiconductores a menudo lideran Taiwán y Japón en sentimiento de ciclo de memoria. Si aparece la misma agrupación en esos mercados dentro de una o dos sesiones, la historia pasa de ser un problema de Corea a un reajuste de posicionamiento regional.
Tercero, si las autoridades intervienen con las herramientas de estabilización discutidas informalmente por posters retail en línea. Corea ha usado fondos de estabilización de mercado antes, aunque usualmente para soporte dirigido más que para defensa amplia de índice. Cualquier movimiento oficial cambiaría de inmediato la calculación oferta-demanda, pero depender de esa expectativa es consejo de timing peligroso.
Por qué los inversionistas globales deberían vigilar esto de cerca
El KOSPI se ha convertido en un indicador líder para la demanda tecnológica asiática de maneras que son fáciles de descartar hasta que los datos te contradicen. Cuando los nombres coreanos de semiconductores rotan abruptamente, a menudo precede a rotaciones similares en la cadena de suministro de IA de Taiwán y en los exportadores de equipos de Japón. El sidecar del viernes no fue un evento coreano aislado. Fue el KOSPI marcando que el modelo interno del mercado para la demanda de memoria impulsada por IA ha cambiado.
El cambio no es necesariamente permanente —los ciclos de memoria giran— pero la velocidad de la revisión de precios importa más que la dirección. Una caída de cuatro por ciento con activaciones coordinadas de sidecar comprime lo que normalmente toma una semana en una sola sesión matutina. Esa compresión cambia el tamaño de posiciones, los costos de cobertura y el costo de capital para el sector.
Para carteras globales, la conclusión práctica es tajante. Observa el sidecar, no solo el número titular. Una caída del cuatro por ciento es ruidosa; una caída del cuatro por ciento que activa un mecanismo de ventas raro te dice exactamente dónde se concentra el dolor y lo delgada que se ha vuelto la oferta debajo de ella. Esa distinción separa a los traders que reaccionan a precios de los traders que reaccionan a estructura.
El viernes dio la segunda señal. La pregunta es si el resto de Asia la lee de la misma manera.