KOSPI侧面保护触发:亚洲半导体承压加深
KOSPI暴跌4%触发了韩国罕见的卖方侧面保护机制,发出警示信号——Anthropic事件后,亚洲半导体的风险定价已发生根本性转变。
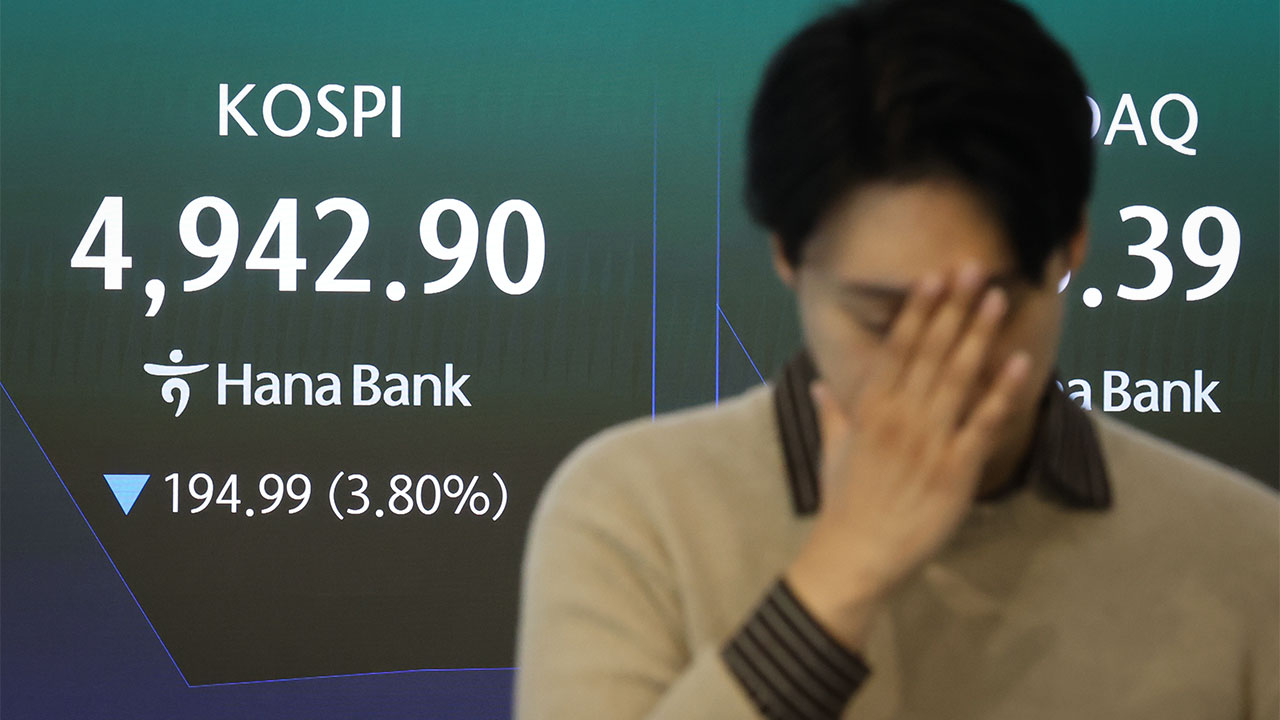
首尔触发"侧车"机制,是一个比大多数头条更值得重视的信号
周五早盘,韩国综合股价指数(KOSPI)跌幅超过 4%,在层层波及的市场反应中,有一个细节在喧嚣之下尤为突出:卖盘侧车机制被激活。
韩国交易所的"侧车"机制与美国市场熟悉的熔断机制不同。它不是全面停牌,而是当个股价格波动超出预设阈值——通常是三星电子等大型股 15% 的跌幅限制时,触发该股票的 10 分钟暂停交易,而市场的其余部分仍可继续交易。
周五这次激活意味着多只权重股几乎同时触及各自的跌幅限制。这并非正常的波动。这是一个协调信号。
触发链条清晰而后果重大。Anthropic 公司的 AI 相关新闻引发其美股大跌,这一消息传遍各个市场,因为所有人都基于大语言模型支出持续增长的假设进行定价。亚洲半导体供应商——那些为整个技术栈提供内存和先进封装的公司——最先被重新评估。等到首尔的算法交易员和基金经理完成定价修正时,KOSPI 已累计下跌了相当于每小时约 0.5 个点的幅度,横跨多个交易日。
侧车机制为这一画面增添了具体性。当卖盘侧车触发时,意味着一批高权重股票在同一交易窗口内集体跌入各自的"死亡区"。这种集中度缩小了归因范围。这不是单家公司的业绩失准或某家企业的指引下调,而是一次针对某个主题的系统性仓位调整。
韩亚金融集团的研究团队是本地少数实时跟踪侧车激活事件的机构之一,他们在上午 10:10 交易窗口开放后不久便在社交媒体上发布了相关评论。他们的点评简短但直接:卖盘侧车已被触发,进一步加剧了本已承压的半导体板块。韩亚还指出,该机制本身具有自我强化的信号效应——当机构投资者看到同行被困于停牌中时,恐慌情绪跑得比订单流更快。
这一动态部分解释了为何 4% 的指数跌幅在结构上不同于常规回调。在此前的半导体抛售中,KOSPI 通过逐步减仓吸收冲击。而周五的行情将数周的减仓过程压缩至几小时内。侧车强制停摆在卖家最需要流动性的时刻恰好冻结交易,这正是买单理应介入的时刻,却使买盘簿急剧变薄。
谁最先受伤
名单上的重仓标的仍是老面孔,但这一机制现在施加的惩罚与六个月前已不同。
三星电子在 KOSPI 中占据最大的单股权重,处于内存周期的核心押注位置。任何涉及三星的侧车激活都会同时影响股指期货、养老金基金组合要求以及期权 gamma。SK 海力士作为 Anthropic 训练模型所需的 HBM 内存供应商,面临同样的机械性挤压。当这两只股票同时停牌时,指数同时失去两根锚定支柱。
同一生态系统中规模较小的参与者——代工厂、设备供应商、向中国原始设计制造商发货的 PCB 厂商——经历了更剧烈的百分比波动,因为其流通盘更薄。一只中型芯片股的侧车停摆在几分钟内就能抹掉全天振幅,然后以跳空低开的形式恢复交易。这种"鞭梢效应"最严重地打击散户交易者,而那些抢跑停牌算法的交易则从中获利。
外资投资者目前正净卖出大部分半导体板块。本地机构持仓但未积极买入。他们与国内散户之间的差距正在扩大——后者历来是 KOSPI 的最后防线。社区论坛上散户的评论从绝望的"抄底"呼声到公开愤怒,有人指责政府漠不关心。这种情绪溢价很关键。当一个封闭市场中最后一个愿意接盘的买家退却时,没有外部流动性可以调用。
侧车预示什么
侧车激活之所以具有信息量,是因为它们在平静时期极少被使用。当韩国交易所工程师调整阈值参数时,他们不希望触发误报。因此,一系列卖盘侧车的出现意味着真实压力,而非单纯的算法过度反应。
这种压力在未来几天内有三个方向可追踪。
第一,三星和 SK 海力士恢复交易时,买盘是否已充分填满簿记,还是重新开市即面临新一轮抛售。成功恢复取决于机构的买盘深度,而在类似 Anthropic 抛售这类宏观头条主导全球屏幕的情况下,深度本就有限。
第二,侧车效应是否会蔓延至关联交易所。韩国半导体公司在内存周期情绪方面往往领先台湾和日本。如果相同聚类现象在一两个交易日内出现在这些市场,这个故事就从韩国问题转变为区域性的仓位重置。
第三,监管机构是否会动用散户网友在线讨论的那种维稳工具。韩国曾使用过市场稳定基金,但通常用于定向支持而非广泛指数的防御。任何官方举措都会立即改变供需博弈,但依赖这种预期是一种危险的时间判断建议。
为何全球投资者应密切关注
韩国综合股价指数已成为亚洲科技需求的一个先行指标,这一点很容易被人忽视,直到数据与之相悖。当韩国半导体公司剧烈轮换时,往往会先于台湾 AI 供应链和日本设备出口商的类似调整出现。周五的侧车事件并非孤立的韩国个案。它是 KOSPI 发出的信号,表明市场对 AI 驱动内存需求的内部定价模型已经改变。
这一变化不一定是永久性的——内存周期确实会转折——但重新定价的速度比方向更重要。一次伴有协调侧车触发的 4% 跌幅将通常需要一周的时间压缩到单个早盘。这种压缩改变了头寸规模、对冲成本以及整个行业的资本成本。
对于全球投资组合而言,实用的结论很直接。关注侧车,而不只是头条数字。4% 的跌幅虽然显眼;但一次激活罕见卖盘机制的 4% 跌幅精确告诉你痛苦集中在哪里,以及底层的买盘有多薄。这一区分 separating 对价格做出反应的 trader 与对结构做出反应的 trader。
周五给出了第二个信号。问题是,亚洲其他地区是否会以同样的方式解读它。